중소기업 청년 전세대출은 최초 2년 계약 후 2년씩 4회 연장하여 최장 10년까지 이용 가능합니다. 2회차 연장부터는 중소기업 재직 조건 상실이나 만 34세 초과 시 연 1.5% 우대금리가 아닌 버팀목 전세자금대출 금리 체계로 전환됩니다.
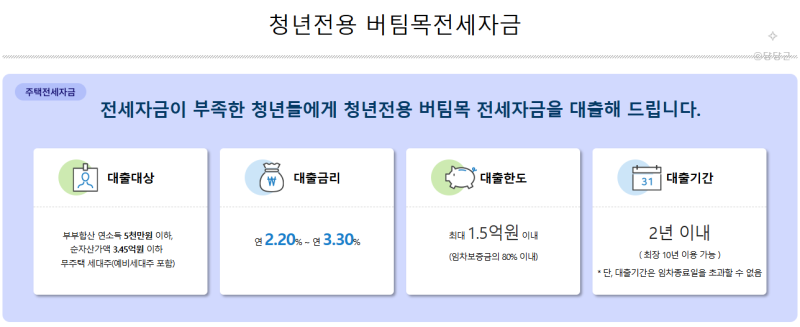
대출 한도는 최대 1.5억 원(2025년 6월 27일 이전 계약은 2억 원)이며, 무주택 세대주 자격과 전용면적 85㎡ 이하 주택 조건을 유지해야 합니다. 사회초년생과 청년 직장인들에게 주거 안정은 가장 중요한 과제 중 하나입니다.
특히 중소기업 청년 전세대출은 연 1.5%의 낮은 금리로 주거 부담을 크게 덜어주는 핵심 정책 금융 상품으로 많은 청년에게 큰 도움이 되어왔습니다. 하지만 대출 만기 시점이 다가오면 연장 조건과 금리 변동에 대한 궁금증과 우려가 커지기 마련입니다.
최근에는 상품명이 청년전용 버팀목전세자금대출 체계에 포함되는 등 일부 변화도 있어 정확한 정보를 아는 것이 중요합니다. 중소기업 청년 전세대출은 최초 2년 계약 후 2년 단위로 총 4회 연장하여 최장 10년까지 이용할 수 있습니다.
그러나 연장 시점마다 주택도시보증공사(HUG) 또는 한국주택금융공사(HF)의 심사를 통과해야 합니다. 가장 중요한 변화는 금리입니다.
1회차 연장(최초 2년 이용 후) 시점에는 중소기업 퇴사나 만 34세 초과 등 자격 요건을 상실하더라도 대출이 즉시 회수되지는 않습니다.
하지만 2회차 연장부터는 연 1.5%의 우대금리가 아닌 주택도시기금의 일반 버팀목 전세자금대출 금리 체계(연 2.1%~2.9% 수준)로 전환되어 적용됩니다.
3회차 연장 시에는 소득 수준을 재심사하여 부부합산 소득 기준 초과 시 추가 금리가 가산될 수 있으니 주의해야 합니다. 연장 시에는 무주택 세대주 자격을 유지해야 하며, 임차보증금은 2억 원 이하, 전용면적은 85㎡ 이하 주택 조건을 충족해야 합니다.
만약 전세 보증금이 증액되었다면, 증액분에 대한 추가 대출은 중기청 상품 내에서 불가하므로 일반 버팀목 대출 등을 통해 별도로 자금을 조달해야 합니다.
이처럼 중소기업 청년 전세대출 연장은 단순한 절차가 아니며, 자격 요건과 금리 변동 사항을 면밀히 확인하고 신중하게 계획하는 것이 필요합니다.
만기 전 반드시 취급 은행이나 기금e든든 사이트를 통해 최신 정보를 확인하고 전문가와 상담하여 안정적인 주거 생활을 이어가시길 바랍니다.
대출 한도는 최대 1.5억 원(2025년 6월 27일 이전 계약은 2억 원)이며, 무주택 세대주 자격과 전용면적 85㎡ 이하 주택 조건을 유지해야 합니다. 사회초년생과 청년 직장인들에게 주거 안정은 가장 중요한 과제 중 하나입니다.
특히 중소기업 청년 전세대출은 연 1.5%의 낮은 금리로 주거 부담을 크게 덜어주는 핵심 정책 금융 상품으로 많은 청년에게 큰 도움이 되어왔습니다. 하지만 대출 만기 시점이 다가오면 연장 조건과 금리 변동에 대한 궁금증과 우려가 커지기 마련입니다.
최근에는 상품명이 청년전용 버팀목전세자금대출 체계에 포함되는 등 일부 변화도 있어 정확한 정보를 아는 것이 중요합니다. 중소기업 청년 전세대출은 최초 2년 계약 후 2년 단위로 총 4회 연장하여 최장 10년까지 이용할 수 있습니다.
그러나 연장 시점마다 주택도시보증공사(HUG) 또는 한국주택금융공사(HF)의 심사를 통과해야 합니다. 가장 중요한 변화는 금리입니다.
1회차 연장(최초 2년 이용 후) 시점에는 중소기업 퇴사나 만 34세 초과 등 자격 요건을 상실하더라도 대출이 즉시 회수되지는 않습니다.
하지만 2회차 연장부터는 연 1.5%의 우대금리가 아닌 주택도시기금의 일반 버팀목 전세자금대출 금리 체계(연 2.1%~2.9% 수준)로 전환되어 적용됩니다.
3회차 연장 시에는 소득 수준을 재심사하여 부부합산 소득 기준 초과 시 추가 금리가 가산될 수 있으니 주의해야 합니다. 연장 시에는 무주택 세대주 자격을 유지해야 하며, 임차보증금은 2억 원 이하, 전용면적은 85㎡ 이하 주택 조건을 충족해야 합니다.
만약 전세 보증금이 증액되었다면, 증액분에 대한 추가 대출은 중기청 상품 내에서 불가하므로 일반 버팀목 대출 등을 통해 별도로 자금을 조달해야 합니다.
이처럼 중소기업 청년 전세대출 연장은 단순한 절차가 아니며, 자격 요건과 금리 변동 사항을 면밀히 확인하고 신중하게 계획하는 것이 필요합니다.
만기 전 반드시 취급 은행이나 기금e든든 사이트를 통해 최신 정보를 확인하고 전문가와 상담하여 안정적인 주거 생활을 이어가시길 바랍니다.