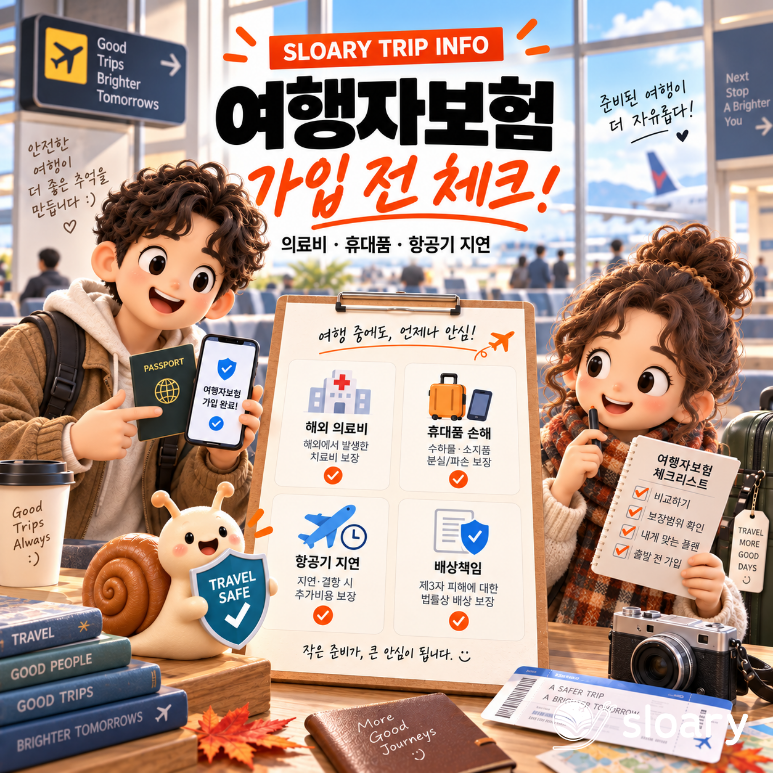

해외여행자보험은 단순히 저렴한 보험료보다 해외 의료비, 휴대품 손해, 항공기 지연 등 실제 보장 내용을 비교하는 것이 중요합니다. 특히 휴대품 손해는 분실 시 보상에서 제외되는 경우가 많으므로, 약관에서 보상 여부와 물품별 한도를 반드시 확인해야 합니다.
국내 실손보험이 있어도 해외 의료비 보장은 가입 시기와 약관에 따라 달라질 수 있으니, 여행자보험의 해외 의료비 보장 범위와 한도를 꼼꼼히 살펴보세요.
해외여행을 준비할 때 항공권과 숙소는 꼼꼼히 비교하면서도, 해외여행자보험가입은 출국 직전에 가장 저렴한 상품을 급하게 선택하는 경우가 많습니다. 하지만 여행자보험은 단순히 보험료가 싸다고 좋은 것이 아닙니다.
해외에서 발생할 수 있는 예상치 못한 사고나 질병에 대비하기 위해서는 보험료 몇 천 원 차이보다 실제 보장 내용을 면밀히 살펴보는 것이 훨씬 중요합니다.
특히 치료비가 비싼 국가로 떠나거나 환승 일정이 복잡하다면, 출국 전 반드시 보장 한도와 자기부담금 등 약관 내용을 확인해야 합니다.
여행자보험은 보험사마다 특약 이름과 보장 범위가 다르기 때문에 같은 가격이라도 실제 보장 내용은 크게 달라질 수 있음을 인지해야 합니다. 여행자보험을 비교할 때 가장 먼저 확인해야 할 핵심은 해외 상해·질병 의료비입니다.
해외에서는 국내 건강보험 적용이 어려워 의료비 부담이 매우 커질 수 있으므로, 해외 의료비 보장 한도와 보상 제외 사항을 꼼꼼히 살펴봐야 합니다. 예를 들어 갑작스러운 고열, 장염, 또는 사고로 인한 부상 시 병원비가 상상을 초월할 수 있습니다.
또한 많은 사람이 오해하는 부분이 휴대품 손해 보장인데, 휴대폰이나 카메라 등 물건을 단순히 '분실'한 경우에는 보상에서 제외되는 경우가 많습니다.
도난이나 파손에 대해서만 보장되는 경우가 많으며, 물품별 한도와 자기부담금도 상품마다 다르니 약관을 통해 정확히 확인해야 합니다. 비행기 지연 보장 역시 무조건 보험금이 나오는 것이 아니며, 일정 시간 이상 지연되어야 하고 인정되는 비용과 증빙 서류가 필요합니다.
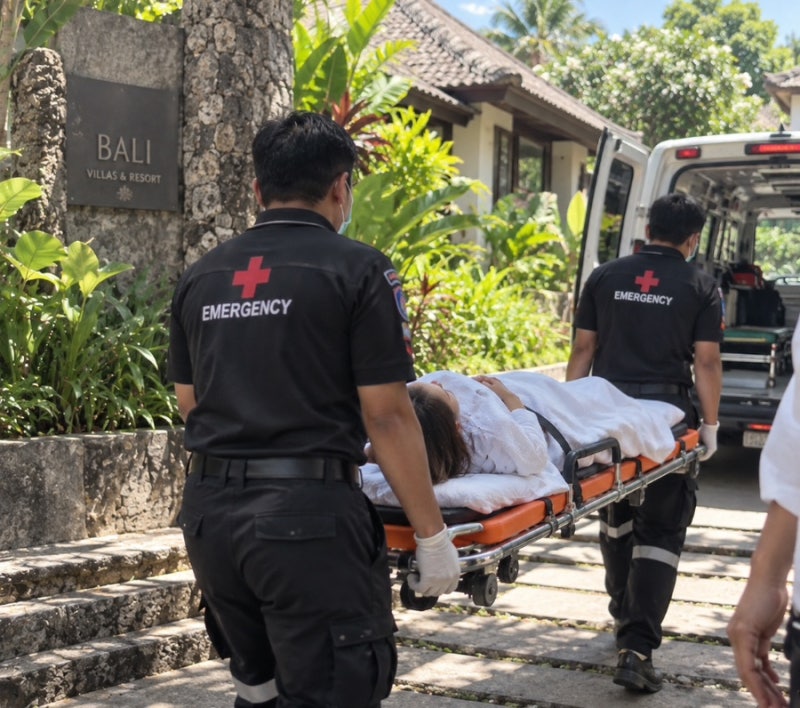
이 외에도 타인에게 손해를 입혔을 때 보장되는 배상책임, 긴급 구조 및 송환 비용 등 다양한 특약들을 고려해야 합니다.
따라서 해외여행자보험가입 시에는 보험료만 보고 싼 상품을 고르기보다, 내가 필요한 보장 항목의 가입 금액과 보상 조건을 함께 비교하는 것이 현명합니다.
국내 실손보험이 있어도 해외 의료비 보장은 가입 시기와 약관에 따라 달라질 수 있으므로, 기존 보험과의 중복 여부도 확인하는 것이 좋습니다.
여러 보험사의 가격과 보장을 한 번에 비교할 수 있는 온라인 비교 사이트를 활용하여, 약관과 상품요약서를 통해 보장 내용을 정확히 파악하고 자신에게 맞는 최적의 여행자보험을 선택해야 합니다.
집에서 출발하는 시점부터 집으로 돌아오는 시점까지 여유 있게 여행 기간을 설정하는 것도 잊지 마세요. 이처럼 꼼꼼한 준비로 안전하고 즐거운 해외여행을 만드시길 바랍니다.
국내 실손보험이 있어도 해외 의료비 보장은 가입 시기와 약관에 따라 달라질 수 있으니, 여행자보험의 해외 의료비 보장 범위와 한도를 꼼꼼히 살펴보세요.
해외여행을 준비할 때 항공권과 숙소는 꼼꼼히 비교하면서도, 해외여행자보험가입은 출국 직전에 가장 저렴한 상품을 급하게 선택하는 경우가 많습니다. 하지만 여행자보험은 단순히 보험료가 싸다고 좋은 것이 아닙니다.
해외에서 발생할 수 있는 예상치 못한 사고나 질병에 대비하기 위해서는 보험료 몇 천 원 차이보다 실제 보장 내용을 면밀히 살펴보는 것이 훨씬 중요합니다.
특히 치료비가 비싼 국가로 떠나거나 환승 일정이 복잡하다면, 출국 전 반드시 보장 한도와 자기부담금 등 약관 내용을 확인해야 합니다.
여행자보험은 보험사마다 특약 이름과 보장 범위가 다르기 때문에 같은 가격이라도 실제 보장 내용은 크게 달라질 수 있음을 인지해야 합니다. 여행자보험을 비교할 때 가장 먼저 확인해야 할 핵심은 해외 상해·질병 의료비입니다.
해외에서는 국내 건강보험 적용이 어려워 의료비 부담이 매우 커질 수 있으므로, 해외 의료비 보장 한도와 보상 제외 사항을 꼼꼼히 살펴봐야 합니다. 예를 들어 갑작스러운 고열, 장염, 또는 사고로 인한 부상 시 병원비가 상상을 초월할 수 있습니다.
또한 많은 사람이 오해하는 부분이 휴대품 손해 보장인데, 휴대폰이나 카메라 등 물건을 단순히 '분실'한 경우에는 보상에서 제외되는 경우가 많습니다.
도난이나 파손에 대해서만 보장되는 경우가 많으며, 물품별 한도와 자기부담금도 상품마다 다르니 약관을 통해 정확히 확인해야 합니다. 비행기 지연 보장 역시 무조건 보험금이 나오는 것이 아니며, 일정 시간 이상 지연되어야 하고 인정되는 비용과 증빙 서류가 필요합니다.
이 외에도 타인에게 손해를 입혔을 때 보장되는 배상책임, 긴급 구조 및 송환 비용 등 다양한 특약들을 고려해야 합니다.
따라서 해외여행자보험가입 시에는 보험료만 보고 싼 상품을 고르기보다, 내가 필요한 보장 항목의 가입 금액과 보상 조건을 함께 비교하는 것이 현명합니다.
국내 실손보험이 있어도 해외 의료비 보장은 가입 시기와 약관에 따라 달라질 수 있으므로, 기존 보험과의 중복 여부도 확인하는 것이 좋습니다.
여러 보험사의 가격과 보장을 한 번에 비교할 수 있는 온라인 비교 사이트를 활용하여, 약관과 상품요약서를 통해 보장 내용을 정확히 파악하고 자신에게 맞는 최적의 여행자보험을 선택해야 합니다.
집에서 출발하는 시점부터 집으로 돌아오는 시점까지 여유 있게 여행 기간을 설정하는 것도 잊지 마세요. 이처럼 꼼꼼한 준비로 안전하고 즐거운 해외여행을 만드시길 바랍니다.