AI 핵심 요약
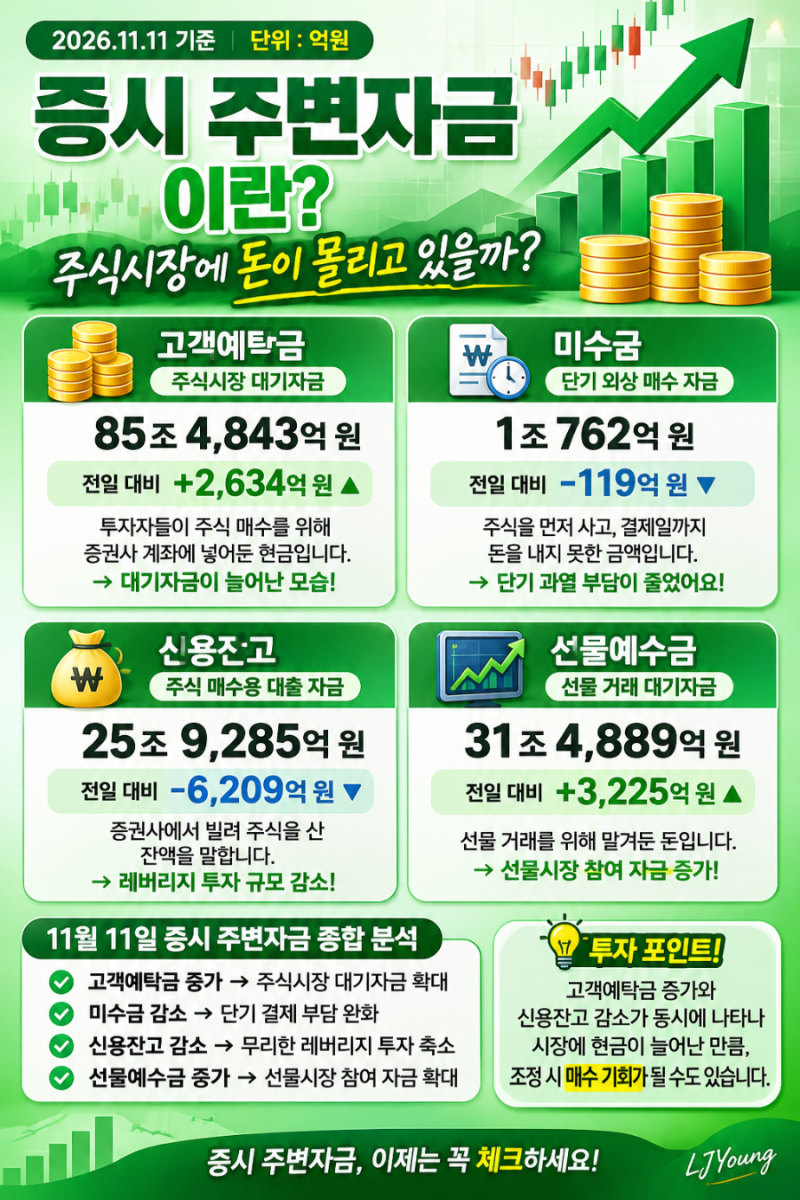
주식 신용거래는 투자자가 증권사로부터 자금이나 주식을 빌려 매매를 진행하는 방식입니다. 2026년 11월 17일 기준, 국내 증시의 신용거래융자 잔고는 약 25조 5,976억 원에 달하며 특히 대형 IT 종목에 집중된 경향을 보입니다. 이는 자본금 이상의 레버리지를 활용해 수익 극대화를 노리는 전략이지만, 빌린 자금에 대해 연 5%에서 9%대까지 형성된 높은 이자 비용을 지불해야 하며 정해진 상환 기간 내에 대금을 갚아야 하는 부채 성격의 투자입니다.
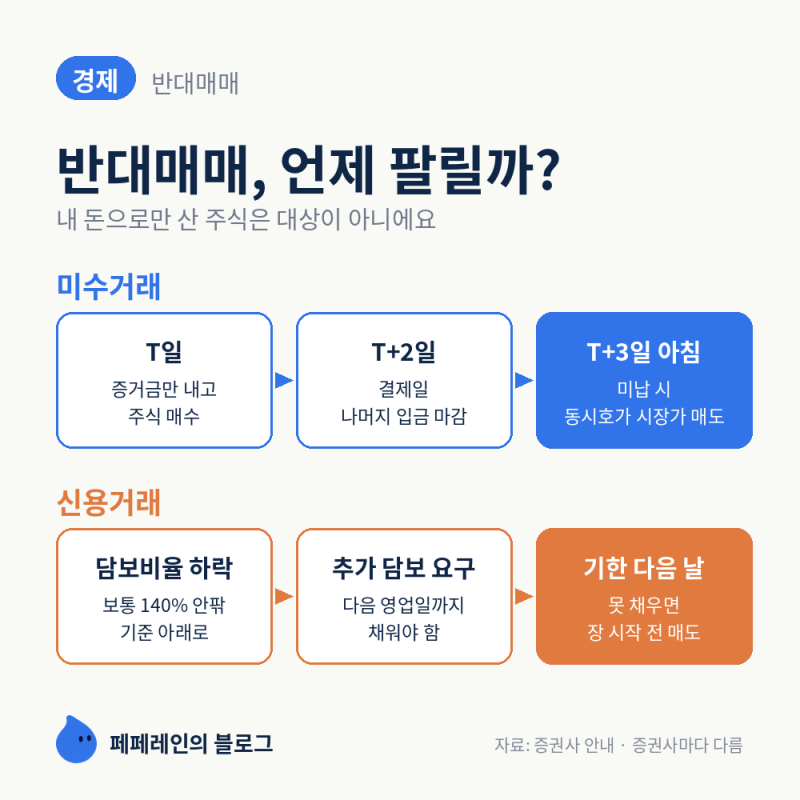
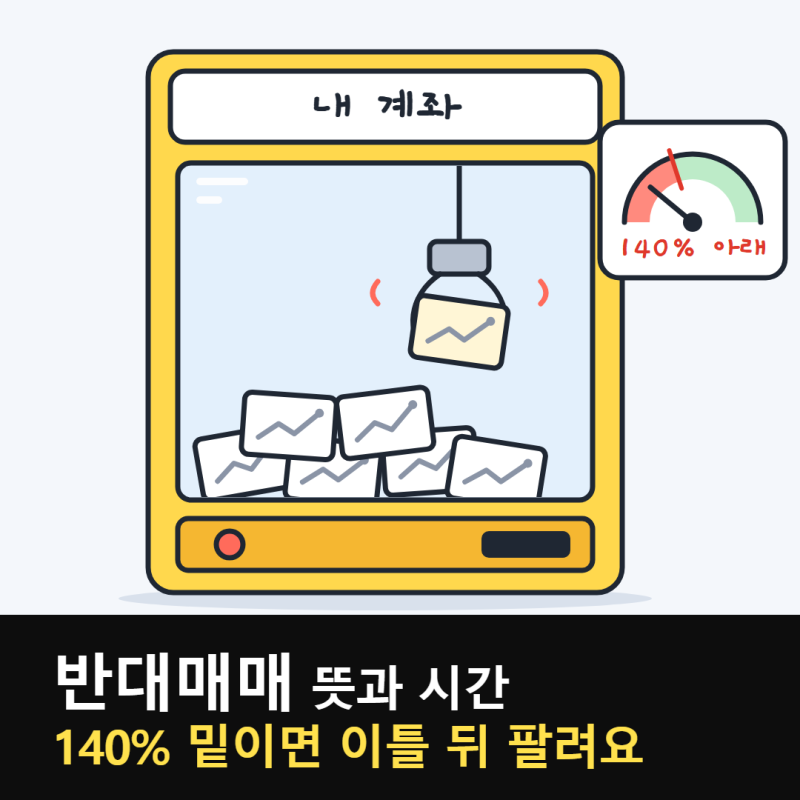
시장 참여자들은 신용융자와 미수거래의 차이점을 명확히 인지해야 합니다. 미수는 결제일까지의 단기 외상 성격이 강한 반면, 신용은 약정을 통해 최장 90일까지 대출을 유지할 수 있다는 차이가 있습니다. 다만 최근 코스닥 지수의 하락세와 맞물려 담보 유지 비율이 기준치 밑으로 떨어질 경우, 증권사가 투자자의 의사와 상관없이 주식을 강제로 매도하는 반대매매 위험이 커지고 있어 실시간 담보 관리가 어느 때보다 강조되는 시점입니다.
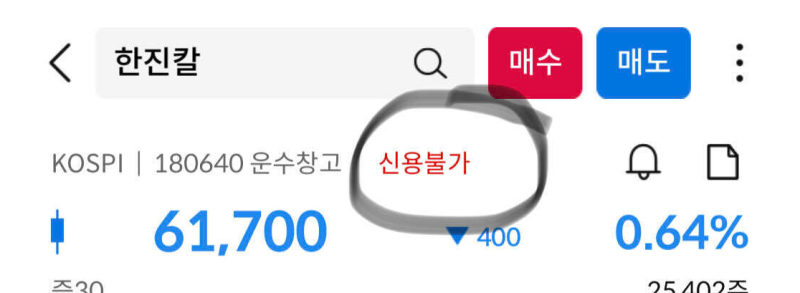
성공적인 신용 투자를 위해서는 종목별 신용거래 가능 여부와 증거금률을 사전에 파악하는 것이 필수적입니다. 투자위험이나 단기과열 종목은 신용 이용이 제한될 수 있으며, 주가 급락 시 원금 이상의 손실이 발생할 수 있음을 유념해야 합니다. 따라서 시장 변동성이 큰 구간에서는 빚을 내는 투자 규모를 조절하고, 본인의 계좌가 강제 청산 기준선에서 얼마나 여유가 있는지 수시로 계산해보는 보수적인 접근이 유효합니다.