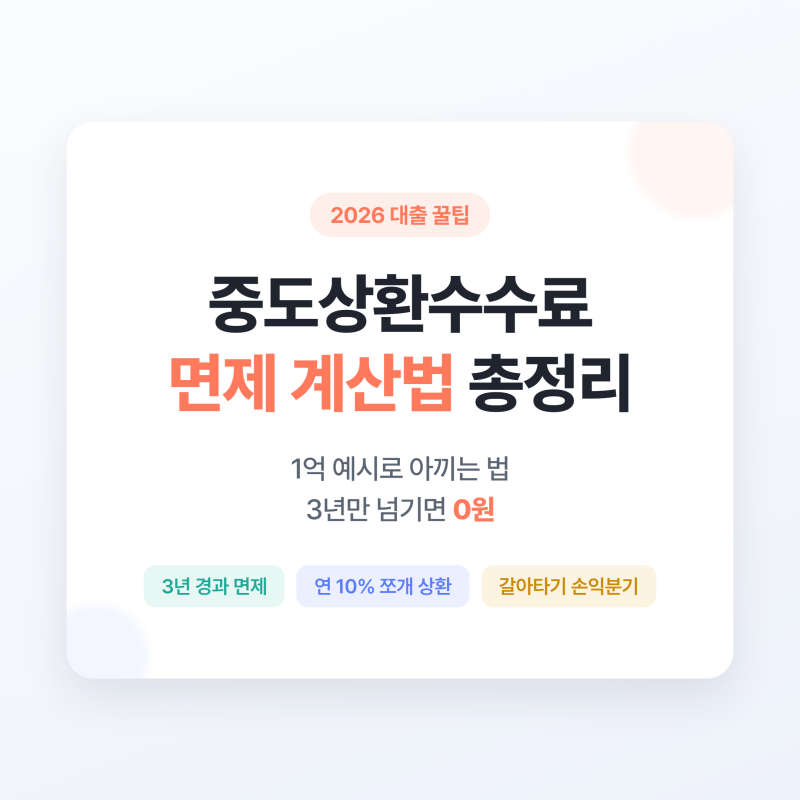
주택담보대출 중도상환수수료 면제는 대출자의 이자 부담을 줄이는 중요한 요소로 주목받고 있습니다. 고금리 시대에 목돈이 생겼을 때 대출을 미리 갚아 이자를 절감하려는 움직임이 커지면서, 중도상환수수료의 부과 여부와 면제 조건에 대한 관심이 높아지고 있습니다. 특히 대출 실행일로부터 3년이라는 기간과 매년 최초 대출금액의 10%까지 면제되는 조건은 많은 대출자에게 중요한 정보가 됩니다. 이로 인해 중도상환수수료 계산법과 면제 기준을 정확히 파악하는 것이 필수적입니다.
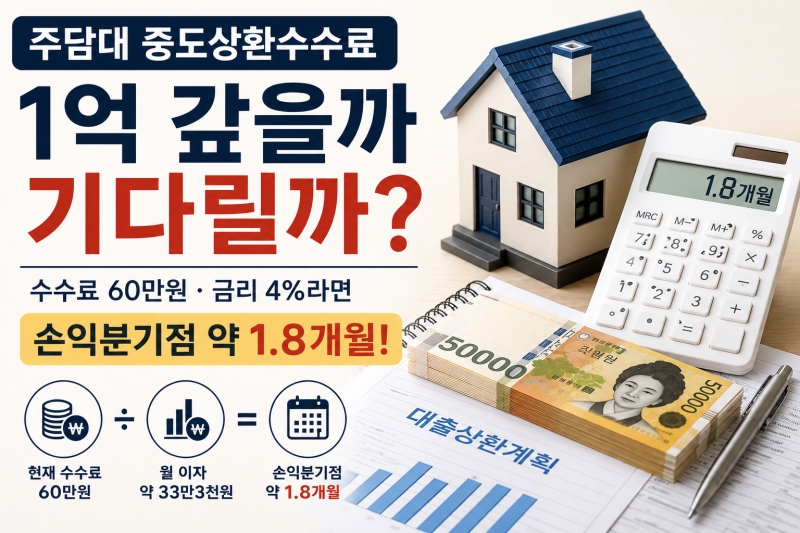
실제 블로그 후기들을 살펴보면, 많은 대출자가 중도상환수수료를 내고 지금 갚을지, 아니면 수수료가 줄어들 때까지 기다릴지 고민하는 모습을 보입니다. 금융소비자보호법에 따라 대출 계약 성립 후 3년 이내에는 예외적으로 수수료가 부과될 수 있으나, 이 기간에도 날짜가 지날수록 수수료가 일할 차감되는 구조입니다. 2025년부터는 중도상환수수료 산정 방식이 개편되어 실제로 발생하는 비용 범위 내에서 수수료가 산정되도록 변경되었습니다.
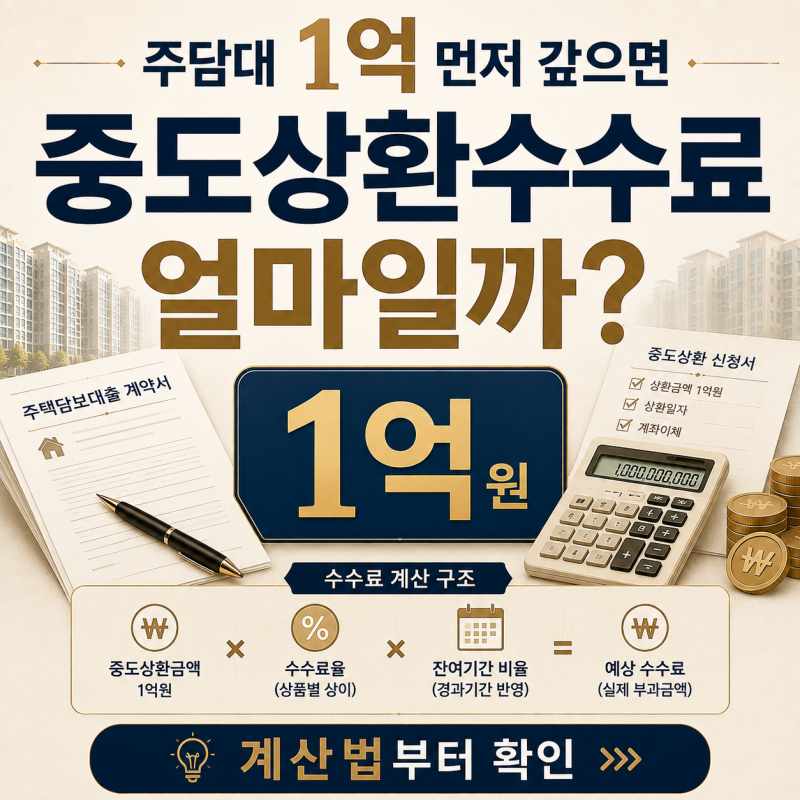
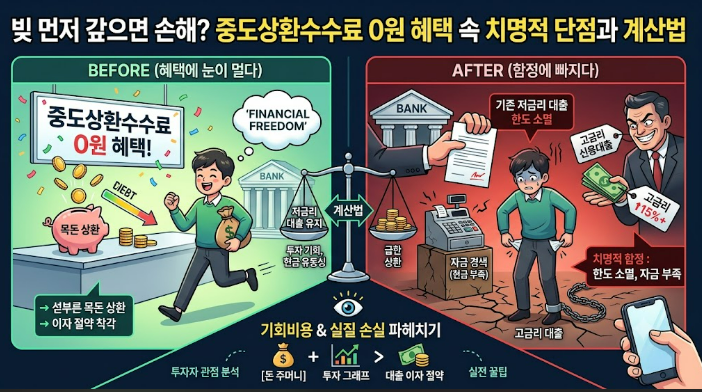
대출을 조기 상환하기 전에는 반드시 본인의 대출 약정서와 은행 앱에서 예상 중도상환수수료를 직접 확인하는 것이 가장 정확합니다. 단순히 수수료만 볼 것이 아니라, 수수료를 내고 지금 갚았을 때 절감되는 이자와 기다렸을 때 추가로 발생할 이자를 비교하여 손익분기점을 계산하는 것이 현명합니다. 특히 대출 갈아타기를 고려하는 경우, 중도상환수수료를 물고서라도 낮은 금리로 갈아타는 것이 이득인 '골든크로스' 구간이 존재할 수 있으므로 신중한 분석이 필요합니다.