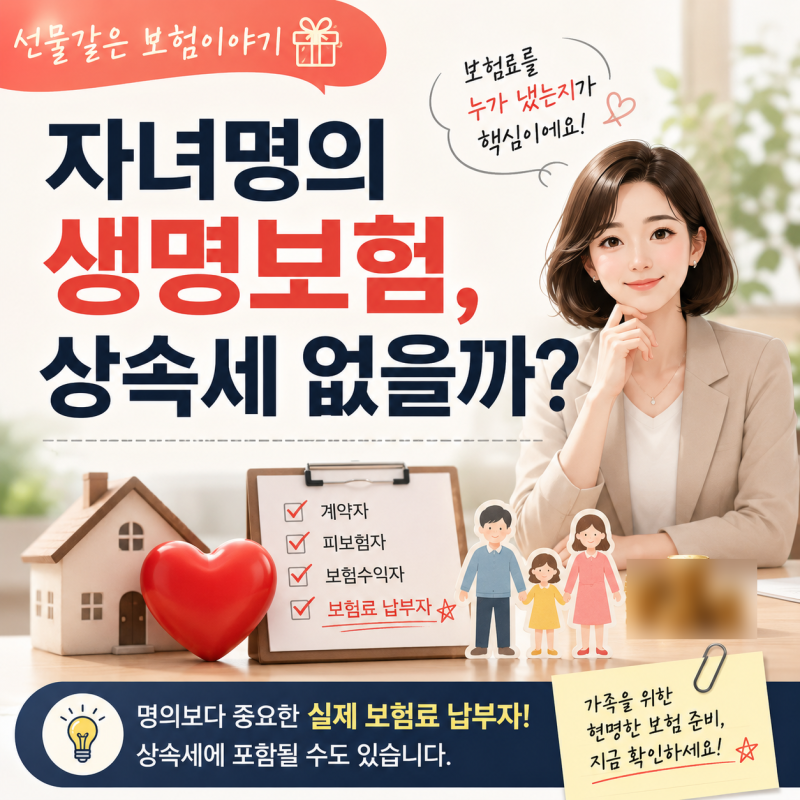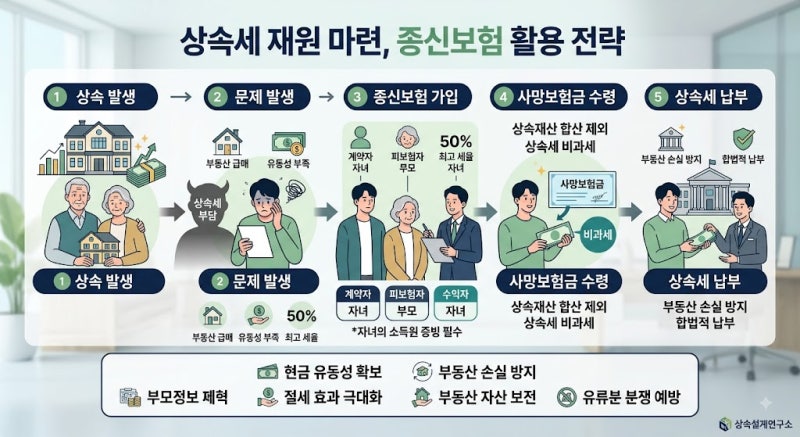
상속세는 사망일로부터 6개월 이내 현금으로 납부해야 하며, 부동산 등 현금화 어려운 자산만으로는 대비하기 어렵습니다. 종신보험 사망보험금이 상속세 비과세 혜택을 받으려면 계약자와 수익자는 자녀, 피보험자는 부모님으로 설정하고 자녀가 직접 보험료를 납부해야 합니다.
부모님 사망 시 예금 통장이 동결되어 상속세 납부 재원 마련이 어려울 수 있으므로, 유언대용신탁 등을 통해 미리 현금을 확보하는 것이 중요합니다.
상속세는 사망일로부터 6개월 내 현금 납부가 원칙이며, 부동산 등 현금화 어려운 자산만으로는 기한 내 납부가 어려워 급매 손실이나 연부연납 가산금 부담이 발생할 수 있습니다.
부모님 사망 시 예금 통장 동결로 현금 확보가 어려워지므로, 상속세 납부 재원 마련은 필수적입니다. 종신보험은 상속세 재원 마련에 효과적이지만, 비과세 혜택을 받으려면 계약자와 수익자를 자녀로, 피보험자를 부모님으로 설정하고 자녀가 직접 보험료를 납부해야 합니다.
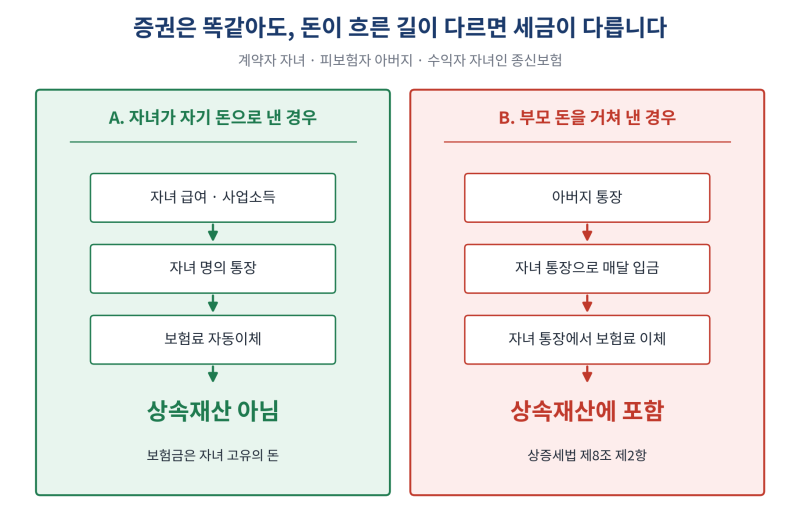
부모님이 보험료를 냈다면 보험금은 상속재산에 포함되어 세금이 부과되며, 국세청은 실제 금융 흐름을 추적합니다. 상속세는 재산 평가, 채무, 공제 등 복잡한 요소를 고려해야 합니다. 세무 전문가와 함께 예상 상속세를 현실적으로 확인하고 계획을 세우는 것이 중요합니다.
철저한 준비만이 불필요한 재산 손실과 가족 간의 갈등을 막고 소중한 유산을 지킬 수 있습니다.
부모님 사망 시 예금 통장이 동결되어 상속세 납부 재원 마련이 어려울 수 있으므로, 유언대용신탁 등을 통해 미리 현금을 확보하는 것이 중요합니다.
상속세는 사망일로부터 6개월 내 현금 납부가 원칙이며, 부동산 등 현금화 어려운 자산만으로는 기한 내 납부가 어려워 급매 손실이나 연부연납 가산금 부담이 발생할 수 있습니다.
부모님 사망 시 예금 통장 동결로 현금 확보가 어려워지므로, 상속세 납부 재원 마련은 필수적입니다. 종신보험은 상속세 재원 마련에 효과적이지만, 비과세 혜택을 받으려면 계약자와 수익자를 자녀로, 피보험자를 부모님으로 설정하고 자녀가 직접 보험료를 납부해야 합니다.
부모님이 보험료를 냈다면 보험금은 상속재산에 포함되어 세금이 부과되며, 국세청은 실제 금융 흐름을 추적합니다. 상속세는 재산 평가, 채무, 공제 등 복잡한 요소를 고려해야 합니다. 세무 전문가와 함께 예상 상속세를 현실적으로 확인하고 계획을 세우는 것이 중요합니다.
철저한 준비만이 불필요한 재산 손실과 가족 간의 갈등을 막고 소중한 유산을 지킬 수 있습니다.