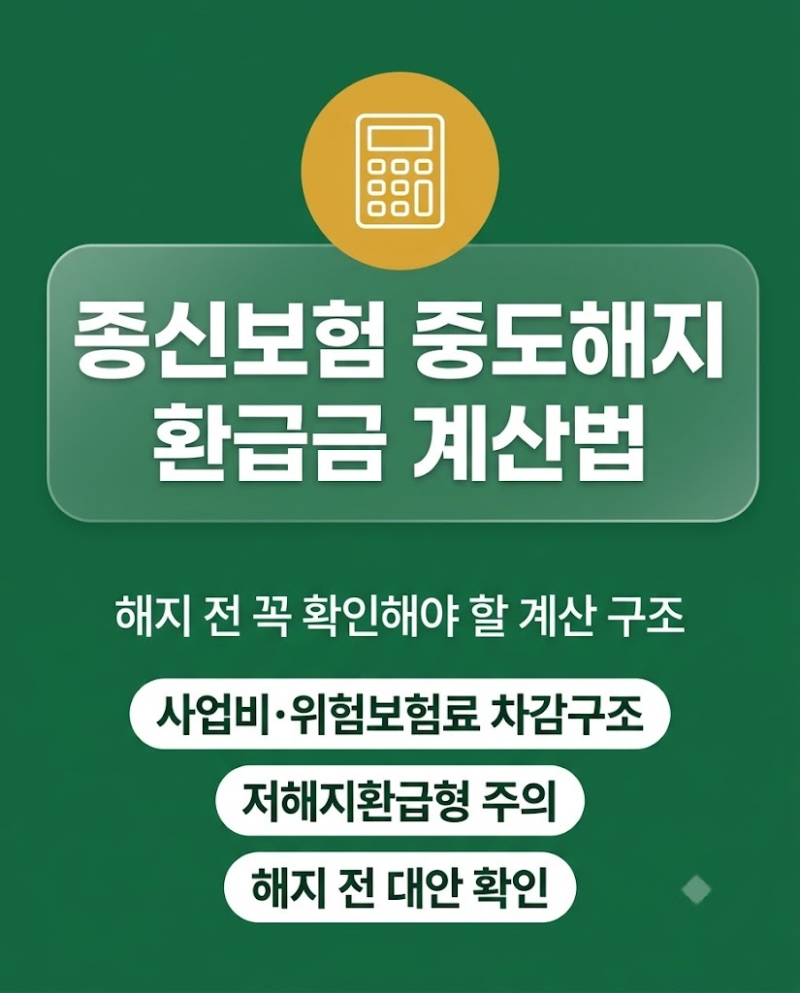

종신보험은 사망 보장이 주 목적으로, 중도 해지 시 납입한 보험료보다 적은 금액을 돌려받는 경우가 많습니다. 환급금이 적은 이유는 사업비와 위험보험료가 먼저 차감되고, 저해지환급형 상품은 의무 납입 기간 내 해지 시 환급률이 더욱 낮기 때문입니다.
해지 전에는 가족의 사망 보장 필요성, 정확한 해지환급금 조회, 그리고 손실을 최소화할 수 있는 대안을 반드시 확인해야 합니다. 많은 분들이 종신보험 해지를 고민하며 예상보다 적은 환급금에 당황하곤 합니다.
은행 예적금처럼 납입한 돈이 그대로 쌓이는 구조가 아니기에, 중도 해지 시에는 그동안 낸 보험료보다 적은 금액을 돌려받는 경우가 대부분입니다. 특히 가입 초기에 해지하면 수백에서 수천만 원의 손실을 볼 수도 있어 신중한 접근이 필요합니다.
종신보험의 주된 목적은 사망 보장이므로, 납입된 보험료는 사망 위험 보장과 계약 유지에 필요한 사업비 등으로 먼저 차감됩니다. 특히 가입 초기에는 사업비 비중이 매우 커서 해지 환급금이 현저히 낮아질 수밖에 없습니다.
또한, 최근에는 보험료 부담을 줄이기 위해 저해지환급형 상품에 가입하는 경우가 많은데, 이러한 상품은 의무 납입 기간 내 해지 시 일반 종신보험보다 환급률이 훨씬 낮게 책정되어 있습니다.
따라서 해지 전에는 본인의 계약 목적과 가족의 사망 보장 필요성을 다시 한번 확인하고, 해당 보험사의 공식 채널을 통해 정확한 해지환급금을 조회하는 것이 중요합니다. 가입 시 받았던 예시표와 실제 지급 예상액이 다를 수 있으니 반드시 최신 정보를 확인해야 합니다.
단순히 낸 돈이 아깝다는 이유만으로 보험을 유지하거나, 당장 들어올 돈만 보고 섣불리 해지하기보다는 앞으로의 재정 상황과 보장 필요성을 면밀히 검토해야 합니다.
보험사 약관에는 손실을 최소화하거나 장기적으로 원금 회복을 기대할 수 있는 제도적 대안들이 숨어있을 수 있습니다. 따라서 무작정 해지하기 전에 감액 완납 제도, 연장 정기보험 전환 등 다양한 선택지를 전문가와 함께 살펴보는 것이 현명한 방법입니다.
해지 전에는 가족의 사망 보장 필요성, 정확한 해지환급금 조회, 그리고 손실을 최소화할 수 있는 대안을 반드시 확인해야 합니다. 많은 분들이 종신보험 해지를 고민하며 예상보다 적은 환급금에 당황하곤 합니다.
은행 예적금처럼 납입한 돈이 그대로 쌓이는 구조가 아니기에, 중도 해지 시에는 그동안 낸 보험료보다 적은 금액을 돌려받는 경우가 대부분입니다. 특히 가입 초기에 해지하면 수백에서 수천만 원의 손실을 볼 수도 있어 신중한 접근이 필요합니다.
종신보험의 주된 목적은 사망 보장이므로, 납입된 보험료는 사망 위험 보장과 계약 유지에 필요한 사업비 등으로 먼저 차감됩니다. 특히 가입 초기에는 사업비 비중이 매우 커서 해지 환급금이 현저히 낮아질 수밖에 없습니다.
또한, 최근에는 보험료 부담을 줄이기 위해 저해지환급형 상품에 가입하는 경우가 많은데, 이러한 상품은 의무 납입 기간 내 해지 시 일반 종신보험보다 환급률이 훨씬 낮게 책정되어 있습니다.
따라서 해지 전에는 본인의 계약 목적과 가족의 사망 보장 필요성을 다시 한번 확인하고, 해당 보험사의 공식 채널을 통해 정확한 해지환급금을 조회하는 것이 중요합니다. 가입 시 받았던 예시표와 실제 지급 예상액이 다를 수 있으니 반드시 최신 정보를 확인해야 합니다.
단순히 낸 돈이 아깝다는 이유만으로 보험을 유지하거나, 당장 들어올 돈만 보고 섣불리 해지하기보다는 앞으로의 재정 상황과 보장 필요성을 면밀히 검토해야 합니다.
보험사 약관에는 손실을 최소화하거나 장기적으로 원금 회복을 기대할 수 있는 제도적 대안들이 숨어있을 수 있습니다. 따라서 무작정 해지하기 전에 감액 완납 제도, 연장 정기보험 전환 등 다양한 선택지를 전문가와 함께 살펴보는 것이 현명한 방법입니다.