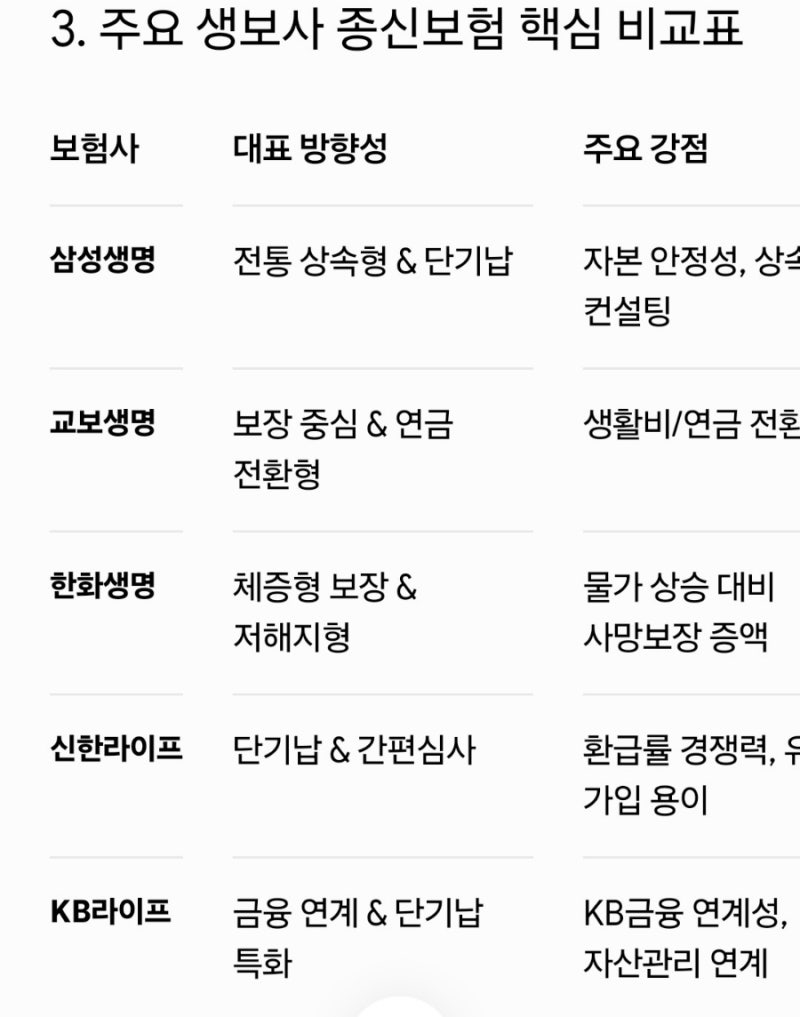
종신보험은 과거 사망 보장에서 단기납, 체증형, 변액 등 다양한 형태로 진화했습니다. 삼성생명 골든종신보험은 중도인출 후에도 사망보장이 유지되며, 더착한종신보험은 저렴하지만 납입 중 해지 시 환급금이 없습니다.
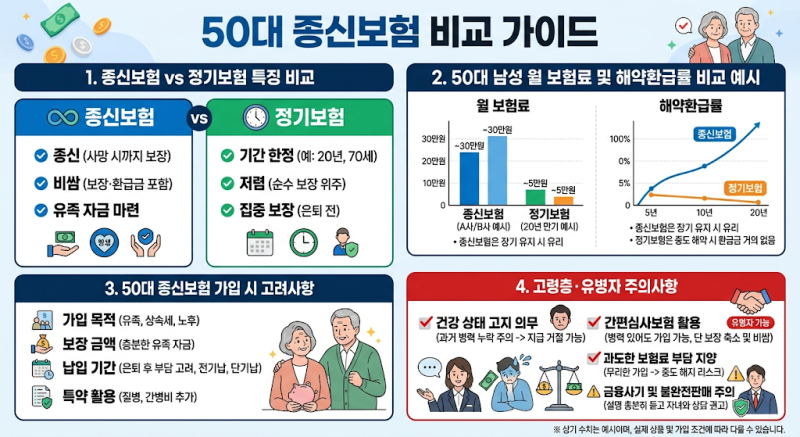
동일한 사망보험금 1억 원 기준, 보험사 및 납입 구조에 따라 월 보험료가 최대 5만 원 이상 차이 날 수 있어 꼼꼼한 비교가 필수입니다. 종신보험은 가족의 미래를 위한 중요한 안전장치이자 상속 및 자산 이전의 핵심 수단으로 여겨집니다.
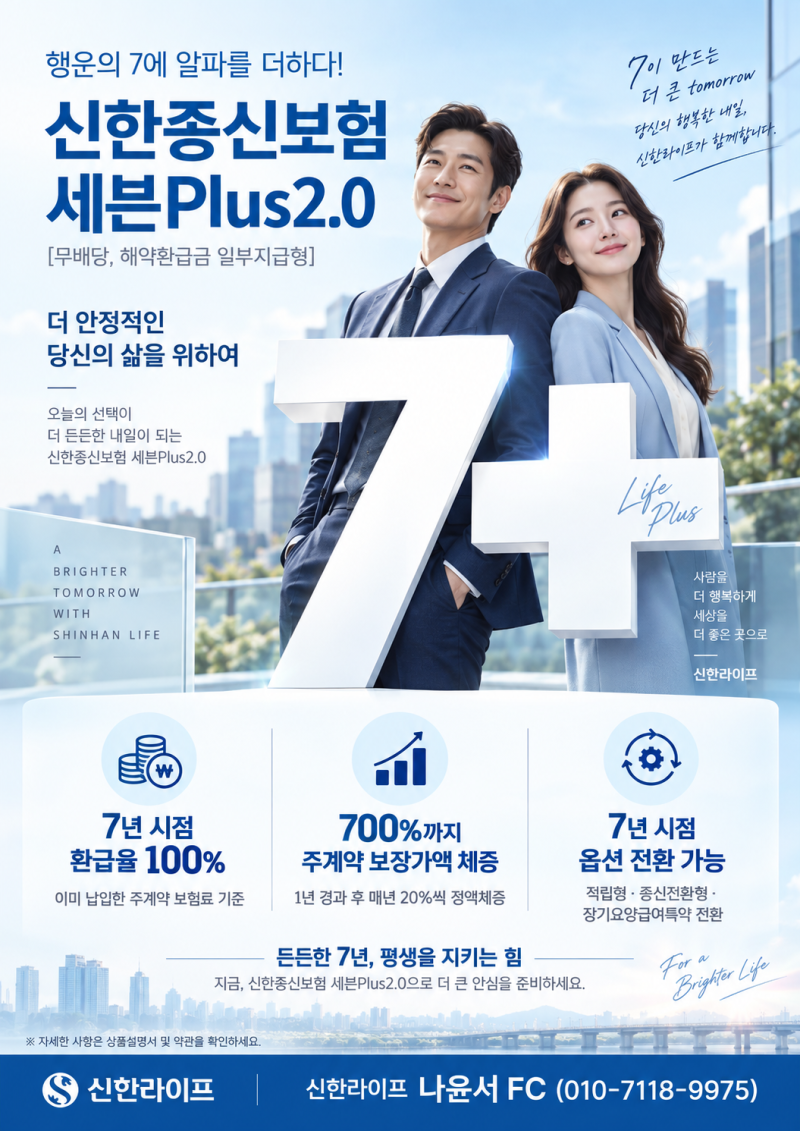
과거 단순히 사망 시 보험금을 지급하는 형태에서 벗어나, 최근에는 5년납, 7년납 단기납 종신보험, 700 종신보험, 변액종신보험 등 가입 목적과 재정 상황에 따라 매우 다양한 상품들이 출시되고 있습니다.
이처럼 선택의 폭이 넓어진 만큼, 자신에게 가장 유리한 상품을 찾기 위한 면밀한 비교 분석이 필수적입니다. 각 보험사마다 환급률 구조, 보장 금액 증액 옵션, 세제 혜택 활용 가능성 등이 천차만별이기 때문입니다.
실제 블로그 분석 결과, 동일한 사망보험금 1억 원을 기준으로 해도 보험사와 납입 구조에 따라 월 보험료가 크게는 5만 원 이상 차이 나는 것을 확인할 수 있습니다.
예를 들어, 삼성생명의 행복종신보험이 20년납 기준 약 21만 원대인 반면, 교보생명의 실속있는종신보험(저해지형)은 약 16만 원대로 형성됩니다.
특히 삼성생명의 '더착한종신보험'처럼 보험료가 저렴한 무해약환급금형 상품은 납입 기간 중 해지 시 환급금이 전혀 없다는 치명적인 단점이 있으므로, 가입 전 반드시 이 점을 인지해야 합니다.
반면 '삼성 골든종신보험'처럼 중도 인출 기능을 제공하면서도 사망 보장은 100% 유지되는 유연한 상품도 존재합니다. 이처럼 종신보험은 상품 유형별 특징과 각 보험사의 세부 조건, 그리고 개인의 재정 계획에 따라 그 유불리가 극명하게 갈립니다.
단순히 저렴한 보험료만을 쫓기보다는, 자신의 라이프스타일과 재정 목표에 부합하는 보장 내용, 환급률 구조, 그리고 중도 해지 시 발생할 수 있는 불이익까지 종합적으로 고려하여 신중하게 선택해야 합니다.
전문가의 도움을 받아 여러 상품을 비교하고, 장기적인 관점에서 가장 합리적인 결정을 내리는 것이 중요합니다.
동일한 사망보험금 1억 원 기준, 보험사 및 납입 구조에 따라 월 보험료가 최대 5만 원 이상 차이 날 수 있어 꼼꼼한 비교가 필수입니다. 종신보험은 가족의 미래를 위한 중요한 안전장치이자 상속 및 자산 이전의 핵심 수단으로 여겨집니다.
과거 단순히 사망 시 보험금을 지급하는 형태에서 벗어나, 최근에는 5년납, 7년납 단기납 종신보험, 700 종신보험, 변액종신보험 등 가입 목적과 재정 상황에 따라 매우 다양한 상품들이 출시되고 있습니다.
이처럼 선택의 폭이 넓어진 만큼, 자신에게 가장 유리한 상품을 찾기 위한 면밀한 비교 분석이 필수적입니다. 각 보험사마다 환급률 구조, 보장 금액 증액 옵션, 세제 혜택 활용 가능성 등이 천차만별이기 때문입니다.
실제 블로그 분석 결과, 동일한 사망보험금 1억 원을 기준으로 해도 보험사와 납입 구조에 따라 월 보험료가 크게는 5만 원 이상 차이 나는 것을 확인할 수 있습니다.
예를 들어, 삼성생명의 행복종신보험이 20년납 기준 약 21만 원대인 반면, 교보생명의 실속있는종신보험(저해지형)은 약 16만 원대로 형성됩니다.
특히 삼성생명의 '더착한종신보험'처럼 보험료가 저렴한 무해약환급금형 상품은 납입 기간 중 해지 시 환급금이 전혀 없다는 치명적인 단점이 있으므로, 가입 전 반드시 이 점을 인지해야 합니다.
반면 '삼성 골든종신보험'처럼 중도 인출 기능을 제공하면서도 사망 보장은 100% 유지되는 유연한 상품도 존재합니다. 이처럼 종신보험은 상품 유형별 특징과 각 보험사의 세부 조건, 그리고 개인의 재정 계획에 따라 그 유불리가 극명하게 갈립니다.
단순히 저렴한 보험료만을 쫓기보다는, 자신의 라이프스타일과 재정 목표에 부합하는 보장 내용, 환급률 구조, 그리고 중도 해지 시 발생할 수 있는 불이익까지 종합적으로 고려하여 신중하게 선택해야 합니다.
전문가의 도움을 받아 여러 상품을 비교하고, 장기적인 관점에서 가장 합리적인 결정을 내리는 것이 중요합니다.