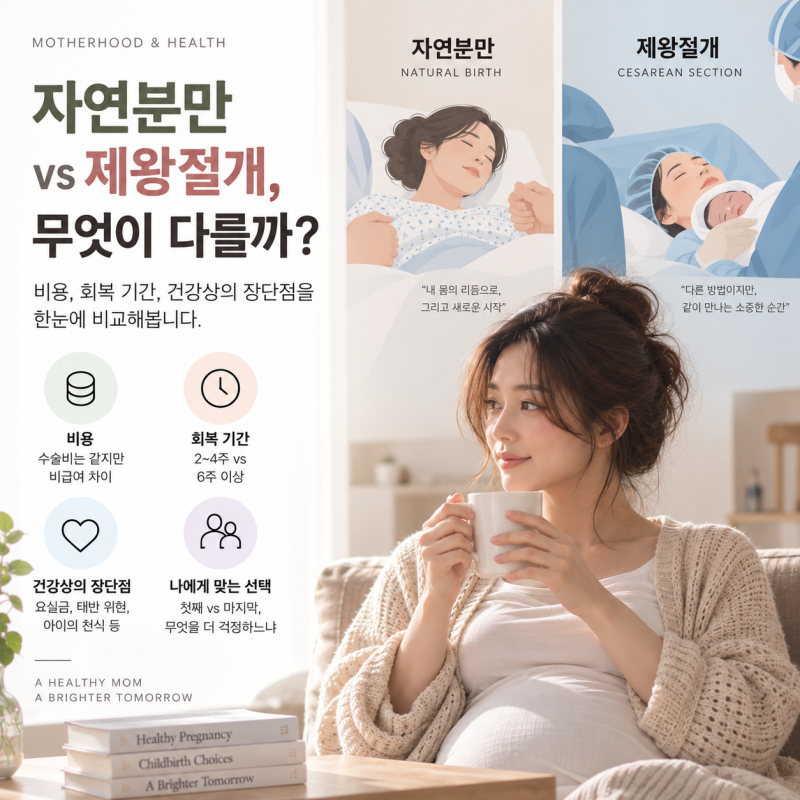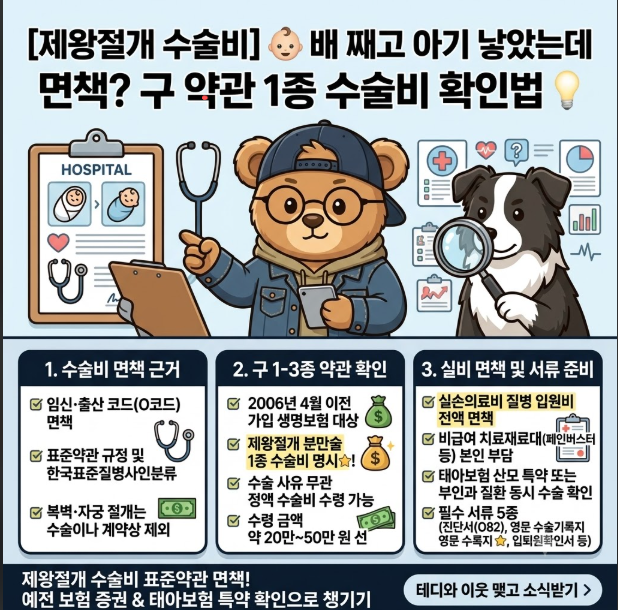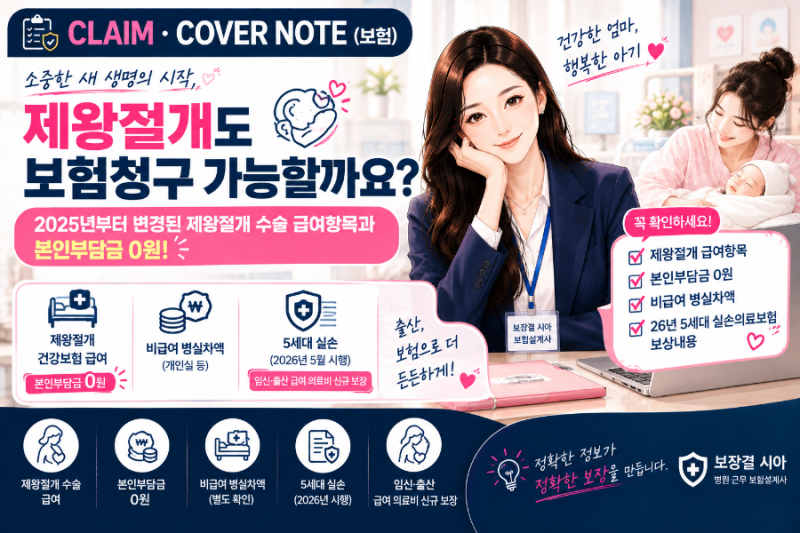


2025년부터 제왕절개 분만의 건강보험 본인부담률이 0%로 변경되어 급여 진료비는 발생하지 않습니다. 그러나 1인실 등 상급병실료 차액과 페인버스터, 유착방지제 같은 비급여 항목은 별도로 지불해야 합니다.
따라서 건강보험 적용에도 불구하고 실제 제왕절개 출산 비용은 100만 원에서 300만 원대에 달할 수 있습니다. 2025년부터 제왕절개 건강보험 본인부담률이 0%로 변경되었지만, 실제 퇴원 시 수백만 원의 병원비가 청구되어 산모들이 혼란을 겪습니다.
이는 건강보험 0%가 모든 출산 비용을 의미하지 않기 때문입니다. 실제 병원비는 1인실 등 상급병실료 차액과 페인버스터, 유착방지제 같은 비급여 항목들 때문에 발생합니다.
제왕절개는 포괄수가제 대상이나 비급여는 환자 부담이며, 자연분만보다 긴 입원 기간도 총 비용을 증가시킵니다. 결과적으로 실제 출산 비용은 100만 원에서 300만 원 이상까지 발생할 수 있습니다.
따라서 제왕절개 건강보험 적용 범위와 실제 지불 비용 차이를 명확히 이해해야 합니다. 출산 전 예상 비급여 항목과 병실료를 병원에 문의하고, 과거 후기 참고 시 출산 연도를 확인하며, 실손보험 약관을 꼼꼼히 살펴보는 것이 중요합니다.
따라서 건강보험 적용에도 불구하고 실제 제왕절개 출산 비용은 100만 원에서 300만 원대에 달할 수 있습니다. 2025년부터 제왕절개 건강보험 본인부담률이 0%로 변경되었지만, 실제 퇴원 시 수백만 원의 병원비가 청구되어 산모들이 혼란을 겪습니다.
이는 건강보험 0%가 모든 출산 비용을 의미하지 않기 때문입니다. 실제 병원비는 1인실 등 상급병실료 차액과 페인버스터, 유착방지제 같은 비급여 항목들 때문에 발생합니다.
제왕절개는 포괄수가제 대상이나 비급여는 환자 부담이며, 자연분만보다 긴 입원 기간도 총 비용을 증가시킵니다. 결과적으로 실제 출산 비용은 100만 원에서 300만 원 이상까지 발생할 수 있습니다.
따라서 제왕절개 건강보험 적용 범위와 실제 지불 비용 차이를 명확히 이해해야 합니다. 출산 전 예상 비급여 항목과 병실료를 병원에 문의하고, 과거 후기 참고 시 출산 연도를 확인하며, 실손보험 약관을 꼼꼼히 살펴보는 것이 중요합니다.