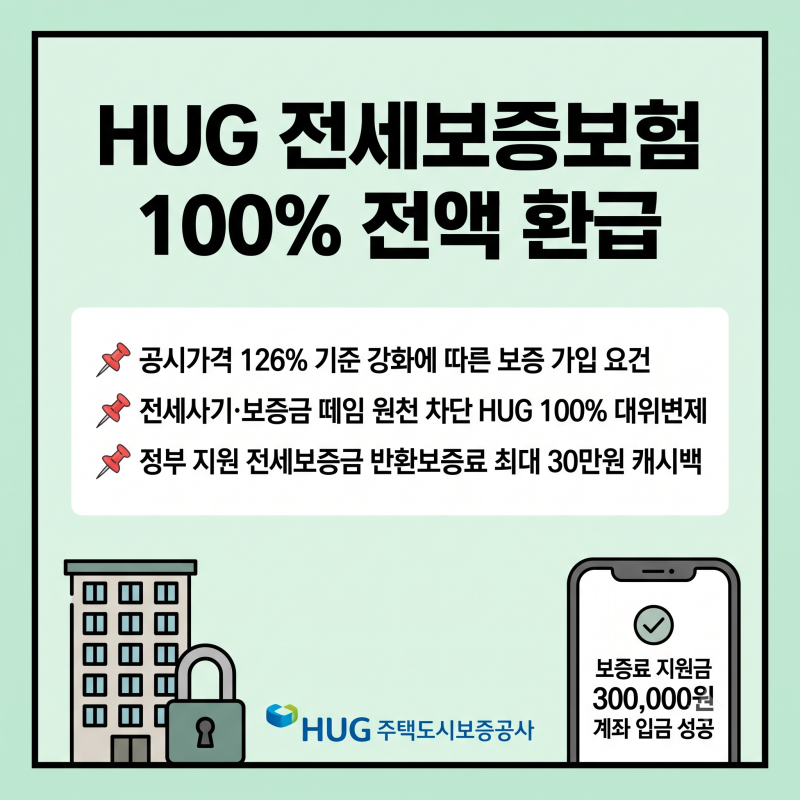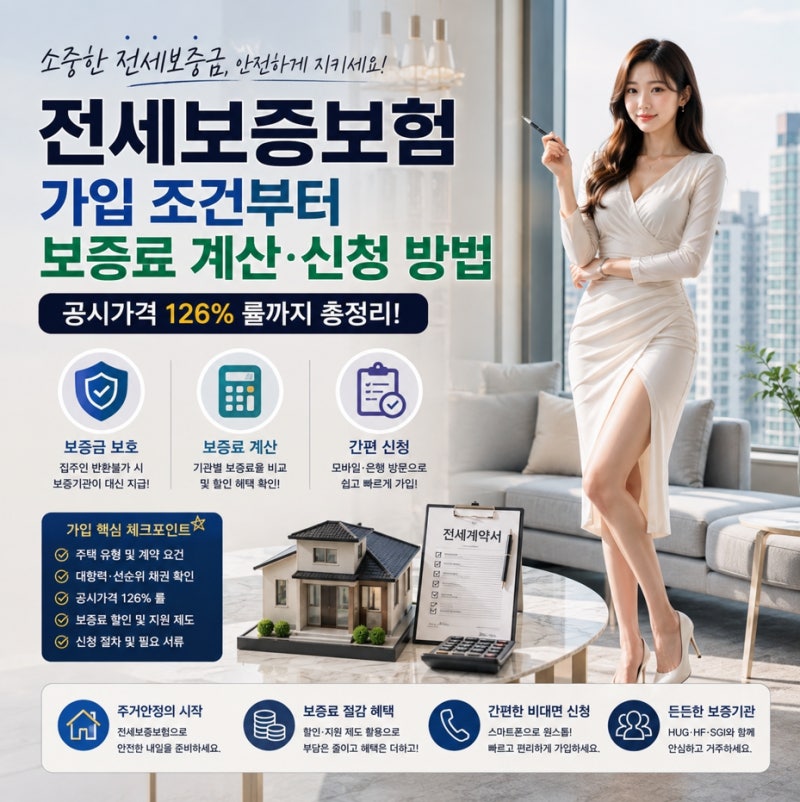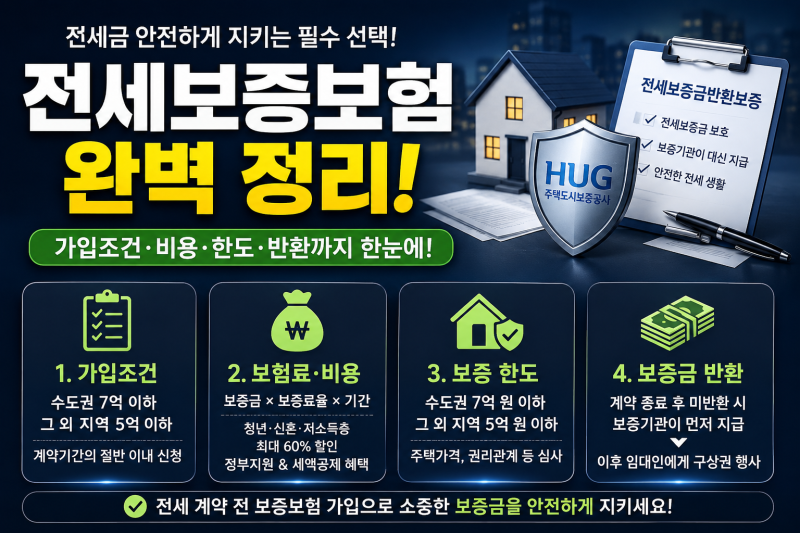
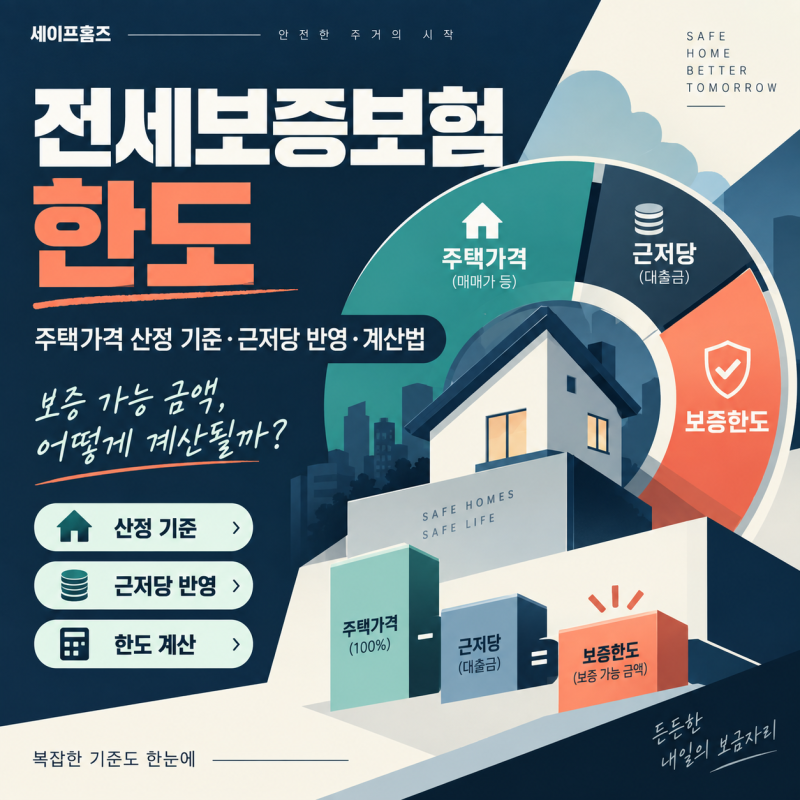
전세보증보험은 임대인이 전세금을 돌려주지 못할 경우 보증기관이 대신 반환을 책임지는 제도입니다. 가입 조건은 보증금 기준 외에도 주택가격 대비 선순위 채권 및 전세보증금 합계가 특정 비율을 넘지 않아야 합니다.
특히 전세보증금이 공시가격의 126% 이내여야 가입 승인을 받을 수 있으며, 보증기관별 보증료율과 한도에 차이가 있습니다. 전세보증보험은 임대인이 전세금을 반환 못 할 경우 보증기관이 대신 지급하는 임차인 보호 제도입니다.
역전세난 속 필수 안전장치지만, 모든 계약이 가입되는 것은 아니며 전세보증보험 비용과 조건 이해가 중요합니다. 계약 전 면밀한 확인이 필수입니다. 가입 핵심은 전세보증금이 주택 공시가격의 126% 이내여야 한다는 점입니다.
이 기준 초과 시 가입 거절되며, 주택 가격 대비 선순위 채권과 전세보증금 합계가 일정 비율을 넘지 않아야 합니다. HUG, HF, SGI서울보증 등 기관별 보장 한도와 보증료율에 차이가 있고, HF는 대출 동시 가입 시 보증료가 저렴합니다.
따라서 전세 계약 전 등기부등본으로 선순위 채권 여부와 금액을 확인하고, 공시가격 및 전세보증금을 기준으로 가입 가능 여부를 점검해야 합니다. 각 기관의 보증료율과 조건을 비교하여 유리한 상품을 선택하십시오.
전세보증보험은 소중한 전세금을 지키기 위한 필수 투자입니다.
특히 전세보증금이 공시가격의 126% 이내여야 가입 승인을 받을 수 있으며, 보증기관별 보증료율과 한도에 차이가 있습니다. 전세보증보험은 임대인이 전세금을 반환 못 할 경우 보증기관이 대신 지급하는 임차인 보호 제도입니다.
역전세난 속 필수 안전장치지만, 모든 계약이 가입되는 것은 아니며 전세보증보험 비용과 조건 이해가 중요합니다. 계약 전 면밀한 확인이 필수입니다. 가입 핵심은 전세보증금이 주택 공시가격의 126% 이내여야 한다는 점입니다.
이 기준 초과 시 가입 거절되며, 주택 가격 대비 선순위 채권과 전세보증금 합계가 일정 비율을 넘지 않아야 합니다. HUG, HF, SGI서울보증 등 기관별 보장 한도와 보증료율에 차이가 있고, HF는 대출 동시 가입 시 보증료가 저렴합니다.
따라서 전세 계약 전 등기부등본으로 선순위 채권 여부와 금액을 확인하고, 공시가격 및 전세보증금을 기준으로 가입 가능 여부를 점검해야 합니다. 각 기관의 보증료율과 조건을 비교하여 유리한 상품을 선택하십시오.
전세보증보험은 소중한 전세금을 지키기 위한 필수 투자입니다.