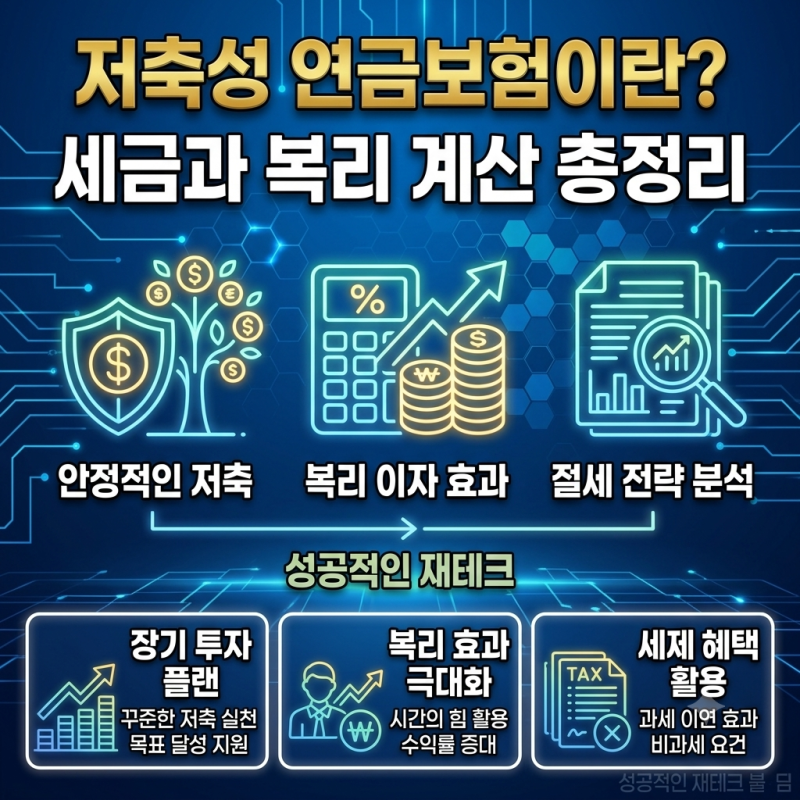
저축성연금보험은 연말정산 세액공제 혜택이 없으며, 연금저축과는 세제 혜택 구조가 다릅니다. 보험차익 비과세 혜택을 받으려면 10년 이상 유지해야 하지만, 사업비 차감과 복잡한 추가 조건이 존재합니다.
중도 해지 시 이자소득세가 부과될 수 있으므로, 가입 전 비과세 요건과 납입 기간을 신중히 확인해야 합니다. 많은 분들이 노후 준비를 위해 저축성연금보험에 관심을 가집니다. 하지만 이름이 비슷한 연금저축과 혼동하거나, 비과세 혜택에 대한 오해를 하는 경우가 많습니다.
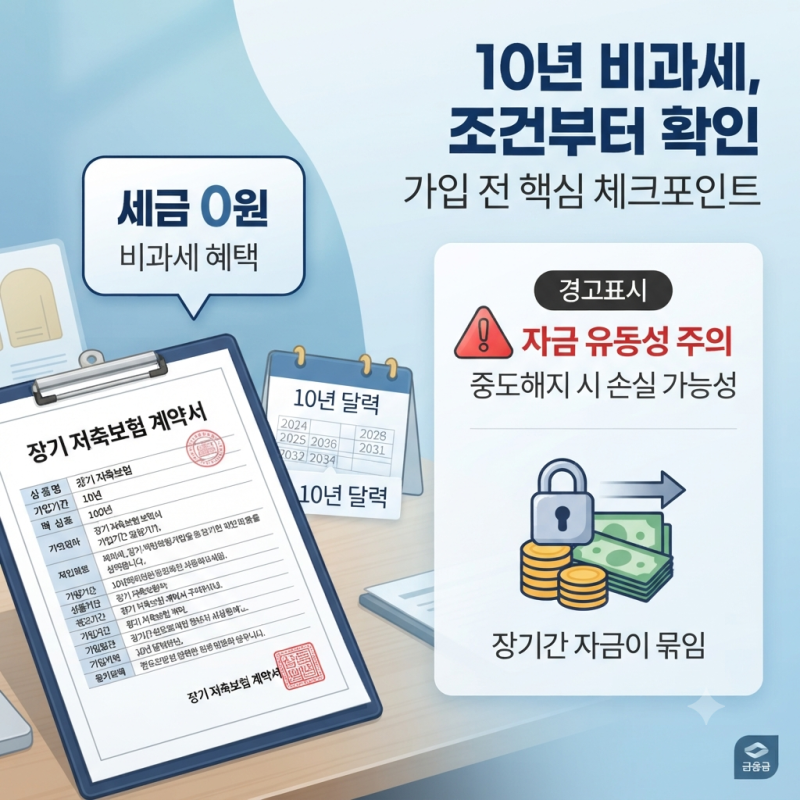
저축성연금보험은 연말정산 시 세액공제를 받을 수 있는 상품이 아니며, 납입 시점이 아닌 연금 수령 시점에 보험차익에 대한 비과세 혜택을 제공합니다. 가장 중요한 비과세 조건은 10년 이상 계약을 유지하는 것이지만, 이것이 전부는 아닙니다.
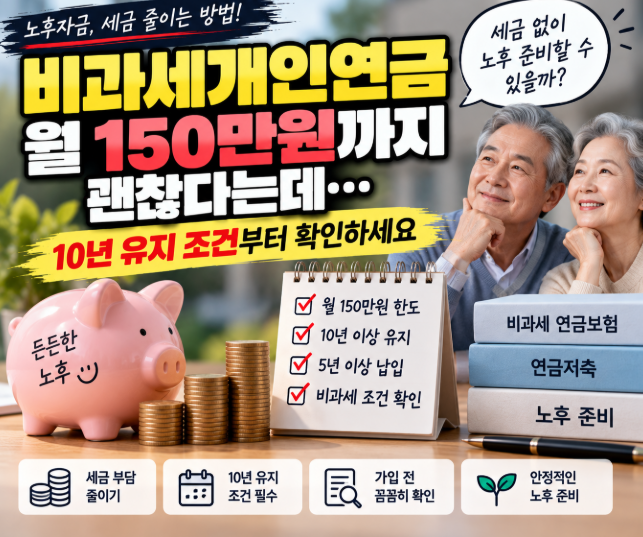
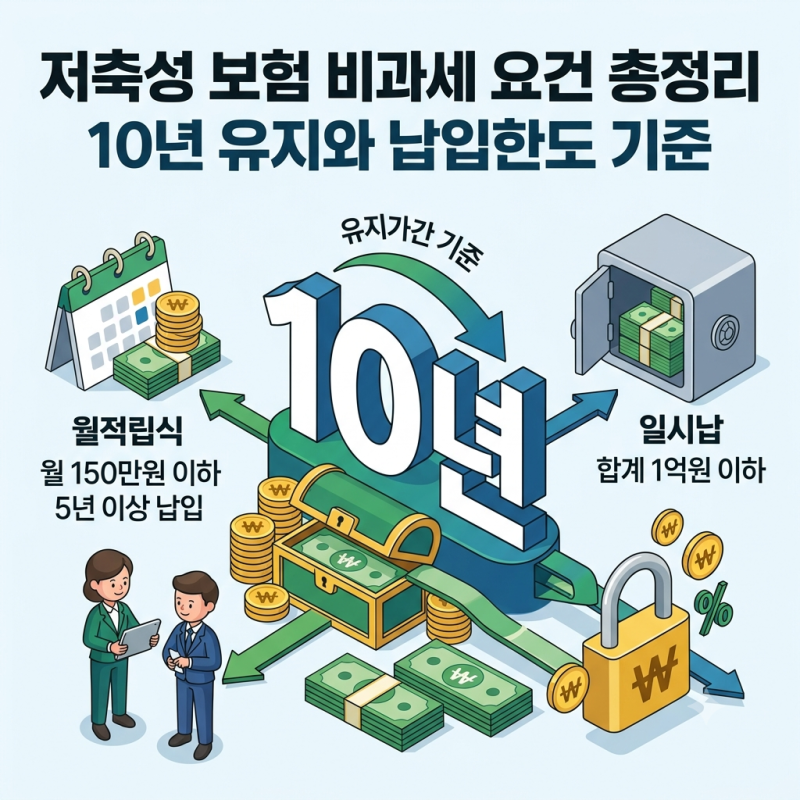
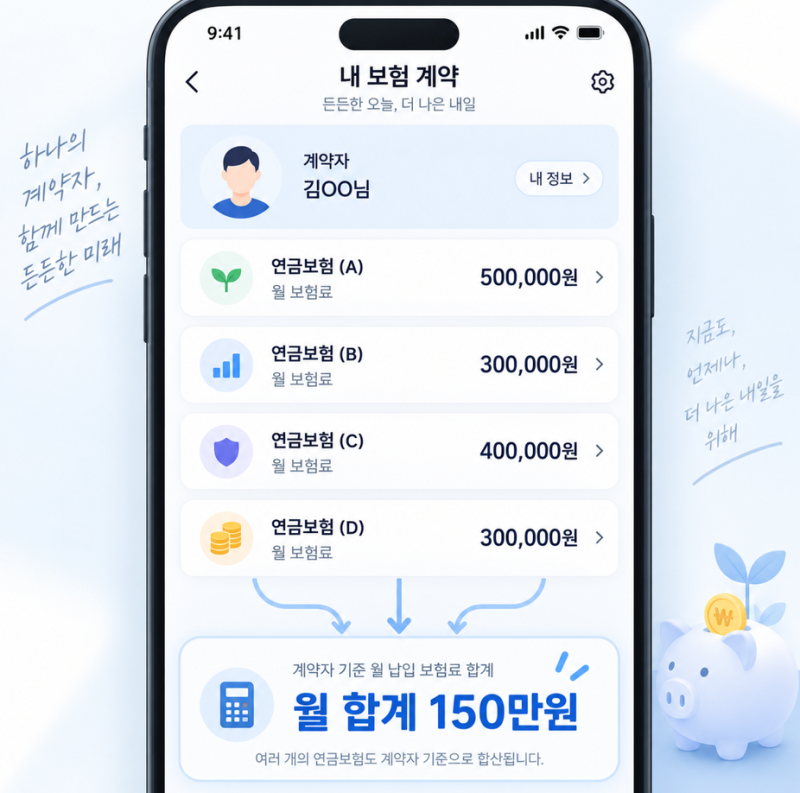
실제로는 보험료 전액이 그대로 적립되지 않고 사업비와 위험보험료가 차감되며, 월 납입보험료 합계액이 150만원 이하, 납입기간 5년 이상 등 추가적인 세부 조건을 충족해야 온전한 비과세 혜택을 누릴 수 있습니다.
만약 10년 이내에 중도 해지할 경우, 그동안 쌓인 이자에 대해 15.4%의 이자소득세가 부과될 수 있으므로 신중한 접근이 필요합니다.
공시이율 적용과 최저보증이율로 안정적인 자산 증식을 기대할 수 있으며, 확정기간형, 종신형, 상속형 등 다양한 연금 수령 방식을 선택할 수 있습니다.
따라서 저축성연금보험 가입을 고려한다면, 단순히 10년 유지라는 조건만 볼 것이 아니라 자신의 소득 수준과 유지 가능 기간, 그리고 비과세 요건의 세부 사항들을 면밀히 검토해야 합니다.
장기적인 관점에서 안정적인 노후 자금 마련을 위한 현명한 선택이 될 수 있도록, 상품의 특징과 조건을 정확히 이해하는 것이 중요합니다.
중도 해지 시 이자소득세가 부과될 수 있으므로, 가입 전 비과세 요건과 납입 기간을 신중히 확인해야 합니다. 많은 분들이 노후 준비를 위해 저축성연금보험에 관심을 가집니다. 하지만 이름이 비슷한 연금저축과 혼동하거나, 비과세 혜택에 대한 오해를 하는 경우가 많습니다.
저축성연금보험은 연말정산 시 세액공제를 받을 수 있는 상품이 아니며, 납입 시점이 아닌 연금 수령 시점에 보험차익에 대한 비과세 혜택을 제공합니다. 가장 중요한 비과세 조건은 10년 이상 계약을 유지하는 것이지만, 이것이 전부는 아닙니다.
실제로는 보험료 전액이 그대로 적립되지 않고 사업비와 위험보험료가 차감되며, 월 납입보험료 합계액이 150만원 이하, 납입기간 5년 이상 등 추가적인 세부 조건을 충족해야 온전한 비과세 혜택을 누릴 수 있습니다.
만약 10년 이내에 중도 해지할 경우, 그동안 쌓인 이자에 대해 15.4%의 이자소득세가 부과될 수 있으므로 신중한 접근이 필요합니다.
공시이율 적용과 최저보증이율로 안정적인 자산 증식을 기대할 수 있으며, 확정기간형, 종신형, 상속형 등 다양한 연금 수령 방식을 선택할 수 있습니다.
따라서 저축성연금보험 가입을 고려한다면, 단순히 10년 유지라는 조건만 볼 것이 아니라 자신의 소득 수준과 유지 가능 기간, 그리고 비과세 요건의 세부 사항들을 면밀히 검토해야 합니다.
장기적인 관점에서 안정적인 노후 자금 마련을 위한 현명한 선택이 될 수 있도록, 상품의 특징과 조건을 정확히 이해하는 것이 중요합니다.