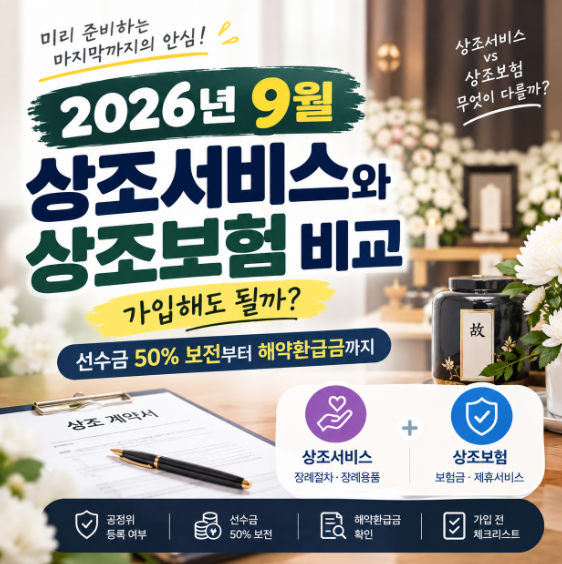


장례보험과 상조서비스는 엄연히 다른 상품이며, 계약 방식과 목적에 큰 차이가 있습니다. 상조회사의 선불식 상품은 선수금의 50%만 법적으로 보전되며, 100% 보장은 '내상조 그대로' 같은 이관 방식입니다.
후불제 상조는 장례 발생 당일에도 가입 가능하며, 상속세 공제 시 장례비는 최대 1,500만원까지 공제될 수 있습니다. 많은 분들이 장례보험과 상조서비스를 혼동하곤 합니다.
하지만 이 두 가지는 엄연히 다른 상품이며, 가입 전 그 차이를 명확히 이해하는 것이 중요합니다. 장례보험은 보험회사가 제공하는 금융상품으로, 사망 시 보험금을 지급하거나 제휴 서비스를 제공하는 형태입니다.
반면 상조서비스는 장례 용품 및 인력 등을 미리 계약하고 월 회비를 납입하는 선불식 할부계약에 해당합니다. 가장 큰 차이점 중 하나는 소비자 보호 방식입니다. 선불식 상조상품의 경우, 상조회사가 폐업하더라도 법적으로 선수금의 50%만 보전받을 수 있습니다.
간혹 100% 보장된다는 오해가 있지만, 이는 '내상조 그대로'와 같이 다른 상조회사로 서비스를 이관하는 방식일 뿐 현금으로 100% 돌려받는 것이 아닙니다. 반면 보험사의 장례 관련 상품은 예금자보호제도 등 보험계약자 보호체계의 적용을 받습니다.
또한, 장례가 발생한 후에 가입하는 '후불제 상조'도 존재하며, 이는 장례 당일에도 연락하여 서비스를 이용할 수 있다는 특징이 있습니다. 장례 비용과 관련하여 상속세 공제 혜택도 고려해야 할 부분입니다.
실제 장례비용은 상속재산가액에서 일정 범위 내에서 공제될 수 있는데, 일반 장례비는 최소 500만원부터 최대 1,000만원까지, 봉안시설 및 자연장지 비용은 별도로 최대 500만원까지 공제가 가능하여 총 1,500만원까지 혜택을 받을 수 있습니다.
이처럼 장례 관련 상품은 종류와 특징이 다양하므로, 자신의 상황과 필요에 맞춰 각 상품의 약관과 조건을 꼼꼼히 비교하고 전문가와 상담하여 신중하게 선택하는 것이 현명합니다.
후불제 상조는 장례 발생 당일에도 가입 가능하며, 상속세 공제 시 장례비는 최대 1,500만원까지 공제될 수 있습니다. 많은 분들이 장례보험과 상조서비스를 혼동하곤 합니다.
하지만 이 두 가지는 엄연히 다른 상품이며, 가입 전 그 차이를 명확히 이해하는 것이 중요합니다. 장례보험은 보험회사가 제공하는 금융상품으로, 사망 시 보험금을 지급하거나 제휴 서비스를 제공하는 형태입니다.
반면 상조서비스는 장례 용품 및 인력 등을 미리 계약하고 월 회비를 납입하는 선불식 할부계약에 해당합니다. 가장 큰 차이점 중 하나는 소비자 보호 방식입니다. 선불식 상조상품의 경우, 상조회사가 폐업하더라도 법적으로 선수금의 50%만 보전받을 수 있습니다.
간혹 100% 보장된다는 오해가 있지만, 이는 '내상조 그대로'와 같이 다른 상조회사로 서비스를 이관하는 방식일 뿐 현금으로 100% 돌려받는 것이 아닙니다. 반면 보험사의 장례 관련 상품은 예금자보호제도 등 보험계약자 보호체계의 적용을 받습니다.
또한, 장례가 발생한 후에 가입하는 '후불제 상조'도 존재하며, 이는 장례 당일에도 연락하여 서비스를 이용할 수 있다는 특징이 있습니다. 장례 비용과 관련하여 상속세 공제 혜택도 고려해야 할 부분입니다.
실제 장례비용은 상속재산가액에서 일정 범위 내에서 공제될 수 있는데, 일반 장례비는 최소 500만원부터 최대 1,000만원까지, 봉안시설 및 자연장지 비용은 별도로 최대 500만원까지 공제가 가능하여 총 1,500만원까지 혜택을 받을 수 있습니다.
이처럼 장례 관련 상품은 종류와 특징이 다양하므로, 자신의 상황과 필요에 맞춰 각 상품의 약관과 조건을 꼼꼼히 비교하고 전문가와 상담하여 신중하게 선택하는 것이 현명합니다.