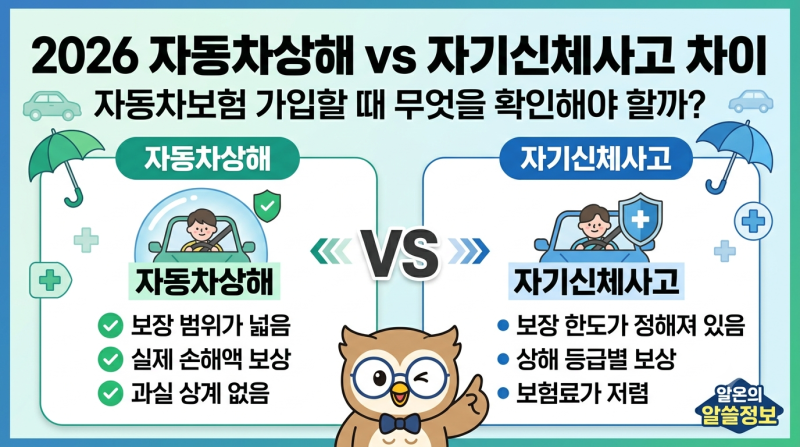

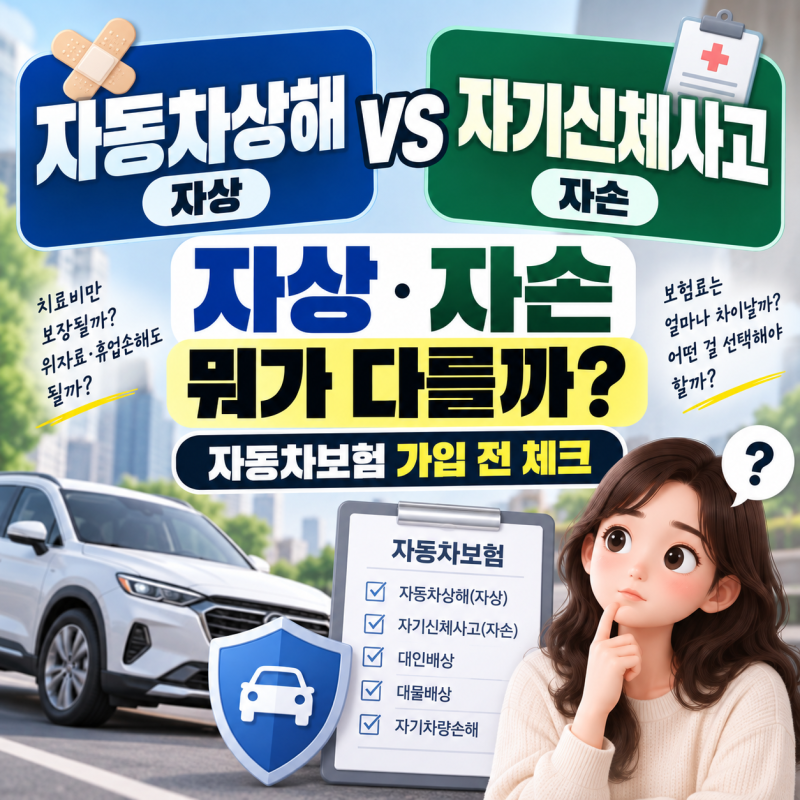
자동차상해보험은 자기신체사고와 달리 단독사고나 본인 과실이 있는 사고에도 대인배상 지급기준에 준하여 보상합니다. 특히 치료비 외에 위자료와 휴업손해까지 폭넓게 보장하며, 가입 한도 또한 자기신체사고보다 높게 설정할 수 있습니다.
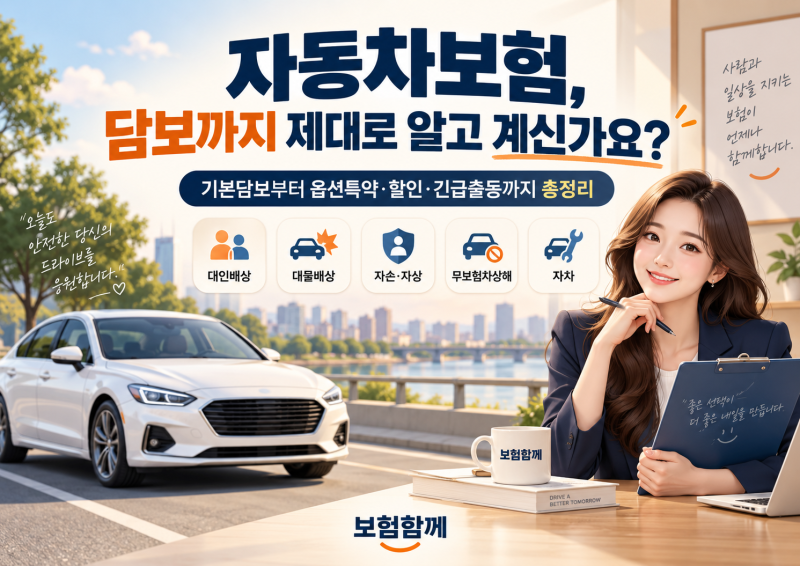
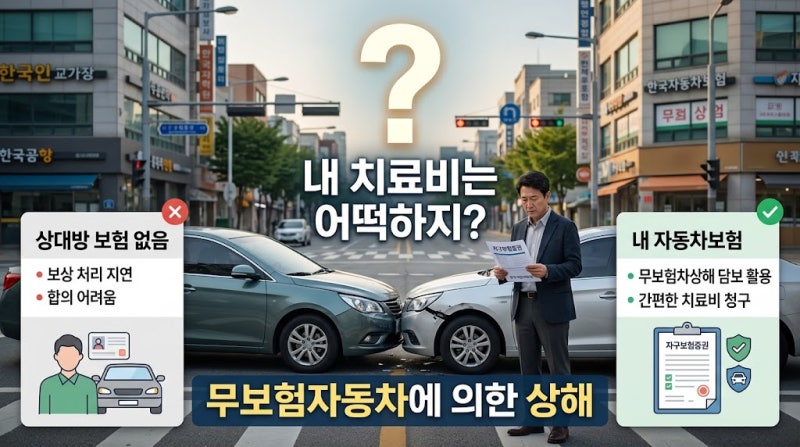
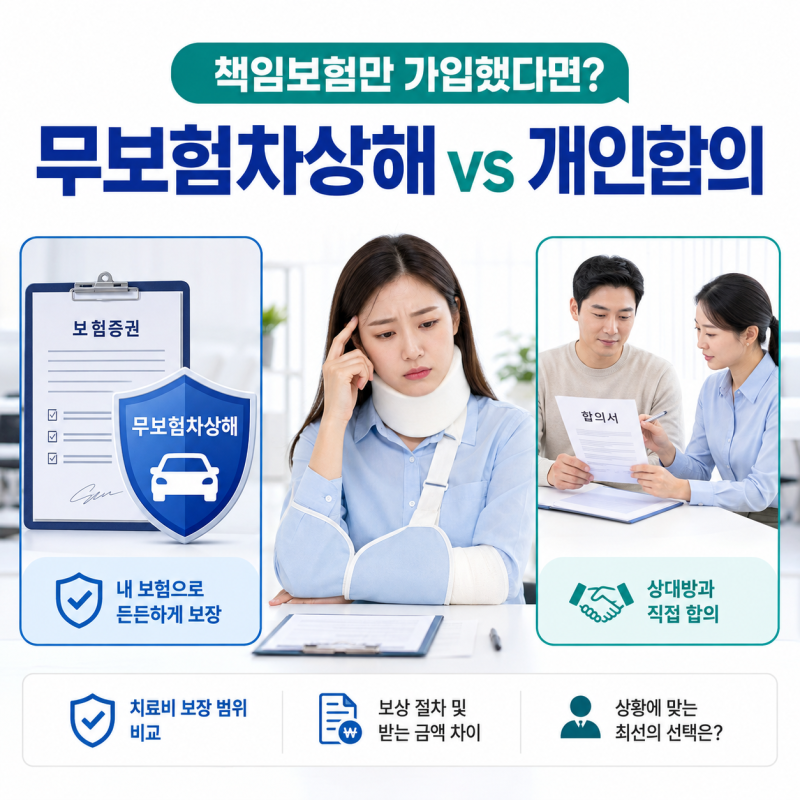
무보험차상해는 상대방이 무보험이거나 뺑소니 사고 시 피보험자의 신체 손해를 보상하는 담보로, 차량 수리비는 포함되지 않습니다. 자동차보험 가입 시 많은 운전자들이 자기신체사고와 자동차상해보험 사이에서 고민합니다.
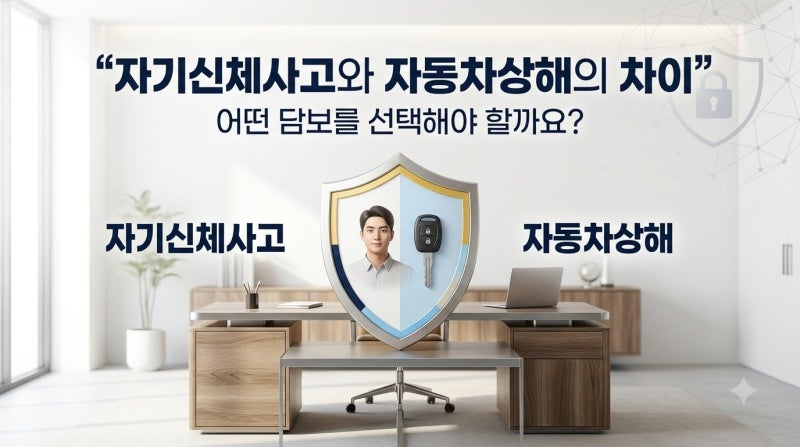
두 담보 모두 자동차 사고로 인한 본인의 상해를 보장하지만, 보상 범위와 산정 방식에서 큰 차이를 보입니다. 자동차상해보험은 단순히 치료비만을 보장하는 자기신체사고와 달리, 사고로 인한 위자료와 휴업손해까지 대인배상 지급기준에 준하여 폭넓게 보상하는 것이 특징입니다.
특히 자동차상해보험은 음주운전이나 졸음운전과 같은 단독사고, 또는 본인 과실이 있는 사고에서도 마치 가해자가 있는 것처럼 보상받을 수 있어 운전자에게 유리합니다.
가입 한도 또한 자기신체사고보다 훨씬 높게 설정할 수 있어, 중상해 발생 시 더 큰 보장을 기대할 수 있습니다.
반면 무보험차상해는 상대방이 보험에 가입하지 않았거나 뺑소니 사고를 냈을 때 피보험자의 신체 손해를 보상하는 담보로, 차량 수리비는 보장하지 않으므로 혼동하지 않아야 합니다.
결론적으로 자동차상해보험은 자기신체사고보다 보험료가 다소 높을 수 있지만, 사고 발생 시 더 넓은 범위의 손해를 실질적으로 보상받을 수 있다는 점에서 많은 전문가들이 추천하는 담보입니다. 자신의 운전 습관과 예상되는 위험을 고려하여 현명하게 선택하는 것이 중요합니다.
무보험차상해는 상대방이 무보험이거나 뺑소니 사고 시 피보험자의 신체 손해를 보상하는 담보로, 차량 수리비는 포함되지 않습니다. 자동차보험 가입 시 많은 운전자들이 자기신체사고와 자동차상해보험 사이에서 고민합니다.
두 담보 모두 자동차 사고로 인한 본인의 상해를 보장하지만, 보상 범위와 산정 방식에서 큰 차이를 보입니다. 자동차상해보험은 단순히 치료비만을 보장하는 자기신체사고와 달리, 사고로 인한 위자료와 휴업손해까지 대인배상 지급기준에 준하여 폭넓게 보상하는 것이 특징입니다.
특히 자동차상해보험은 음주운전이나 졸음운전과 같은 단독사고, 또는 본인 과실이 있는 사고에서도 마치 가해자가 있는 것처럼 보상받을 수 있어 운전자에게 유리합니다.
가입 한도 또한 자기신체사고보다 훨씬 높게 설정할 수 있어, 중상해 발생 시 더 큰 보장을 기대할 수 있습니다.
반면 무보험차상해는 상대방이 보험에 가입하지 않았거나 뺑소니 사고를 냈을 때 피보험자의 신체 손해를 보상하는 담보로, 차량 수리비는 보장하지 않으므로 혼동하지 않아야 합니다.
결론적으로 자동차상해보험은 자기신체사고보다 보험료가 다소 높을 수 있지만, 사고 발생 시 더 넓은 범위의 손해를 실질적으로 보상받을 수 있다는 점에서 많은 전문가들이 추천하는 담보입니다. 자신의 운전 습관과 예상되는 위험을 고려하여 현명하게 선택하는 것이 중요합니다.