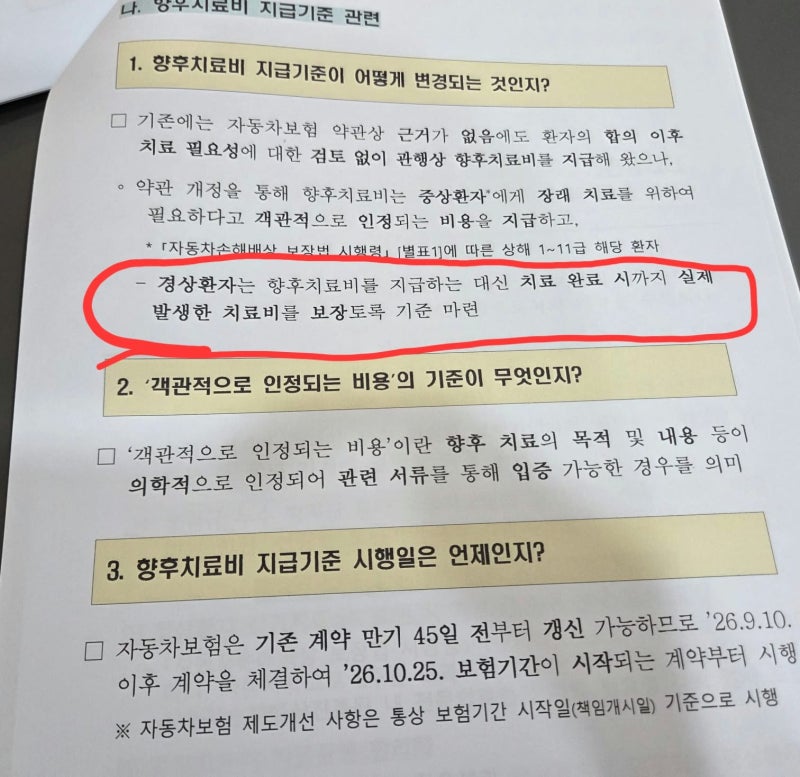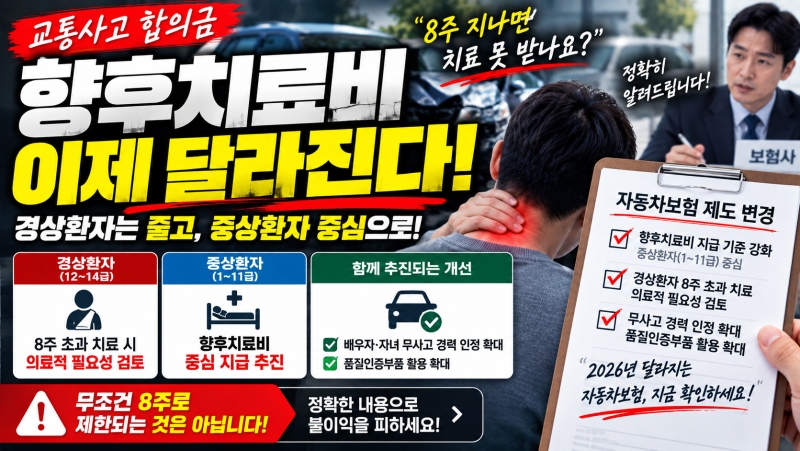


2026년 9월 10일부터 자동차보험 경상환자 합의금 기준이 변경되어 2주 진단 고정금액은 없습니다. 특히 '합의금 0원'은 오해이며, 향후치료비 항목이 경상환자에게 원칙적으로 지급되지 않는 것입니다.
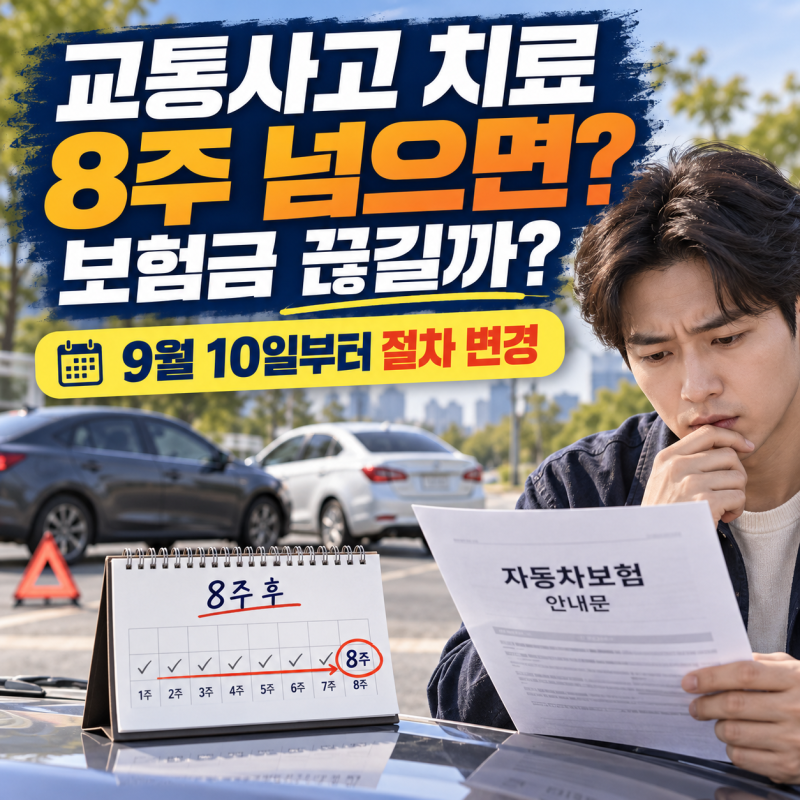
8주가 넘어도 치료가 중단되는 것이 아니며, 보험사의 조기 합의 압박에 서두르지 말고 충분히 치료받아야 합니다. 최근 자동차보험 합의금에 대한 오해와 혼란이 가중되고 있습니다.
특히 2026년 9월 10일부터 경상환자 보상 기준이 변경되면서 '2주 진단이면 합의금 100만원', '8주 넘으면 치료 중단', '합의금 0원'과 같은 잘못된 정보들이 확산되고 있습니다. 하지만 이는 사실과 다릅니다.
자동차보험 약관상 2주 진단에 대한 고정된 합의금은 없으며, 실제 상해등급, 위자료, 치료비, 소득감소로 인한 휴업손해, 그리고 본인 과실 여부가 최종 합의금을 결정합니다.
특히 직장인이나 자영업자의 경우, 실제 소득 감소를 증명하면 휴업손해를 통해 더 많은 보상을 받을 수 있습니다. 가장 큰 오해 중 하나는 '8주가 넘으면 치료가 중단된다'는 것입니다.
보험사에서는 4주 초과 및 8주 차에 진단서 제출을 요구하며 합의를 종용할 수 있지만, 담당 의사의 추가 진단서나 소견서가 있다면 합법적으로 치료를 계속 받을 수 있습니다. 또한 '합의금 0원'이라는 말도 정확하지 않습니다.
경상환자에게 원칙적으로 지급되지 않는 것은 여러 합의금 항목 중 '향후치료비'이며, 정신적 고통에 대한 위자료와 휴업손해는 여전히 지급됩니다.
보험사의 조기 합의 압박에 섣불리 서명하면 후유증 발생 시 추가 보상을 받기 어려우니, 몸이 완전히 회복될 때까지 충분히 치료받는 것이 중요합니다. 교통사고 발생 시 자신의 권리를 제대로 찾기 위해서는 변경된 자동차보험 약관을 정확히 이해하고 대처해야 합니다.
특히 과실 비율에 따라 자기신체사고(자손/자상) 보험을 활용할 수도 있으며, 상대방 보험사와 별개로 내 통장에 들어오는 '자부상' 특약을 적극적으로 활용하는 것도 좋은 방법입니다.
불확실한 정보에 현혹되지 말고, 전문가의 도움을 받거나 관련 법규를 꼼꼼히 확인하여 정당한 자동차보험 합의금을 받아내시길 바랍니다.
8주가 넘어도 치료가 중단되는 것이 아니며, 보험사의 조기 합의 압박에 서두르지 말고 충분히 치료받아야 합니다. 최근 자동차보험 합의금에 대한 오해와 혼란이 가중되고 있습니다.
특히 2026년 9월 10일부터 경상환자 보상 기준이 변경되면서 '2주 진단이면 합의금 100만원', '8주 넘으면 치료 중단', '합의금 0원'과 같은 잘못된 정보들이 확산되고 있습니다. 하지만 이는 사실과 다릅니다.
자동차보험 약관상 2주 진단에 대한 고정된 합의금은 없으며, 실제 상해등급, 위자료, 치료비, 소득감소로 인한 휴업손해, 그리고 본인 과실 여부가 최종 합의금을 결정합니다.
특히 직장인이나 자영업자의 경우, 실제 소득 감소를 증명하면 휴업손해를 통해 더 많은 보상을 받을 수 있습니다. 가장 큰 오해 중 하나는 '8주가 넘으면 치료가 중단된다'는 것입니다.
보험사에서는 4주 초과 및 8주 차에 진단서 제출을 요구하며 합의를 종용할 수 있지만, 담당 의사의 추가 진단서나 소견서가 있다면 합법적으로 치료를 계속 받을 수 있습니다. 또한 '합의금 0원'이라는 말도 정확하지 않습니다.
경상환자에게 원칙적으로 지급되지 않는 것은 여러 합의금 항목 중 '향후치료비'이며, 정신적 고통에 대한 위자료와 휴업손해는 여전히 지급됩니다.
보험사의 조기 합의 압박에 섣불리 서명하면 후유증 발생 시 추가 보상을 받기 어려우니, 몸이 완전히 회복될 때까지 충분히 치료받는 것이 중요합니다. 교통사고 발생 시 자신의 권리를 제대로 찾기 위해서는 변경된 자동차보험 약관을 정확히 이해하고 대처해야 합니다.
특히 과실 비율에 따라 자기신체사고(자손/자상) 보험을 활용할 수도 있으며, 상대방 보험사와 별개로 내 통장에 들어오는 '자부상' 특약을 적극적으로 활용하는 것도 좋은 방법입니다.
불확실한 정보에 현혹되지 말고, 전문가의 도움을 받거나 관련 법규를 꼼꼼히 확인하여 정당한 자동차보험 합의금을 받아내시길 바랍니다.