2026년 자동차보험료는 평균 1.3~1.4% 인상되었으며, 무사고 운전자도 기본요율 상승으로 보험료가 오를 수 있습니다. 다이렉트 가입과 할인 특약 활용을 통해 최대 40%까지 보험료를 절감할 수 있는 구체적인 방법들이 제시됩니다.
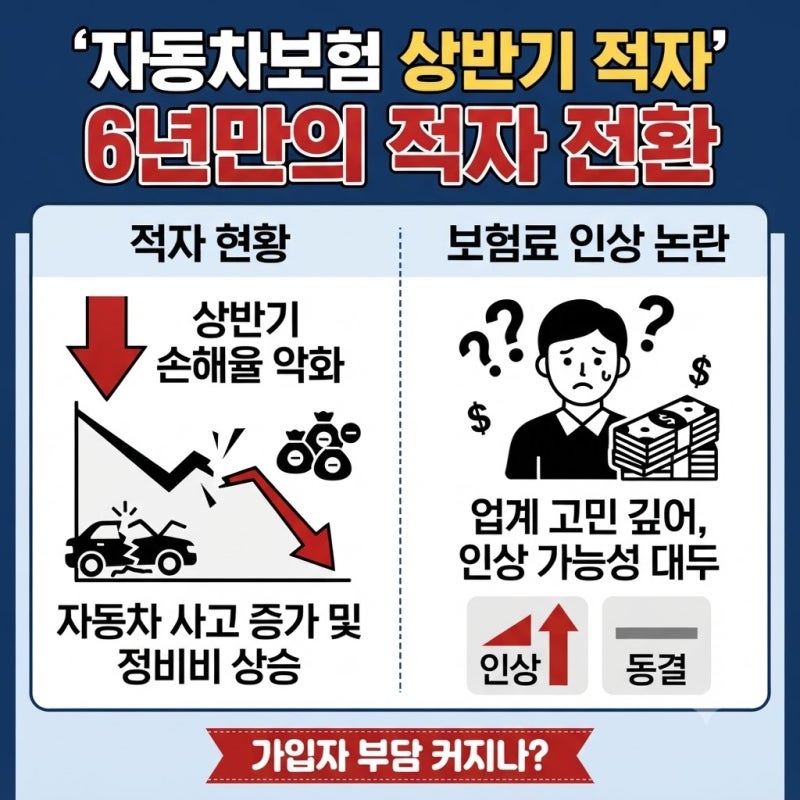
2026년 상반기 자동차보험 보험손익은 6년 만에 적자를 기록했으나, 투자손익을 포함한 총손익은 흑자이며 보험료 인상으로 직결된다고 단정하기는 어렵습니다. 2026년, 자동차보험료가 평균 1.3~1.4% 인상되면서 많은 운전자들이 당혹감을 감추지 못하고 있습니다.
특히 무사고 운전자조차 보험료 인상을 경험하며 그 배경에 대한 궁금증이 커지고 있습니다. 이는 차량 부품값, 정비 공임, 의료수가 상승 등 보험업계 전반의 손해율에 연동되는 기본요율이 올랐기 때문입니다.
개인의 운전 이력과 무관하게 시장 전체의 비용 증가가 보험료에 반영되는 구조입니다. 하지만 이러한 인상 흐름 속에서도 보험료를 효과적으로 절감할 수 있는 방법은 분명히 존재합니다.
가장 기본적인 전략은 설계사나 대리점을 거치지 않고 직접 온라인으로 가입하는 '다이렉트 보험'을 활용하는 것입니다. 이를 통해 중간 수수료를 절감하여 기본 15~20%의 할인을 받을 수 있습니다.
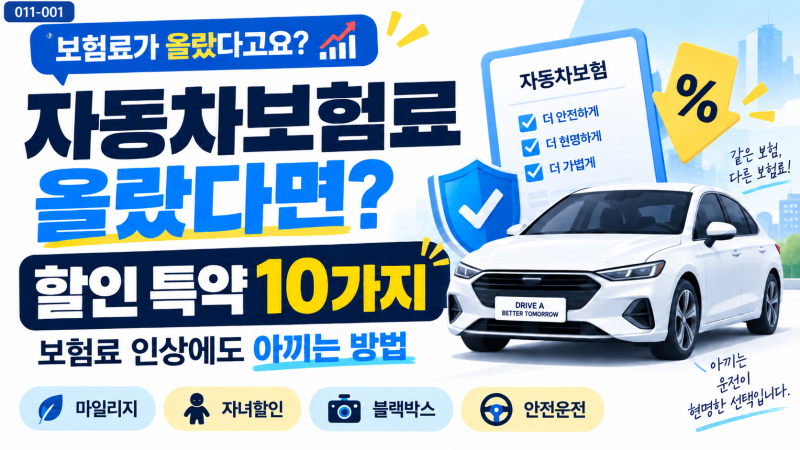
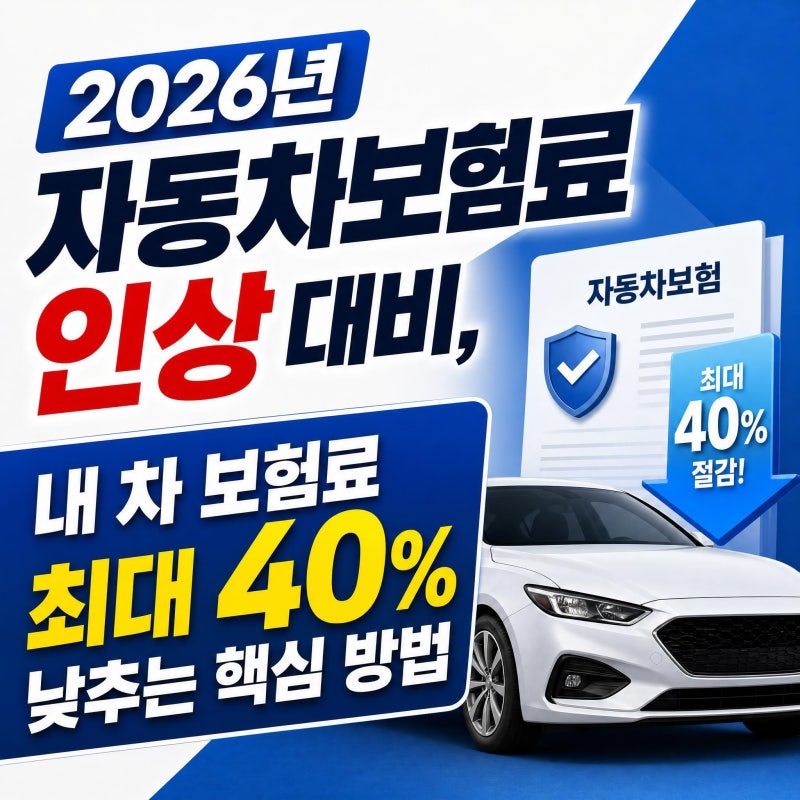
여기에 주행거리(마일리지) 특약, 첨단 안전장치 할인, 블랙박스 할인 등 자신에게 해당하는 다양한 할인 특약을 중복 적용하면 최대 30~40%까지 보험료를 낮출 수 있습니다.
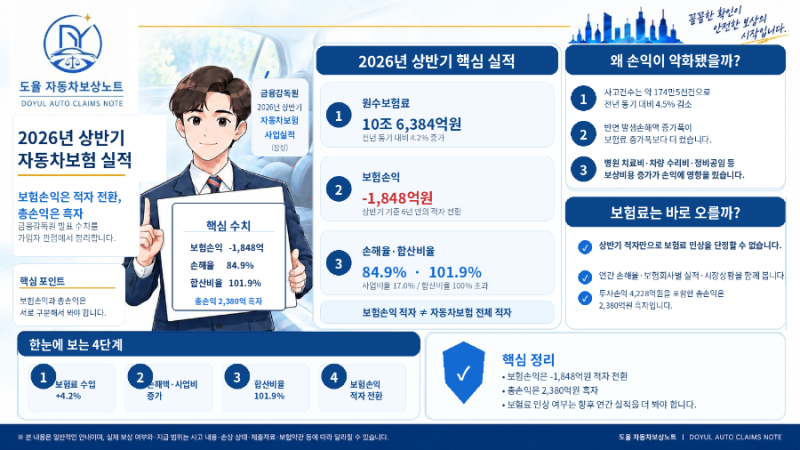
매년 보험사별 손해율과 정책이 달라지므로, 갱신 시점마다 여러 보험사의 견적을 비교해보는 것이 중요합니다. 한편, 2026년 상반기 자동차보험의 보험손익은 6년 만에 1,848억 원의 적자를 기록했다는 소식이 전해져 추가 인상에 대한 우려가 커지고 있습니다.
보험영업 측면에서는 손해액과 사업비 부담이 수입보다 커진 합산비율 101.9%를 기록한 것입니다. 그러나 투자손익을 포함한 총손익은 2,380억 원 흑자를 기록했기에, 단순히 보험손익 적자만으로 보험료가 즉시 인상된다고 단정하기는 어렵습니다.
운전자들은 이러한 시장 상황을 주시하면서도, 개인적인 절감 전략을 꾸준히 실행하여 현명하게 대응해야 할 시점입니다.
2026년 상반기 자동차보험 보험손익은 6년 만에 적자를 기록했으나, 투자손익을 포함한 총손익은 흑자이며 보험료 인상으로 직결된다고 단정하기는 어렵습니다. 2026년, 자동차보험료가 평균 1.3~1.4% 인상되면서 많은 운전자들이 당혹감을 감추지 못하고 있습니다.
특히 무사고 운전자조차 보험료 인상을 경험하며 그 배경에 대한 궁금증이 커지고 있습니다. 이는 차량 부품값, 정비 공임, 의료수가 상승 등 보험업계 전반의 손해율에 연동되는 기본요율이 올랐기 때문입니다.
개인의 운전 이력과 무관하게 시장 전체의 비용 증가가 보험료에 반영되는 구조입니다. 하지만 이러한 인상 흐름 속에서도 보험료를 효과적으로 절감할 수 있는 방법은 분명히 존재합니다.
가장 기본적인 전략은 설계사나 대리점을 거치지 않고 직접 온라인으로 가입하는 '다이렉트 보험'을 활용하는 것입니다. 이를 통해 중간 수수료를 절감하여 기본 15~20%의 할인을 받을 수 있습니다.
여기에 주행거리(마일리지) 특약, 첨단 안전장치 할인, 블랙박스 할인 등 자신에게 해당하는 다양한 할인 특약을 중복 적용하면 최대 30~40%까지 보험료를 낮출 수 있습니다.
매년 보험사별 손해율과 정책이 달라지므로, 갱신 시점마다 여러 보험사의 견적을 비교해보는 것이 중요합니다. 한편, 2026년 상반기 자동차보험의 보험손익은 6년 만에 1,848억 원의 적자를 기록했다는 소식이 전해져 추가 인상에 대한 우려가 커지고 있습니다.
보험영업 측면에서는 손해액과 사업비 부담이 수입보다 커진 합산비율 101.9%를 기록한 것입니다. 그러나 투자손익을 포함한 총손익은 2,380억 원 흑자를 기록했기에, 단순히 보험손익 적자만으로 보험료가 즉시 인상된다고 단정하기는 어렵습니다.
운전자들은 이러한 시장 상황을 주시하면서도, 개인적인 절감 전략을 꾸준히 실행하여 현명하게 대응해야 할 시점입니다.