자동차보험은 법적 의무인 의무보험과 선택적 보장을 넓히는 임의보험으로 나뉘며, 각 담보의 역할을 이해하는 것이 중요합니다.
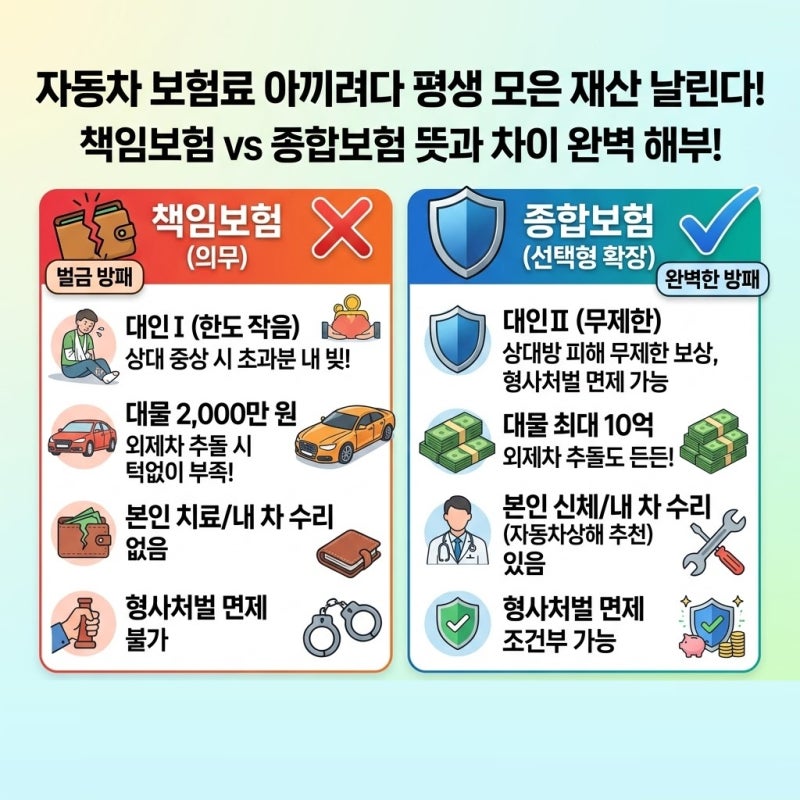
특히 대인배상 2는 사고 시 형사처벌 면제를 위한 필수적인 선택 담보이며, 자기신체사고보다 보장 범위가 넓은 자동차상해 특약이 운전자에게 유리합니다.
초보 운전자는 운전자 범위 축소, 과거 운전 경력 인정, 마일리지 특약 활용 등으로 높은 보험료를 효과적으로 절감할 수 있습니다. 자동차보험종류는 운전자라면 매년 필수로 가입해야 하지만, 복잡한 담보와 특약 때문에 고민이 많습니다.
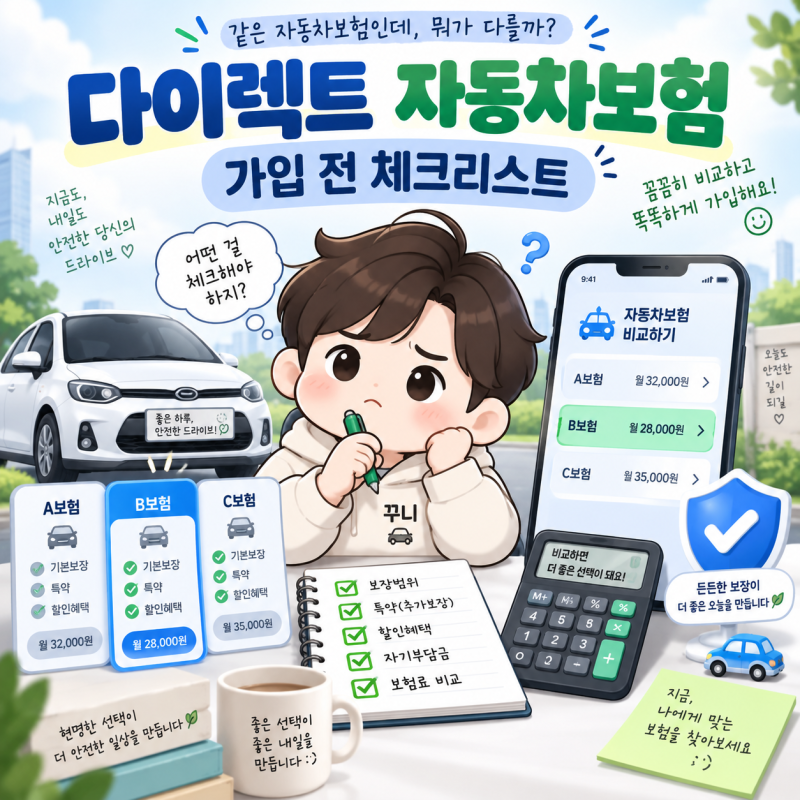
내게 필요한 보장이 무엇인지, 어떤 순서로 가입해야 불필요한 지출을 막을 수 있는지 명확한 기준을 세우는 것이 중요합니다. 특히 법적으로 강제되는 의무보험과 선택적으로 보장을 넓히는 임의보험의 차이를 이해하는 것이 첫걸음입니다.
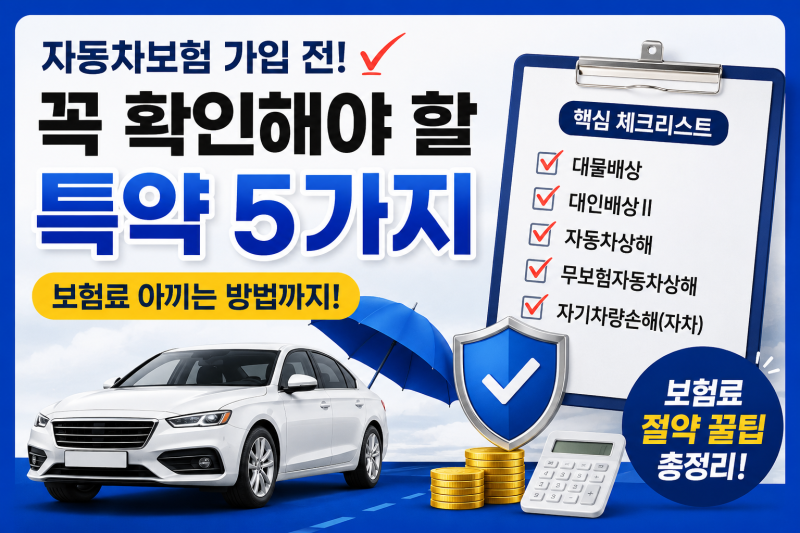
의무보험에는 대인배상 1과 대물배상이 포함되며, 대인배상 1은 법정 한도 내에서 타인의 인명 피해를 보상합니다. 대물배상은 타인의 재물 손해를 보상하는데, 최근 고가 수입차 증가로 최소 2억 원에서 5억 원 이상으로 설정하는 것이 안전합니다.
임의보험 중 대인배상 2는 대인배상 1의 한도를 초과하는 손해를 무한으로 보장하며, 교통사고처리특례법상 형사처벌 면제를 위해 필수적입니다. 또한, 운전자 본인과 가족을 위한 보장으로는 자기신체사고보다 보장 범위가 넓은 자동차상해 특약을 선택하는 것이 훨씬 유리합니다.
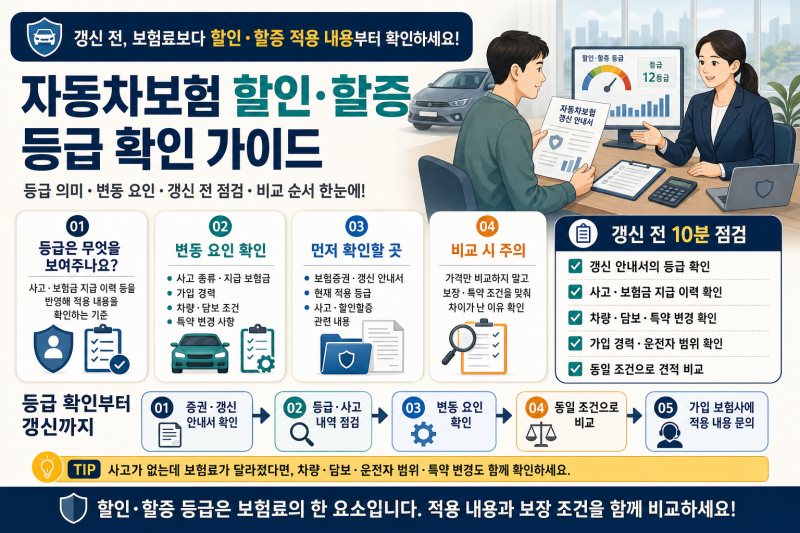
자동차보험료는 운전자의 연령, 가입 경력, 차량 종류 등 다양한 요소에 따라 크게 달라집니다. 특히 20대 초반 운전자는 사고 위험률이 높아 보험료가 가장 높게 책정되는 경향이 있습니다.
보험료를 절감하기 위해서는 운전자 범위를 실제 운전자에 맞춰 좁히고, 군 운전병이나 회사 운전직 등 과거 운전 경력을 인정받는 것이 중요합니다.
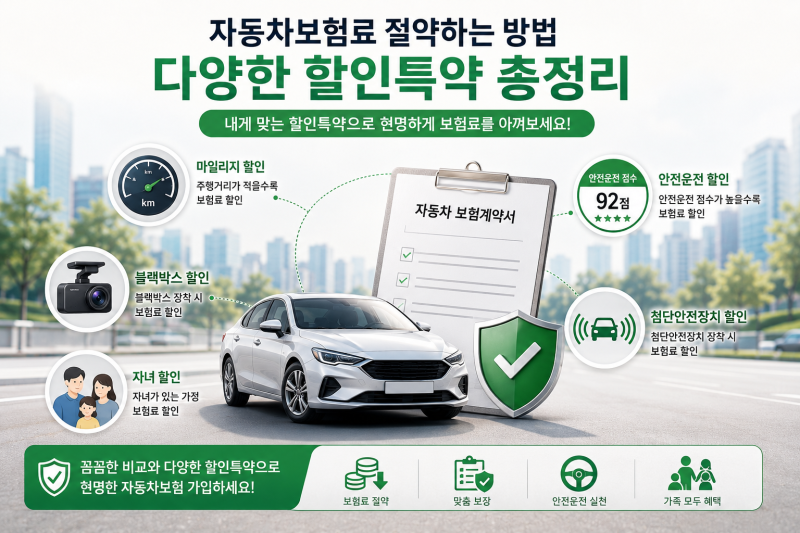
연간 주행거리가 짧다면 마일리지 특약을 활용하고, 블랙박스나 첨단 안전장치 장착 시 할인 혜택을 적극적으로 활용하여 불필요한 지출을 줄일 수 있습니다.
특히 대인배상 2는 사고 시 형사처벌 면제를 위한 필수적인 선택 담보이며, 자기신체사고보다 보장 범위가 넓은 자동차상해 특약이 운전자에게 유리합니다.
초보 운전자는 운전자 범위 축소, 과거 운전 경력 인정, 마일리지 특약 활용 등으로 높은 보험료를 효과적으로 절감할 수 있습니다. 자동차보험종류는 운전자라면 매년 필수로 가입해야 하지만, 복잡한 담보와 특약 때문에 고민이 많습니다.
내게 필요한 보장이 무엇인지, 어떤 순서로 가입해야 불필요한 지출을 막을 수 있는지 명확한 기준을 세우는 것이 중요합니다. 특히 법적으로 강제되는 의무보험과 선택적으로 보장을 넓히는 임의보험의 차이를 이해하는 것이 첫걸음입니다.
의무보험에는 대인배상 1과 대물배상이 포함되며, 대인배상 1은 법정 한도 내에서 타인의 인명 피해를 보상합니다. 대물배상은 타인의 재물 손해를 보상하는데, 최근 고가 수입차 증가로 최소 2억 원에서 5억 원 이상으로 설정하는 것이 안전합니다.
임의보험 중 대인배상 2는 대인배상 1의 한도를 초과하는 손해를 무한으로 보장하며, 교통사고처리특례법상 형사처벌 면제를 위해 필수적입니다. 또한, 운전자 본인과 가족을 위한 보장으로는 자기신체사고보다 보장 범위가 넓은 자동차상해 특약을 선택하는 것이 훨씬 유리합니다.
자동차보험료는 운전자의 연령, 가입 경력, 차량 종류 등 다양한 요소에 따라 크게 달라집니다. 특히 20대 초반 운전자는 사고 위험률이 높아 보험료가 가장 높게 책정되는 경향이 있습니다.
보험료를 절감하기 위해서는 운전자 범위를 실제 운전자에 맞춰 좁히고, 군 운전병이나 회사 운전직 등 과거 운전 경력을 인정받는 것이 중요합니다.
연간 주행거리가 짧다면 마일리지 특약을 활용하고, 블랙박스나 첨단 안전장치 장착 시 할인 혜택을 적극적으로 활용하여 불필요한 지출을 줄일 수 있습니다.