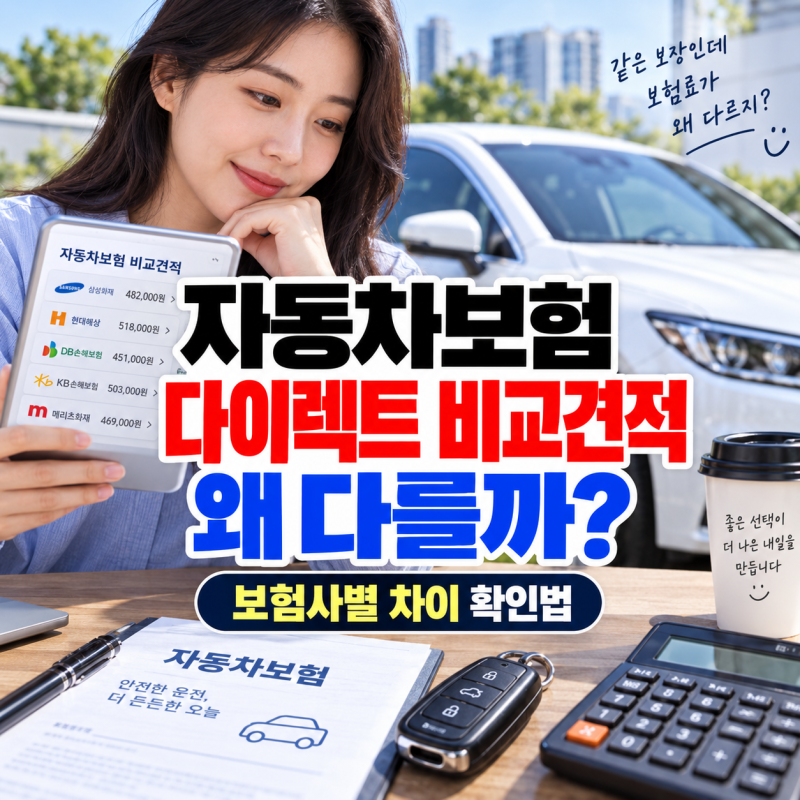
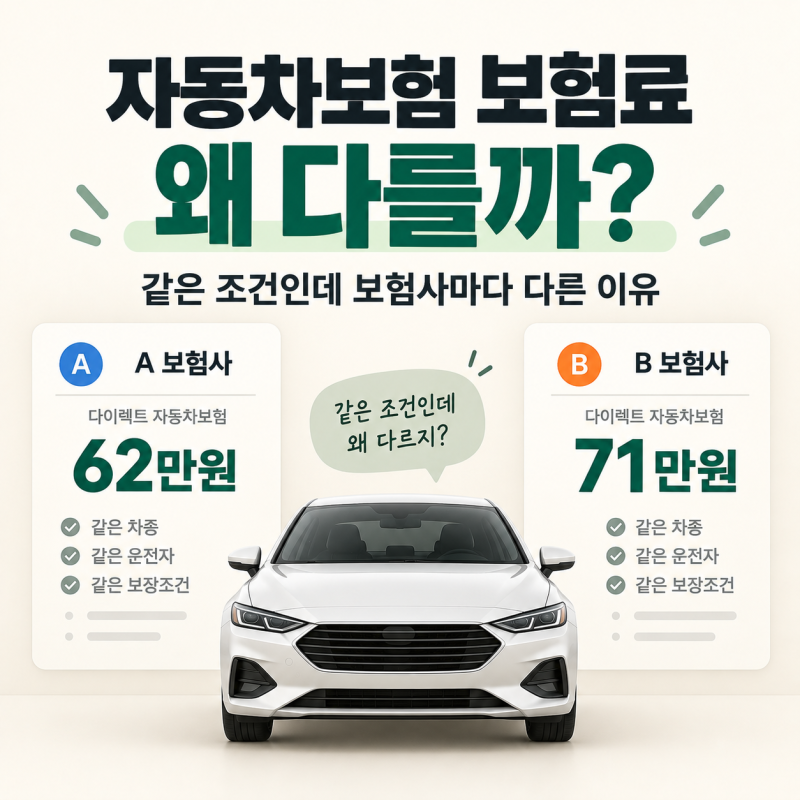
자동차보험료는 같은 조건이라도 보험사별 자체 통계, 손해율, 운영비용 차이로 인해 다르게 산출됩니다. 보험료가 비싸다고 보상금이 더 많거나 보상 기준이 달라지는 것은 아니며, 동일 조건에서는 보상 기준이 같습니다.
20~30대 첫 가입자는 안전운전 및 마일리지 특약 할인율을 비교하여 자신에게 유리한 보험사를 선택하는 것이 중요합니다. 자동차보험 갱신 시 같은 조건인데도 보험사마다 보험료가 다른 현상에 많은 운전자들이 의문을 가집니다.
이는 2001년 가격자유화 이후 각 보험사가 자체 사고 통계, 손해율, 운영 비용을 바탕으로 순보험료를 산출하기 때문입니다. 즉, 보험사마다 고객을 평가하는 '위험 가격표'가 다르므로, 단순히 "어느 보험사가 가장 싸다"고 단정하기 어렵습니다.
중요한 사실은 보험료가 비싸다고 사고 시 더 많은 보험금을 지급하거나 보상 기준이 달라지는 것이 아니라는 점입니다. 손해보험협회에 따르면 동일한 가입 조건에서는 보험료 차이와 무관하게 보험금 산정 기준은 동일합니다.
따라서 무조건 비싼 곳보다 자신에게 유리한 할인 특약을 제공하는 보험사를 찾는 것이 현명합니다. 특히 20~30대 첫 가입자는 높은 기본 보험료 때문에 할인율 비교가 필수적입니다.
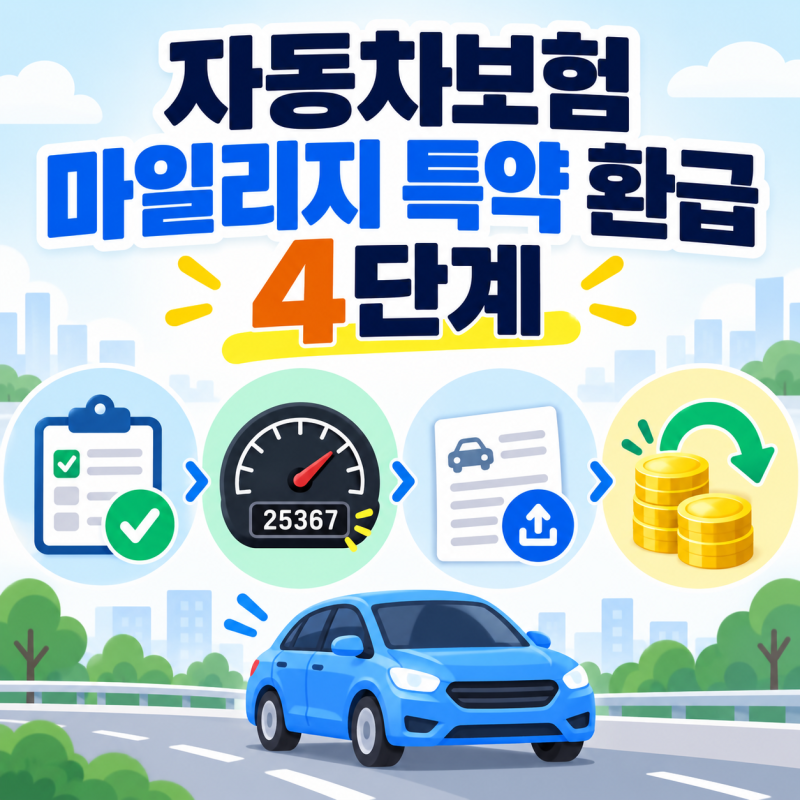
안전운전 특약(커넥티드카 등)과 마일리지 특약은 보험료 절감에 큰 영향을 미치며, 커넥티드 서비스는 높은 할인율과 자동 활성화 장점이 있습니다. 자신에게 최적화된 자동차보험사를 선택하여 합리적인 보험료로 안전한 운전 생활을 시작하시길 바랍니다.
20~30대 첫 가입자는 안전운전 및 마일리지 특약 할인율을 비교하여 자신에게 유리한 보험사를 선택하는 것이 중요합니다. 자동차보험 갱신 시 같은 조건인데도 보험사마다 보험료가 다른 현상에 많은 운전자들이 의문을 가집니다.
이는 2001년 가격자유화 이후 각 보험사가 자체 사고 통계, 손해율, 운영 비용을 바탕으로 순보험료를 산출하기 때문입니다. 즉, 보험사마다 고객을 평가하는 '위험 가격표'가 다르므로, 단순히 "어느 보험사가 가장 싸다"고 단정하기 어렵습니다.
중요한 사실은 보험료가 비싸다고 사고 시 더 많은 보험금을 지급하거나 보상 기준이 달라지는 것이 아니라는 점입니다. 손해보험협회에 따르면 동일한 가입 조건에서는 보험료 차이와 무관하게 보험금 산정 기준은 동일합니다.
따라서 무조건 비싼 곳보다 자신에게 유리한 할인 특약을 제공하는 보험사를 찾는 것이 현명합니다. 특히 20~30대 첫 가입자는 높은 기본 보험료 때문에 할인율 비교가 필수적입니다.
안전운전 특약(커넥티드카 등)과 마일리지 특약은 보험료 절감에 큰 영향을 미치며, 커넥티드 서비스는 높은 할인율과 자동 활성화 장점이 있습니다. 자신에게 최적화된 자동차보험사를 선택하여 합리적인 보험료로 안전한 운전 생활을 시작하시길 바랍니다.