
자동차보험 대인배상은 교통사고 발생 시 타인의 신체적 피해를 보상하는 담보로, 대인배상Ⅰ(책임보험)과 대인배상Ⅱ로 나뉩니다. 대인배상Ⅰ은 의무보험이지만 보상한도가 정해져 있어 사망이나 중상해 등 큰 사고 발생 시 충분하지 않을 수 있습니다.
대인배상Ⅱ는 대인배상Ⅰ의 한도를 초과하는 손해를 보상하며, 합의금은 금융감독원 표준약관에 따라 위자료, 휴업손해액, 향후치료비 등으로 구성됩니다. 자동차보험 대인배상은 교통사고 발생 시 타인의 신체적 피해를 보상하는 매우 중요한 담보입니다.
하지만 많은 운전자들이 대인배상Ⅰ과 대인배상Ⅱ의 정확한 차이점이나 합의금 계산 방식에 대해 명확히 알지 못하는 경우가 많습니다. 사고 발생 시 당황하지 않고 합리적인 보상을 받기 위해서는 이 두 가지 담보의 역할과 합의금 구성 요소를 미리 이해하는 것이 필수적입니다.
대인배상은 크게 대인배상Ⅰ과 대인배상Ⅱ로 구분됩니다. 대인배상Ⅰ은 자동차손해배상보장법에 따라 모든 자동차 소유자가 의무적으로 가입해야 하는 책임보험입니다. 이는 타인의 사망 시 최대 1억 5천만 원, 부상 시 최대 3천만 원 등 법정 보상한도가 정해져 있습니다.
반면, 대인배상Ⅱ는 대인배상Ⅰ의 보상한도를 초과하는 손해를 추가로 보상하는 선택 담보입니다. 만약 대인배상Ⅰ만 가입했을 경우, 큰 인명 피해가 발생하면 법정 한도를 넘어서는 손해액을 운전자 본인이 부담해야 할 수 있습니다.
특히 영업용 차량의 경우, 대인배상Ⅱ 1억 원 이상 가입이 의무화되어 있는 경우도 있어 주의가 필요합니다.
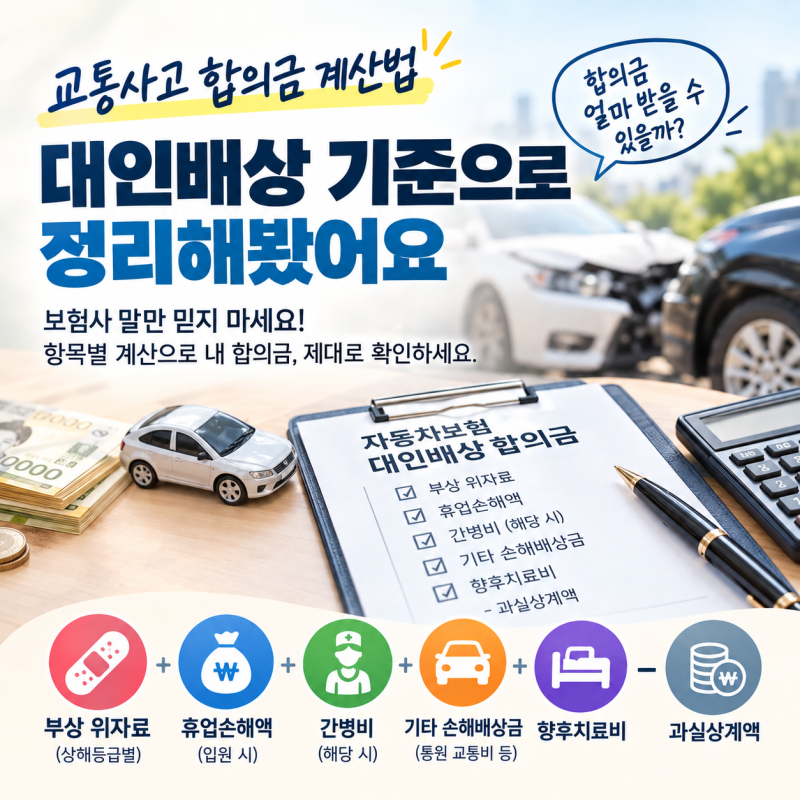
교통사고 합의금은 금융감독원 표준약관에 따라 부상 위자료, 휴업손해액, 간병비, 기타 손해배상금(통원 교통비 등), 향후치료비 등으로 구성되며, 과실비율에 따라 상계될 수 있습니다.
특히 통원 치료 기간은 휴업손해로 인정되지 않으며, 입원 여부가 중요한 기준이 됩니다. 또한, 과실상계 시 경상환자의 경우 치료비가 합의금보다 커질 수도 있으므로, 합의 전 각 항목의 계산 요령과 본인의 과실비율을 정확히 파악하는 것이 중요합니다.
결론적으로, 자동차보험 대인배상은 단순한 의무 가입을 넘어, 예기치 못한 사고로부터 자신과 타인을 보호하는 핵심적인 역할을 합니다.
책임보험만으로는 큰 사고의 위험을 충분히 감당하기 어려울 수 있으므로, 대인배상Ⅱ를 포함하여 충분한 보장 한도를 설정하는 것이 현명합니다. 보험 가입 시 단순히 보험료만을 비교하기보다는, 대인배상 담보의 내용을 꼼꼼히 확인하여 만일의 사태에 대비하시길 바랍니다.
대인배상Ⅱ는 대인배상Ⅰ의 한도를 초과하는 손해를 보상하며, 합의금은 금융감독원 표준약관에 따라 위자료, 휴업손해액, 향후치료비 등으로 구성됩니다. 자동차보험 대인배상은 교통사고 발생 시 타인의 신체적 피해를 보상하는 매우 중요한 담보입니다.
하지만 많은 운전자들이 대인배상Ⅰ과 대인배상Ⅱ의 정확한 차이점이나 합의금 계산 방식에 대해 명확히 알지 못하는 경우가 많습니다. 사고 발생 시 당황하지 않고 합리적인 보상을 받기 위해서는 이 두 가지 담보의 역할과 합의금 구성 요소를 미리 이해하는 것이 필수적입니다.
대인배상은 크게 대인배상Ⅰ과 대인배상Ⅱ로 구분됩니다. 대인배상Ⅰ은 자동차손해배상보장법에 따라 모든 자동차 소유자가 의무적으로 가입해야 하는 책임보험입니다. 이는 타인의 사망 시 최대 1억 5천만 원, 부상 시 최대 3천만 원 등 법정 보상한도가 정해져 있습니다.
반면, 대인배상Ⅱ는 대인배상Ⅰ의 보상한도를 초과하는 손해를 추가로 보상하는 선택 담보입니다. 만약 대인배상Ⅰ만 가입했을 경우, 큰 인명 피해가 발생하면 법정 한도를 넘어서는 손해액을 운전자 본인이 부담해야 할 수 있습니다.
특히 영업용 차량의 경우, 대인배상Ⅱ 1억 원 이상 가입이 의무화되어 있는 경우도 있어 주의가 필요합니다.
교통사고 합의금은 금융감독원 표준약관에 따라 부상 위자료, 휴업손해액, 간병비, 기타 손해배상금(통원 교통비 등), 향후치료비 등으로 구성되며, 과실비율에 따라 상계될 수 있습니다.
특히 통원 치료 기간은 휴업손해로 인정되지 않으며, 입원 여부가 중요한 기준이 됩니다. 또한, 과실상계 시 경상환자의 경우 치료비가 합의금보다 커질 수도 있으므로, 합의 전 각 항목의 계산 요령과 본인의 과실비율을 정확히 파악하는 것이 중요합니다.
결론적으로, 자동차보험 대인배상은 단순한 의무 가입을 넘어, 예기치 못한 사고로부터 자신과 타인을 보호하는 핵심적인 역할을 합니다.
책임보험만으로는 큰 사고의 위험을 충분히 감당하기 어려울 수 있으므로, 대인배상Ⅱ를 포함하여 충분한 보장 한도를 설정하는 것이 현명합니다. 보험 가입 시 단순히 보험료만을 비교하기보다는, 대인배상 담보의 내용을 꼼꼼히 확인하여 만일의 사태에 대비하시길 바랍니다.