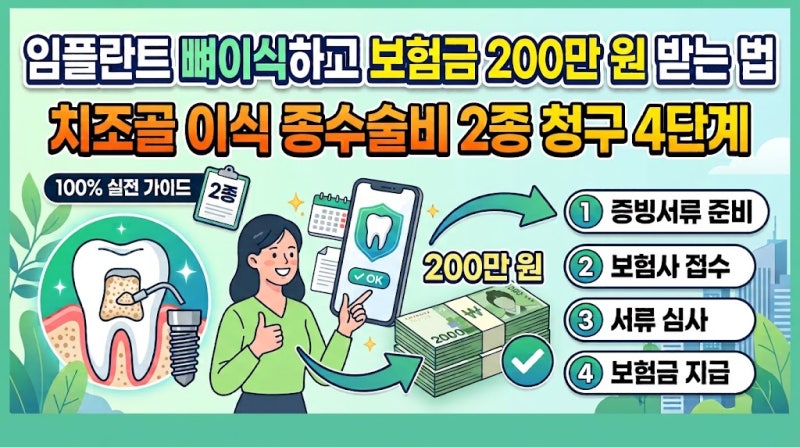

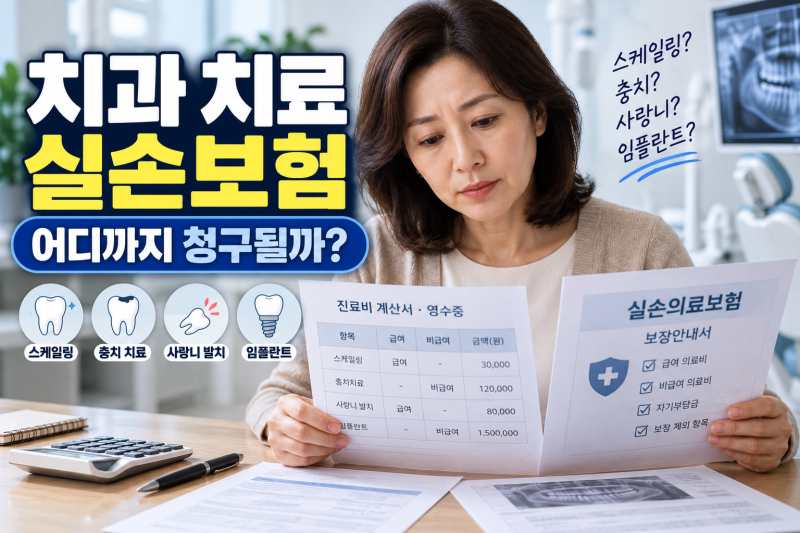
임플란트 식립 자체는 실손보험 적용이 어렵지만, 동반된 치조골 이식술은 수술비 특약으로 50만~200만 원까지 보장받을 수 있습니다. 보험 가입 시기(2006년 4월 이전, 이후)에 따라 치조골 이식술 보장 여부와 지급 금액이 크게 달라지므로 약관 확인이 필수입니다.
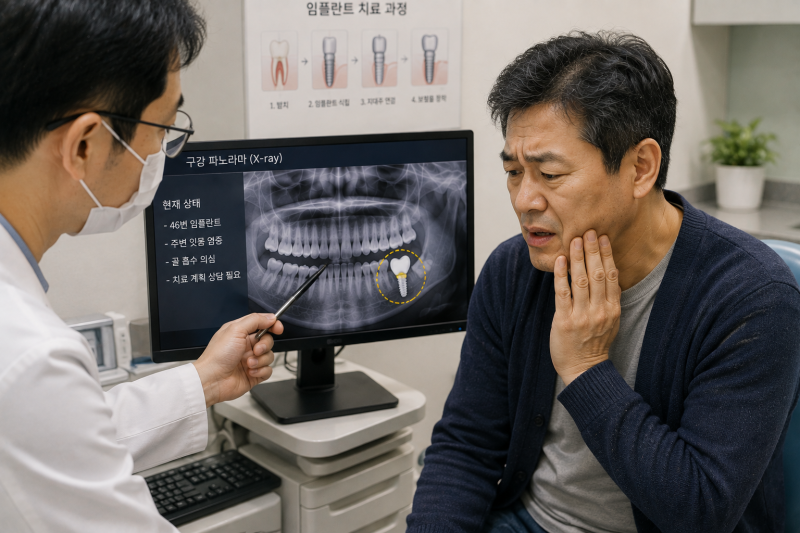
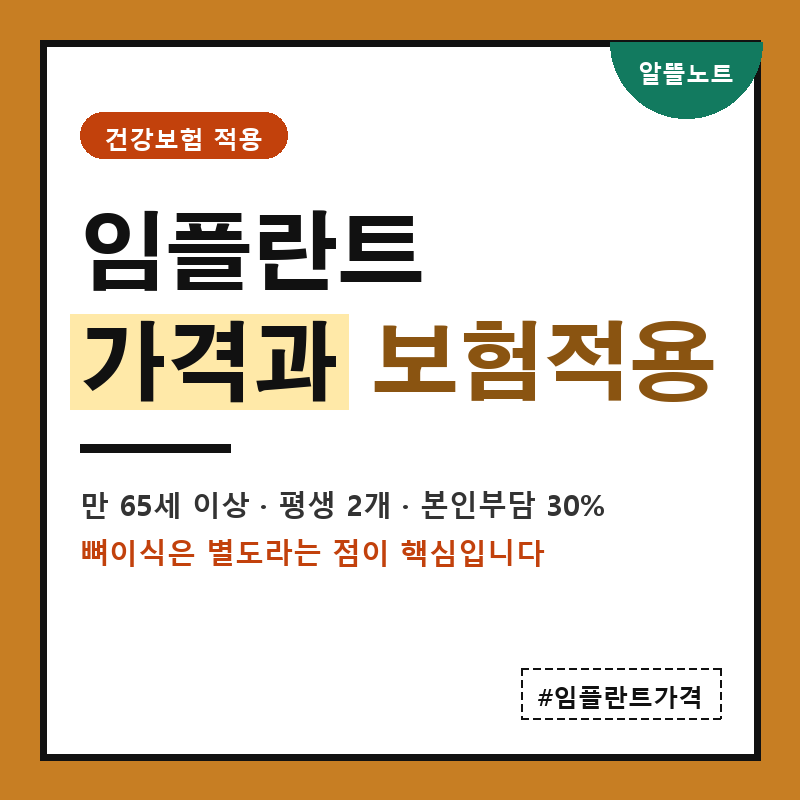
만 65세 이상 국민건강보험 적용 임플란트도 실비보험에서 추가 보장은 어렵지만, 상해로 인한 치아 파손은 예외적으로 보장될 수 있습니다. 임플란트 시술은 고액의 비용이 발생하여 많은 분들이 보험 적용 여부에 대해 궁금해합니다.
일반적으로 임플란트 식립 자체는 실손의료보험에서 보장받기 어렵다는 인식이 지배적입니다. 이는 임플란트가 보철 치료로 분류되어 비급여 항목에 해당하기 때문입니다.
하지만 모든 치과 치료가 보험 적용에서 제외되는 것은 아니며, 특정 조건에서는 예상치 못한 보험금을 수령할 수도 있습니다. 가장 중요한 예외는 바로 '치조골 이식술(뼈이식)'입니다.
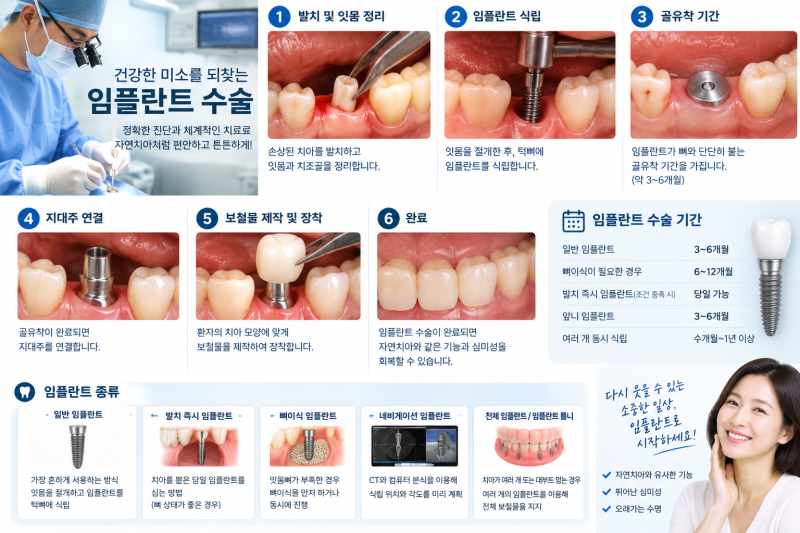
임플란트 시술 시 잇몸뼈가 부족하여 뼈이식을 동반하는 경우, 이는 보험 약관상 '골이식술'에 해당하여 생명보험 및 손해보험의 '수술비 특약(1~5종)'을 통해 회당 50만 원에서 최대 200만 원까지 보장받을 수 있습니다.
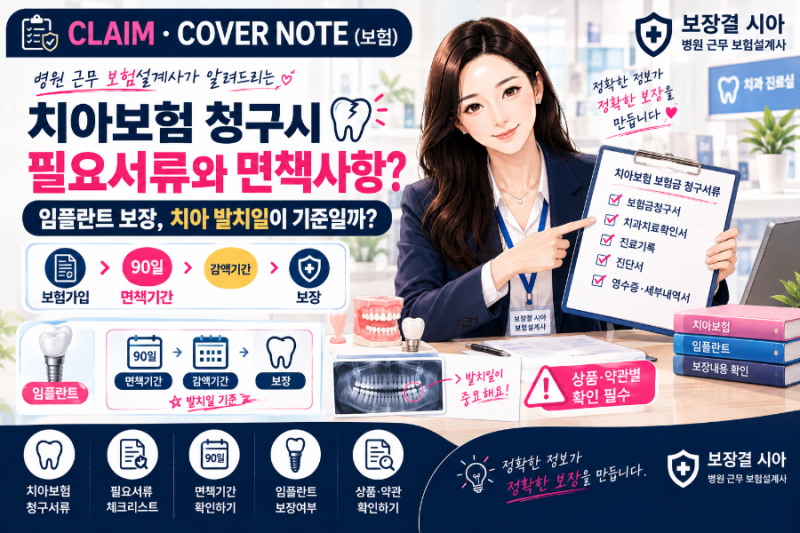
이때 본인이 가입한 보험의 가입 시기가 매우 중요합니다. 2006년 4월 이전 가입한 1~3종 수술비 특약은 보장 범위가 넓어 높은 금액을 기대할 수 있으며, 그 이후 가입 상품은 보장 금액이 달라지거나 최신 상품의 경우 아예 제외될 수도 있습니다.
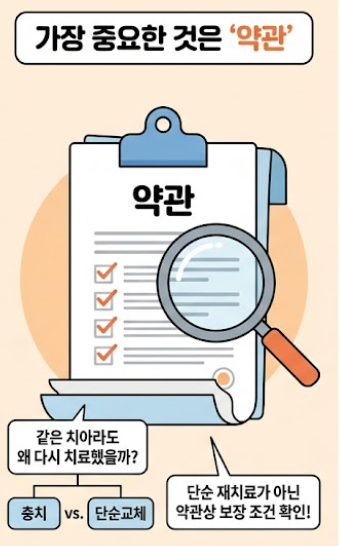
또한, 2009년 7월 이전 가입한 1세대 실손보험은 치과 치료 자체가 전면 제외될 수 있으니 약관을 반드시 확인해야 합니다. 결론적으로 임플란트 보험 청구는 단순하지 않으며, 본인의 보험 가입 시기와 특약 내용을 면밀히 확인하는 것이 핵심입니다.
임플란트 식립 자체는 어렵더라도 치조골 이식술과 같은 부가적인 치료는 보장받을 가능성이 크며, 상해로 인한 치아 파손 시에도 실비 적용을 기대할 수 있습니다.
보험사에서 먼저 알려주지 않는 이러한 숨겨진 진실들을 파악하여 불필요한 비용 부담을 줄이고 정당한 보험금을 청구하시길 바랍니다.
만 65세 이상 국민건강보험 적용 임플란트도 실비보험에서 추가 보장은 어렵지만, 상해로 인한 치아 파손은 예외적으로 보장될 수 있습니다. 임플란트 시술은 고액의 비용이 발생하여 많은 분들이 보험 적용 여부에 대해 궁금해합니다.
일반적으로 임플란트 식립 자체는 실손의료보험에서 보장받기 어렵다는 인식이 지배적입니다. 이는 임플란트가 보철 치료로 분류되어 비급여 항목에 해당하기 때문입니다.
하지만 모든 치과 치료가 보험 적용에서 제외되는 것은 아니며, 특정 조건에서는 예상치 못한 보험금을 수령할 수도 있습니다. 가장 중요한 예외는 바로 '치조골 이식술(뼈이식)'입니다.
임플란트 시술 시 잇몸뼈가 부족하여 뼈이식을 동반하는 경우, 이는 보험 약관상 '골이식술'에 해당하여 생명보험 및 손해보험의 '수술비 특약(1~5종)'을 통해 회당 50만 원에서 최대 200만 원까지 보장받을 수 있습니다.
이때 본인이 가입한 보험의 가입 시기가 매우 중요합니다. 2006년 4월 이전 가입한 1~3종 수술비 특약은 보장 범위가 넓어 높은 금액을 기대할 수 있으며, 그 이후 가입 상품은 보장 금액이 달라지거나 최신 상품의 경우 아예 제외될 수도 있습니다.
또한, 2009년 7월 이전 가입한 1세대 실손보험은 치과 치료 자체가 전면 제외될 수 있으니 약관을 반드시 확인해야 합니다. 결론적으로 임플란트 보험 청구는 단순하지 않으며, 본인의 보험 가입 시기와 특약 내용을 면밀히 확인하는 것이 핵심입니다.
임플란트 식립 자체는 어렵더라도 치조골 이식술과 같은 부가적인 치료는 보장받을 가능성이 크며, 상해로 인한 치아 파손 시에도 실비 적용을 기대할 수 있습니다.
보험사에서 먼저 알려주지 않는 이러한 숨겨진 진실들을 파악하여 불필요한 비용 부담을 줄이고 정당한 보험금을 청구하시길 바랍니다.