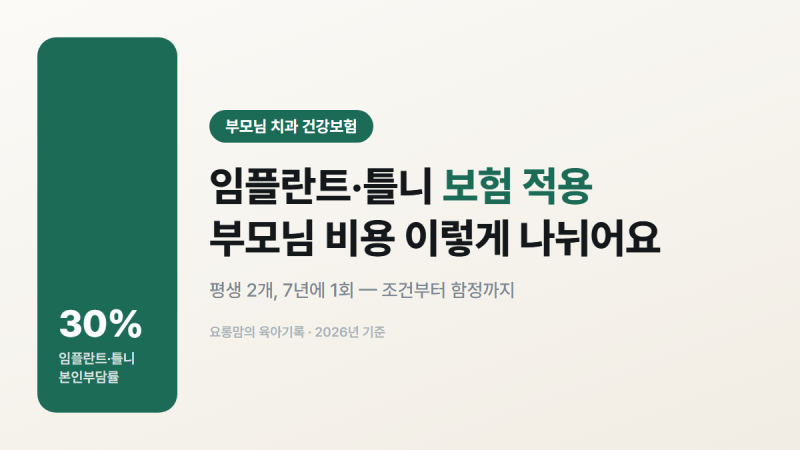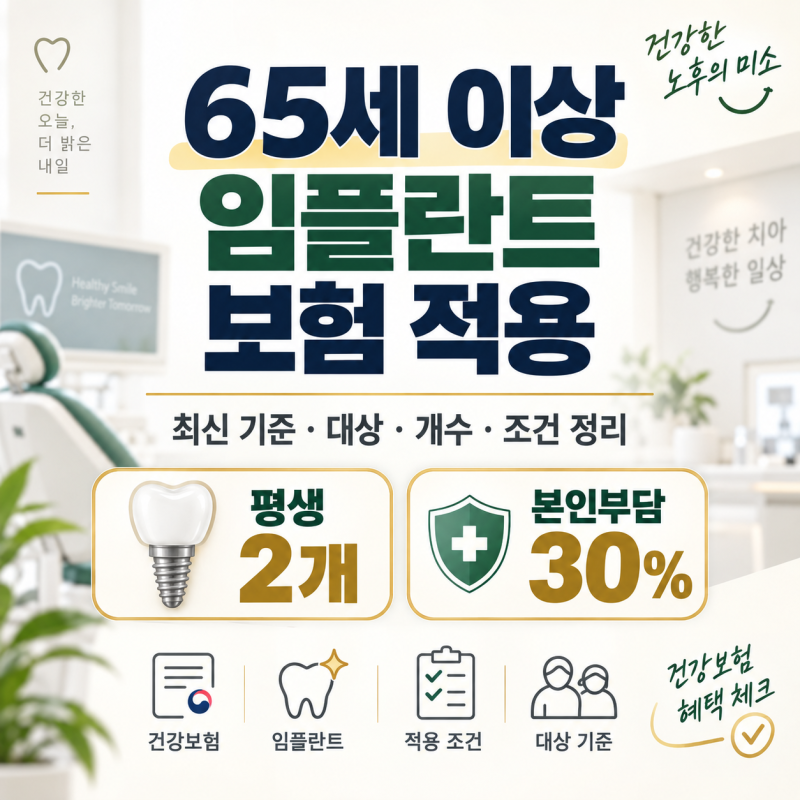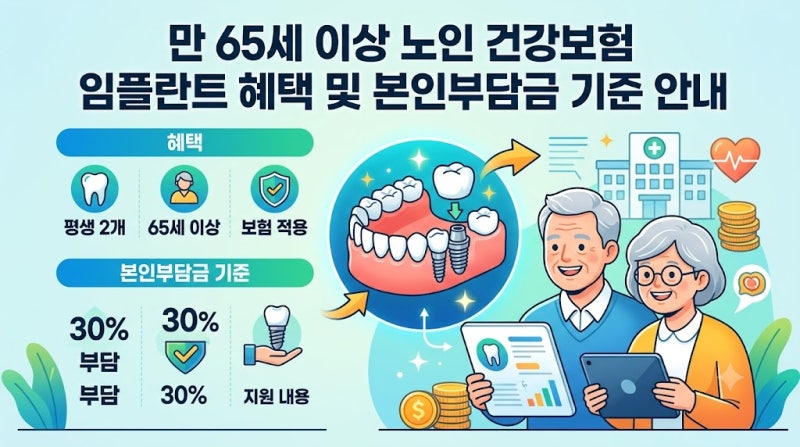


65세 이상 임플란트 건강보험은 평생 2개까지 본인부담금 30%로 지원되나, 현재는 자연 치아가 1개 이상 남은 부분 무치악 환자만 대상입니다.
임플란트 시 치조골이식술(뼈이식)을 함께 받았다면 치아보험 외에 오래된 생명보험이나 건강보험의 수술특약까지 확인하여 추가 보장 여부를 알아봐야 합니다.
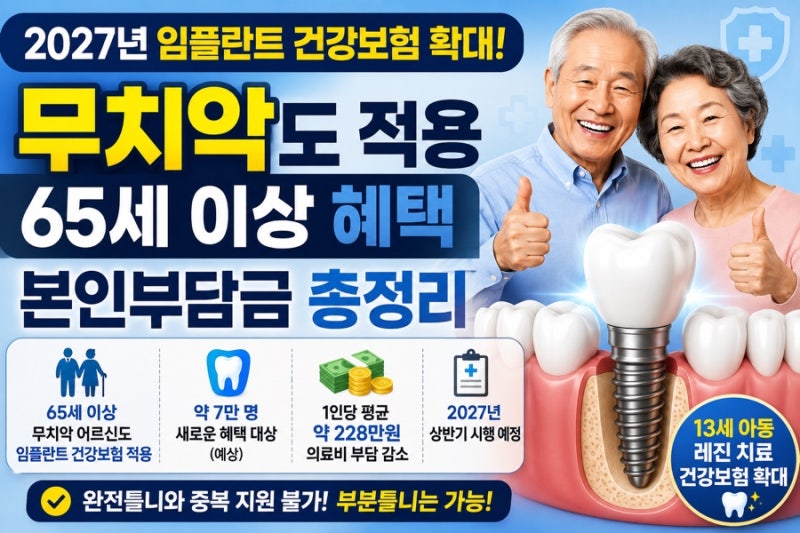
2027년부터는 만 65세 이상 완전 무치악 환자도 임플란트 건강보험 혜택을 받을 수 있도록 지원 대상이 확대될 예정입니다. 임플란트 시술은 고가의 치료로 알려져 있어 많은 분들이 임플란트보험을 통해 비용 부담을 줄이고자 합니다.
하지만 보험 혜택은 생각보다 복잡하며, 특히 65세 이상 어르신이나 뼈이식과 같은 추가 시술을 받는 경우 더욱 세심한 확인이 필요합니다. 단순히 치아보험만 믿고 있다가 중요한 혜택을 놓칠 수도 있으니, 관련 정보를 정확히 파악하는 것이 중요합니다.
현재 만 65세 이상 건강보험 가입자는 평생 2개까지 임플란트 시술에 대해 본인부담금 30%를 지원받을 수 있습니다.
이는 비급여 시술 비용이 개당 100만 원을 훌쩍 넘는다는 점을 고려할 때, 일반 가입자 기준 30만 원대 후반에서 40만 원대 초반으로 치료비를 크게 절감할 수 있는 큰 혜택입니다.
그러나 이 혜택은 자연 치아가 최소 1개 이상 남아 있는 '부분 무치악' 환자에게만 적용되며, 치아가 하나도 없는 '완전 무치악' 환자는 제외된다는 점을 명심해야 합니다.
다행히 2027년부터는 만 65세 이상 완전 무치악 환자도 임플란트 건강보험 혜택을 받을 수 있도록 지원 대상이 확대될 예정입니다. 이 변화로 연간 약 7만 명의 어르신들이 1인당 약 228만 원의 의료비 부담을 경감할 것으로 기대됩니다.
또한, 임플란트 식립 부위는 상악과 하악, 어금니와 앞니 구분 없이 자유롭게 선택 가능하며, 평생 2개 보장 한도는 한 번에 모두 시술받지 않고 나누어 받는 것도 가능합니다.
한편, 임플란트 시술 시 잇몸뼈가 부족하여 '치조골이식술', 즉 뼈이식을 함께 받는 경우가 많습니다. 이때 많은 분들이 치아보험에서 뼈이식 비용까지 보장받을 수 있을 것이라 생각하지만, 이는 오해일 수 있습니다.
특히 오래전에 가입한 생명보험이나 건강보험의 수술특약까지 확인해볼 필요가 있습니다. 과거 일부 보험 상품에서는 골이식술이 수술분류표에 명시되어 보험금 지급이 가능했던 사례가 있기 때문입니다.
반면 최근 약관에는 치아, 치은, 치근, 치조골의 처치나 임플란트 등 치과 처치에 수반되는 행위를 보장 대상에서 제외하는 경우가 많으므로, 본인이 가입한 보험의 약관과 가입 당시의 수술분류표를 직접 확인하는 것이 가장 중요합니다.
임플란트와 뼈이식은 보험상 별개의 치료로 분류될 수 있음을 인지하고, 본인의 보험 계약 내용을 꼼꼼히 살펴보는 지혜가 필요합니다.
임플란트 시 치조골이식술(뼈이식)을 함께 받았다면 치아보험 외에 오래된 생명보험이나 건강보험의 수술특약까지 확인하여 추가 보장 여부를 알아봐야 합니다.
2027년부터는 만 65세 이상 완전 무치악 환자도 임플란트 건강보험 혜택을 받을 수 있도록 지원 대상이 확대될 예정입니다. 임플란트 시술은 고가의 치료로 알려져 있어 많은 분들이 임플란트보험을 통해 비용 부담을 줄이고자 합니다.
하지만 보험 혜택은 생각보다 복잡하며, 특히 65세 이상 어르신이나 뼈이식과 같은 추가 시술을 받는 경우 더욱 세심한 확인이 필요합니다. 단순히 치아보험만 믿고 있다가 중요한 혜택을 놓칠 수도 있으니, 관련 정보를 정확히 파악하는 것이 중요합니다.
현재 만 65세 이상 건강보험 가입자는 평생 2개까지 임플란트 시술에 대해 본인부담금 30%를 지원받을 수 있습니다.
이는 비급여 시술 비용이 개당 100만 원을 훌쩍 넘는다는 점을 고려할 때, 일반 가입자 기준 30만 원대 후반에서 40만 원대 초반으로 치료비를 크게 절감할 수 있는 큰 혜택입니다.
그러나 이 혜택은 자연 치아가 최소 1개 이상 남아 있는 '부분 무치악' 환자에게만 적용되며, 치아가 하나도 없는 '완전 무치악' 환자는 제외된다는 점을 명심해야 합니다.
다행히 2027년부터는 만 65세 이상 완전 무치악 환자도 임플란트 건강보험 혜택을 받을 수 있도록 지원 대상이 확대될 예정입니다. 이 변화로 연간 약 7만 명의 어르신들이 1인당 약 228만 원의 의료비 부담을 경감할 것으로 기대됩니다.
또한, 임플란트 식립 부위는 상악과 하악, 어금니와 앞니 구분 없이 자유롭게 선택 가능하며, 평생 2개 보장 한도는 한 번에 모두 시술받지 않고 나누어 받는 것도 가능합니다.
한편, 임플란트 시술 시 잇몸뼈가 부족하여 '치조골이식술', 즉 뼈이식을 함께 받는 경우가 많습니다. 이때 많은 분들이 치아보험에서 뼈이식 비용까지 보장받을 수 있을 것이라 생각하지만, 이는 오해일 수 있습니다.
특히 오래전에 가입한 생명보험이나 건강보험의 수술특약까지 확인해볼 필요가 있습니다. 과거 일부 보험 상품에서는 골이식술이 수술분류표에 명시되어 보험금 지급이 가능했던 사례가 있기 때문입니다.
반면 최근 약관에는 치아, 치은, 치근, 치조골의 처치나 임플란트 등 치과 처치에 수반되는 행위를 보장 대상에서 제외하는 경우가 많으므로, 본인이 가입한 보험의 약관과 가입 당시의 수술분류표를 직접 확인하는 것이 가장 중요합니다.
임플란트와 뼈이식은 보험상 별개의 치료로 분류될 수 있음을 인지하고, 본인의 보험 계약 내용을 꼼꼼히 살펴보는 지혜가 필요합니다.