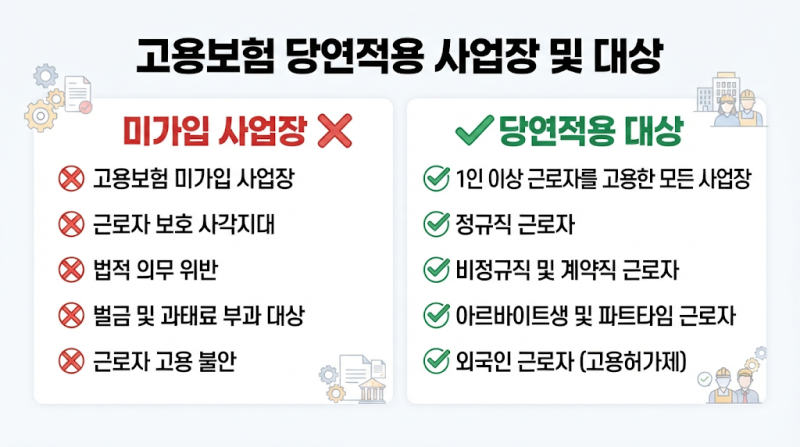
일용직 건강보험 신고방법은 사업주와 근로자 모두에게 중요한 정보입니다. 소규모 사업장의 인건비 신고 오류는 가산세 등 재정적 불이익으로 이어질 수 있습니다. 3.3% 원천징수 대상과 일용직 근로소득의 구분을 명확히 이해하는 것이 필수적입니다.
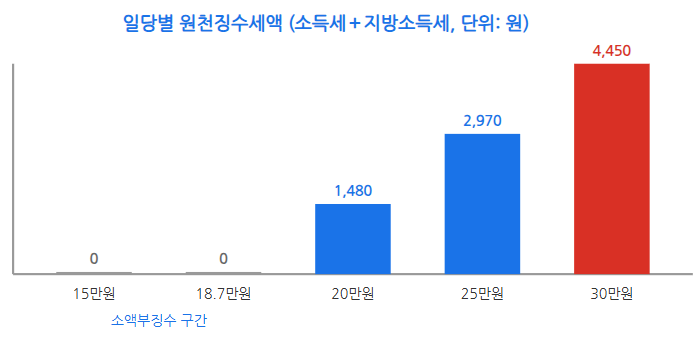
정확한 신고는 불필요한 세금 문제와 법적 분쟁을 예방합니다. 실제 블로그에서는 알바생에게 3.3%를 적용하는 것이 잘못된 경우가 많다고 강조합니다. 일용직 근로소득은 분리과세되어 계산이 단순하며, 일당 18만 7천 원까지는 소득세가 발생하지 않는다는 장점이 있습니다.
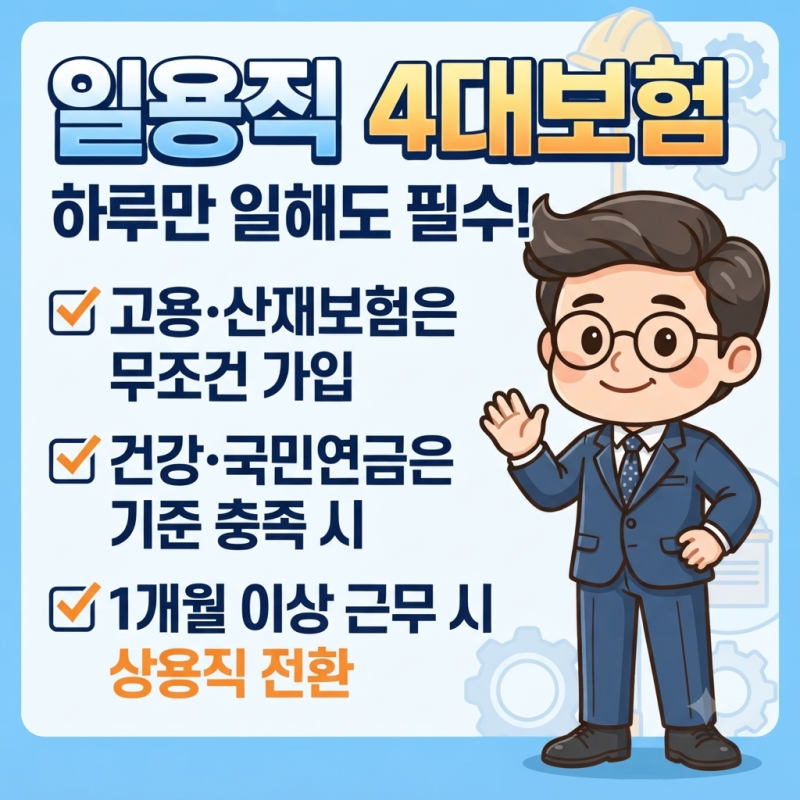
그러나 단 하루를 일했더라도 근로 사실을 신고하지 않으면 실업급여 부정수급 등 심각한 문제가 발생할 수 있습니다. 일용직 근로자는 같은 고용주에게 3개월(건설업은 1년) 이상 고용 시 상용근로자로 전환될 수 있습니다.
계약서 문구보다 실제 근무 형태가 중요하며, 실업급여 수급 중에는 단 하루의 근로도 고용센터에 신고해야 합니다. 이러한 세부 기준을 정확히 파악하여 불이익을 피하고 합법적인 혜택을 누리시기 바랍니다.