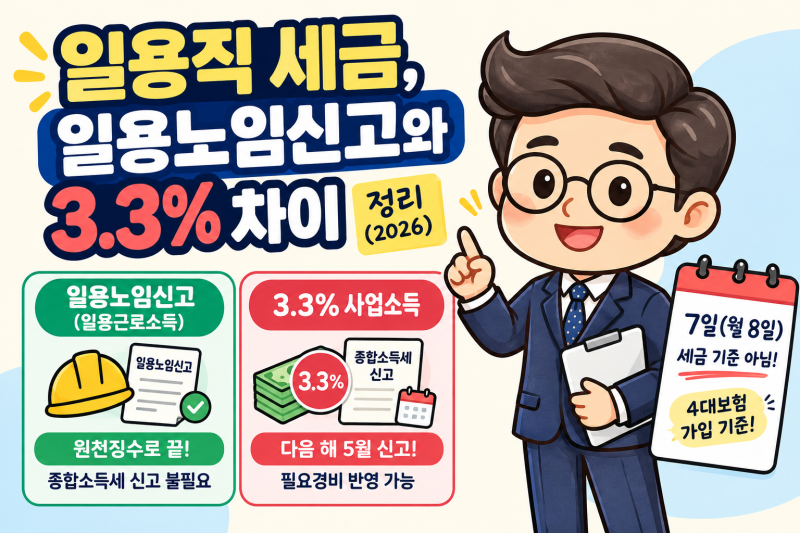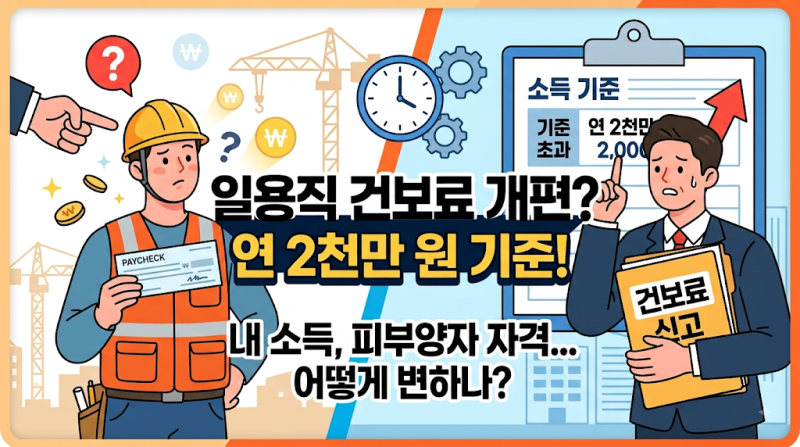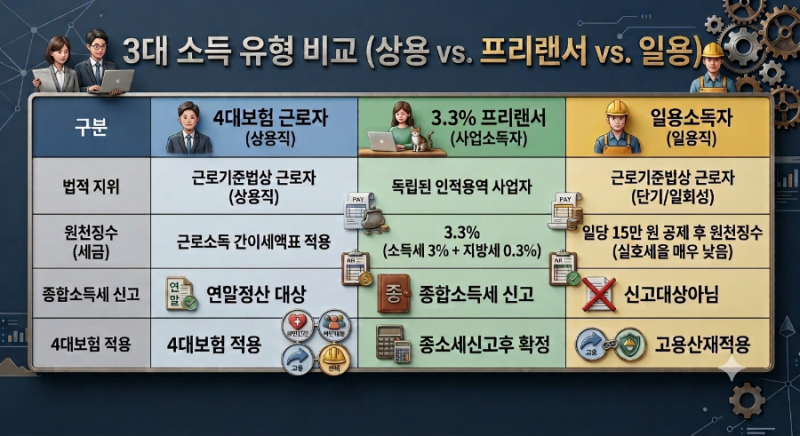
일용직 건강보험 신고기준은 많은 사업주와 근로자에게 혼란을 주는 주제입니다. 특히 일용근로소득과 3.3% 사업소득의 차이, 그리고 4대보험 가입 기준에 대한 명확한 이해가 필요합니다. , 일용직 근로자의 세금 및 4대보험 의무는 특정 조건을 충족할 경우 일반 상용직과 동일하게 적용될 수 있어 주의가 요구됩니다.
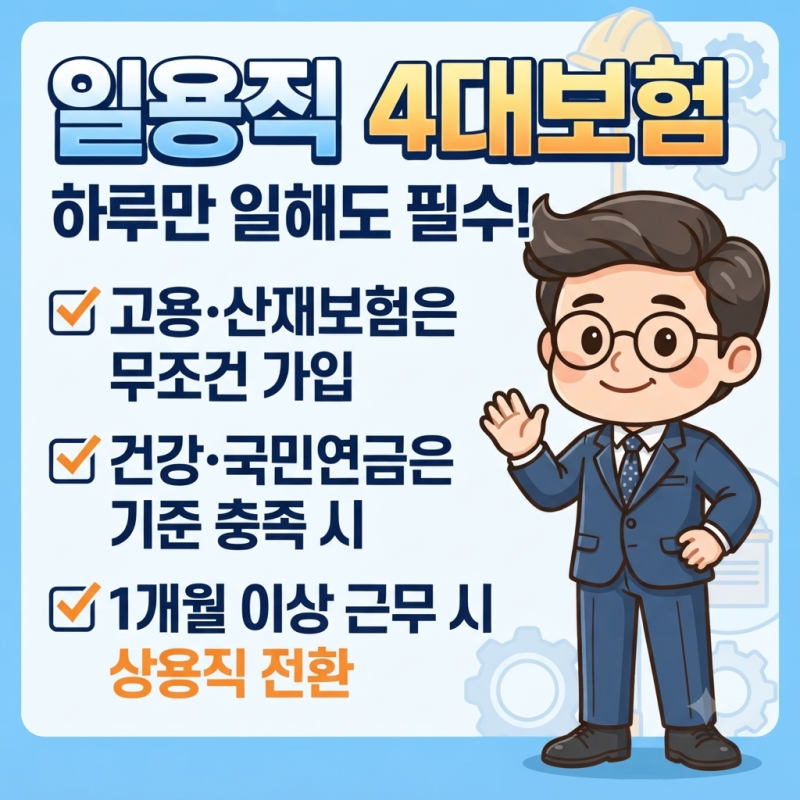
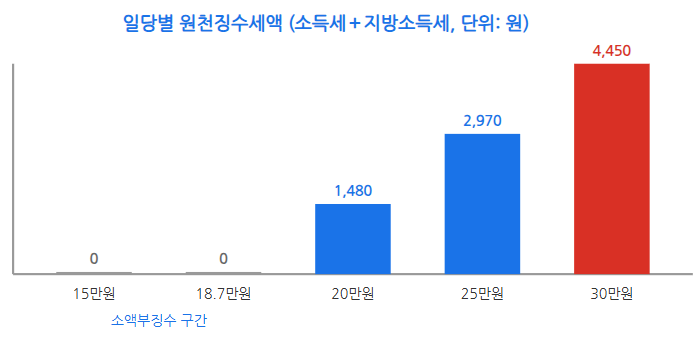
실제 블로그 분석에 따르면, 일용직은 월 8일 이상 또는 월 60시간 이상 근무 시 국민연금과 건강보험 직장가입자로 의무 전환됩니다. 또한, 일당 15만 원까지는 비과세 근로소득공제가 적용되어 소득세가 발생하지 않지만, 이를 초과할 경우 세금이 부과됩니다. 사업주가 일용직 인건비 신고를 누락하거나 지연하면 가산세가 부과될 수 있습니다.
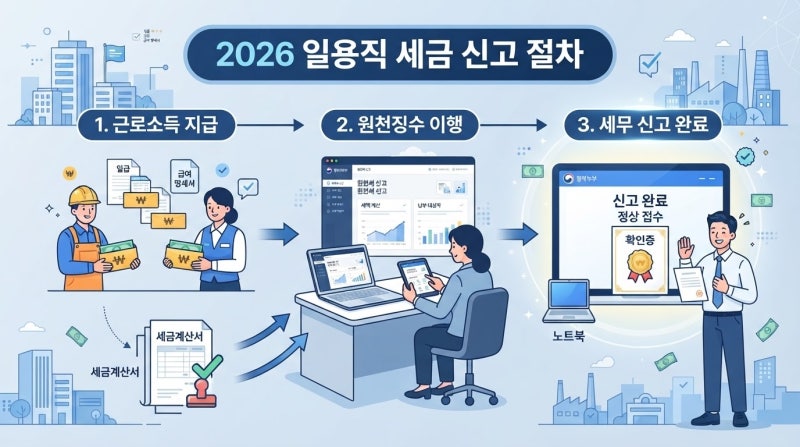
일용직 근로소득은 원천징수로 납세 의무가 종결되는 분리과세 대상이므로, 5월 종합소득세 신고가 불필요합니다. 반면 3.3% 사업소득은 종합과세 대상입니다. 사업주는 지급일 다음 달 말일까지 일용근로소득 지급명세서를 매월 제출해야 하며, 이 기준을 정확히 파악하는 것이 중요합니다.