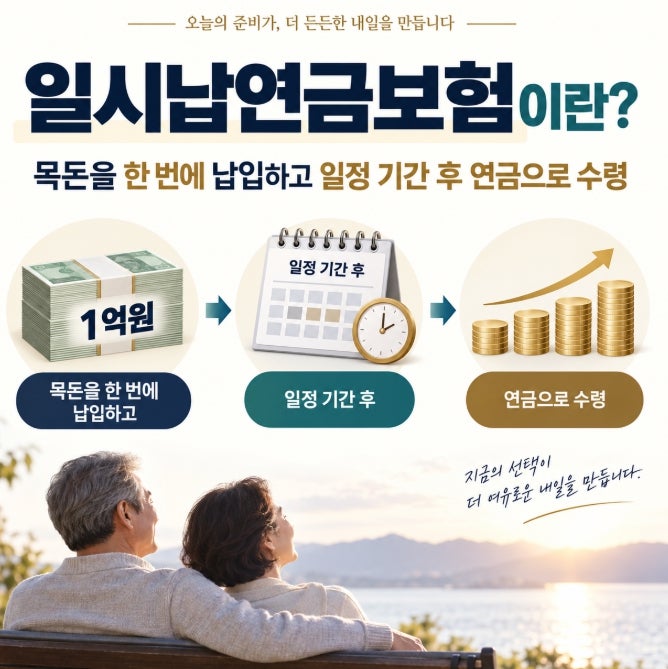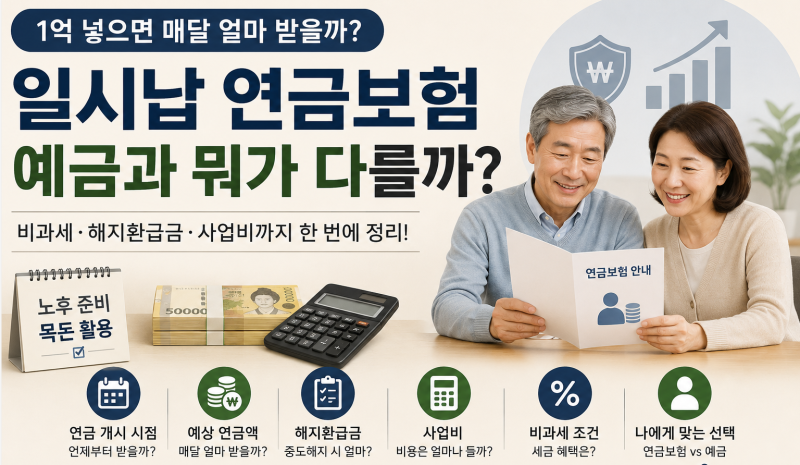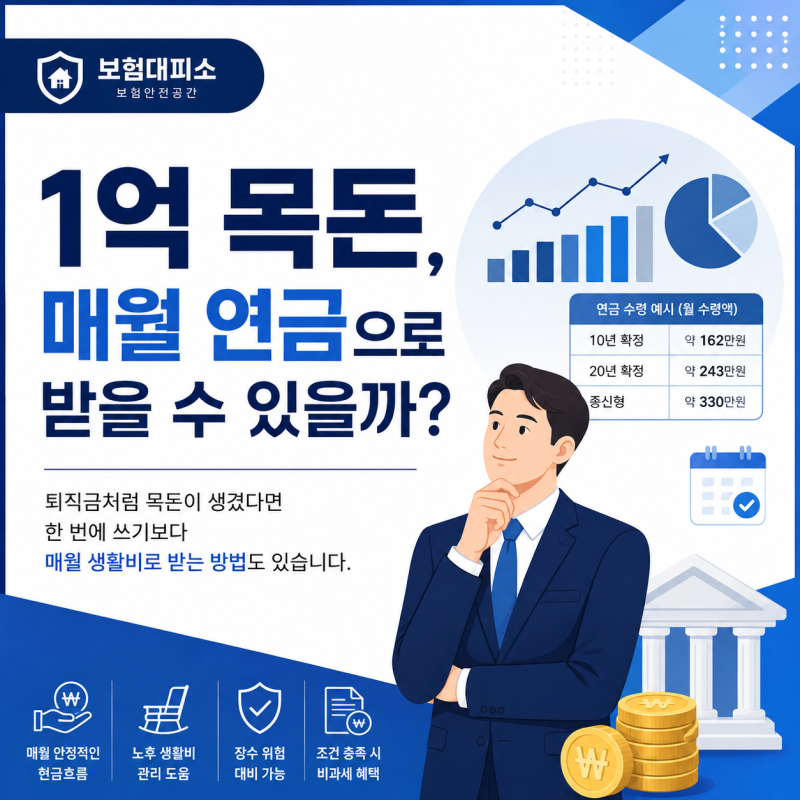
일시납 연금보험은 목돈을 한 번에 납입하고 약정 시점부터 연금을 받는 상품으로, 확정금리형과 변액형 중 선택할 수 있습니다. 연금보험 10년 유지 시 무조건 비과세라는 인식과 달리, 일반형과 종신형에 따라 비과세 조건과 한도가 상이합니다.
특히 종신형은 납입 한도가 없는 대신 55세 이후 사망 시까지 연금 수령, 계약자/피보험자/수익자 동일 등 까다로운 조건을 충족해야 합니다. 최근 은행 예금 금리가 낮아지면서 목돈을 어디에 굴려야 할지 고민하는 분들이 많습니다.
특히 은퇴를 앞두고 안정적인 노후 생활비를 준비하려는 분들 사이에서 목돈을 한 번에 넣고 매달 연금을 받는 일시납 연금보험에 대한 관심이 뜨겁습니다. 하지만 이 상품은 단순히 돈을 맡기는 것을 넘어, 개인의 상황과 목표에 따라 신중한 선택이 필요합니다.
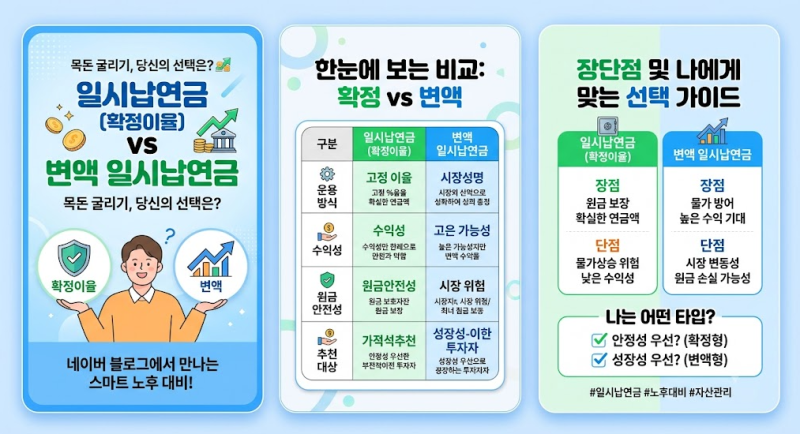
일시납 연금보험은 크게 확정금리형과 변액형으로 나뉩니다. 확정금리형은 가입 시 정해진 이자율로 원금이 보장되고 예측 가능한 연금액을 받을 수 있지만, 인플레이션 위험이나 시중 금리 상승 시 아쉬움이 있습니다.
반면 변액형은 펀드 투자로 고수익을 기대할 수 있지만, 투자 성과에 따른 리스크를 감수해야 합니다. 어느 한쪽이 무조건 좋다고 할 수 없으므로 자신의 투자 성향과 목표에 맞춰 선택하는 것이 중요합니다.
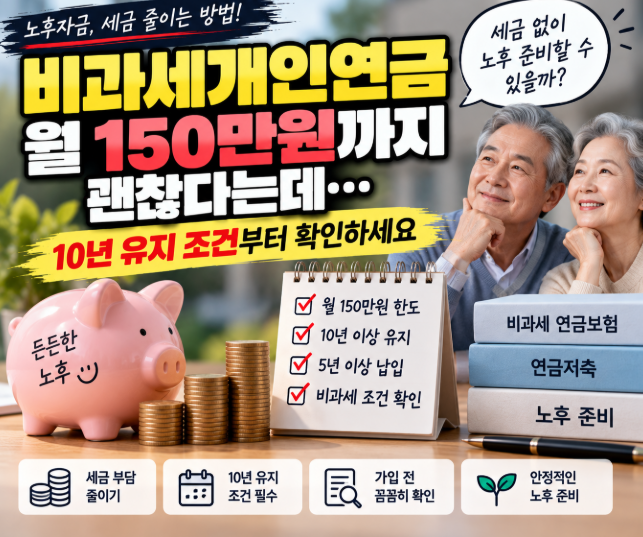
또한, 많은 분들이 "연금보험 10년 유지 시 무조건 비과세"라고 알고 있지만, 이는 절반만 맞는 이야기입니다.
일반형은 1인당 1억 원 이하 납입 및 10년 유지 조건이 있지만, 종신형은 납입 한도가 없는 대신 55세 이후 사망 시까지 연금 수령, 계약자/피보험자/수익자가 동일해야 하는 등 훨씬 까다로운 비과세 조건을 충족해야 합니다.
즉시연금의 경우 종신형, 확정형, 상속형 등 수령 방식에 따라 월 연금액과 남는 재산이 크게 달라지므로 각 유형의 특징과 주의점을 반드시 확인해야 합니다. 일시납 연금보험은 성공적인 노후 자금 마련의 중요한 수단이 될 수 있습니다.
하지만 개인의 재정 상황, 노후 계획, 투자 성향을 고려하여 가장 적합한 상품 유형과 비과세 조건을 꼼꼼히 확인하는 것이 필수적입니다.
막연한 정보에 의존하기보다는 전문가와 충분히 상담하여 자신에게 맞는 최적의 선택을 하는 것이 현명한 노후 준비의 첫걸음이 될 것입니다.
특히 종신형은 납입 한도가 없는 대신 55세 이후 사망 시까지 연금 수령, 계약자/피보험자/수익자 동일 등 까다로운 조건을 충족해야 합니다. 최근 은행 예금 금리가 낮아지면서 목돈을 어디에 굴려야 할지 고민하는 분들이 많습니다.
특히 은퇴를 앞두고 안정적인 노후 생활비를 준비하려는 분들 사이에서 목돈을 한 번에 넣고 매달 연금을 받는 일시납 연금보험에 대한 관심이 뜨겁습니다. 하지만 이 상품은 단순히 돈을 맡기는 것을 넘어, 개인의 상황과 목표에 따라 신중한 선택이 필요합니다.
일시납 연금보험은 크게 확정금리형과 변액형으로 나뉩니다. 확정금리형은 가입 시 정해진 이자율로 원금이 보장되고 예측 가능한 연금액을 받을 수 있지만, 인플레이션 위험이나 시중 금리 상승 시 아쉬움이 있습니다.
반면 변액형은 펀드 투자로 고수익을 기대할 수 있지만, 투자 성과에 따른 리스크를 감수해야 합니다. 어느 한쪽이 무조건 좋다고 할 수 없으므로 자신의 투자 성향과 목표에 맞춰 선택하는 것이 중요합니다.
또한, 많은 분들이 "연금보험 10년 유지 시 무조건 비과세"라고 알고 있지만, 이는 절반만 맞는 이야기입니다.
일반형은 1인당 1억 원 이하 납입 및 10년 유지 조건이 있지만, 종신형은 납입 한도가 없는 대신 55세 이후 사망 시까지 연금 수령, 계약자/피보험자/수익자가 동일해야 하는 등 훨씬 까다로운 비과세 조건을 충족해야 합니다.
즉시연금의 경우 종신형, 확정형, 상속형 등 수령 방식에 따라 월 연금액과 남는 재산이 크게 달라지므로 각 유형의 특징과 주의점을 반드시 확인해야 합니다. 일시납 연금보험은 성공적인 노후 자금 마련의 중요한 수단이 될 수 있습니다.
하지만 개인의 재정 상황, 노후 계획, 투자 성향을 고려하여 가장 적합한 상품 유형과 비과세 조건을 꼼꼼히 확인하는 것이 필수적입니다.
막연한 정보에 의존하기보다는 전문가와 충분히 상담하여 자신에게 맞는 최적의 선택을 하는 것이 현명한 노후 준비의 첫걸음이 될 것입니다.