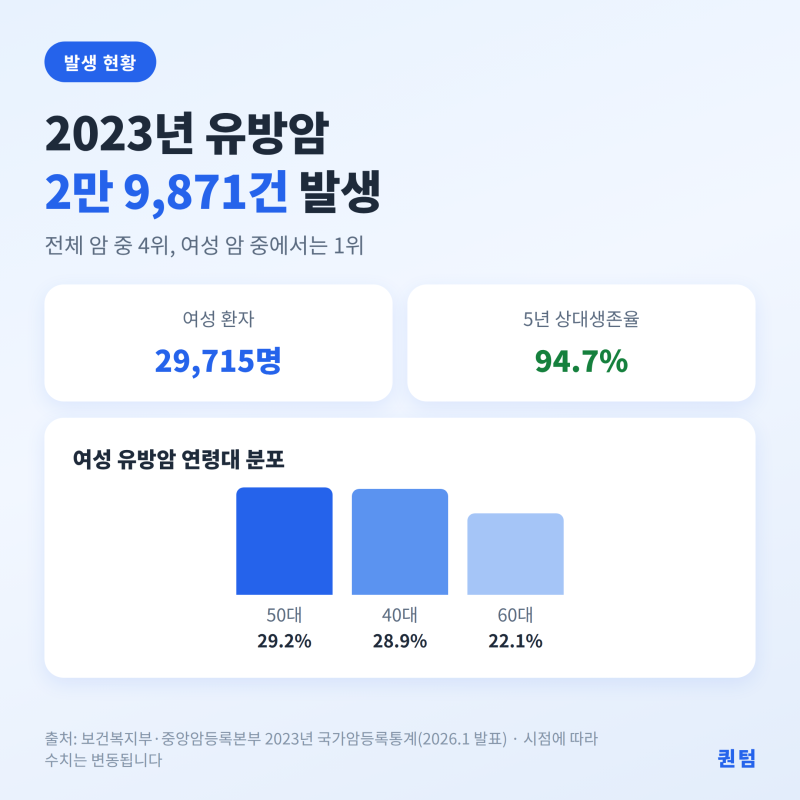
유방암 진단비는 가입 시기 및 약관에 따라 가입금액과 실제 지급액이 다를 수 있습니다. 특히 유방암 0기는 의학적 암 진단에도 불구하고 보험 약관상 제자리암으로 분류되어 일반암 진단비를 받지 못할 수 있습니다.
최신 유방암 보험은 재진단 시 최대 5회까지 보장하며, 유방암 타입별로 세분화된 진단비를 지급하는 추세입니다. 유방암 진단은 여성에게 큰 충격이지만, 유방암 보험 보장은 가입 시기와 약관에 따라 예상과 다를 수 있습니다.
의학적 진단과 보험 약관상의 분류가 상이하므로, 자신의 보험이 어떤 기준으로 유방암을 보장하는지 정확히 이해하는 것이 중요합니다. 과거 암보험은 유방암을 일반암과 별도로 분류하여 진단비 지급 기준이 달랐고, 보험증권상 금액과 실제 지급액이 다를 수 있었습니다.
특히 유방암 0기 진단 시 병원에서는 암으로 진단하나 보험 약관에서는 제자리암으로 분류되어 일반암 진단비를 받지 못하는 사례도 빈번합니다. 이는 암세포 침윤 여부에 따른 보험사 분류 기준 차이 때문입니다.
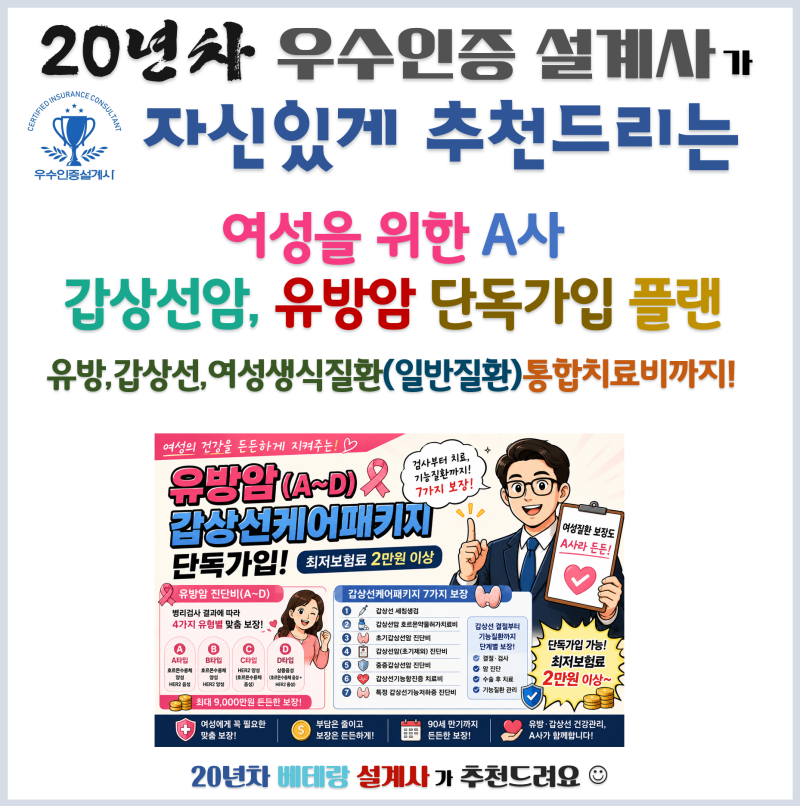
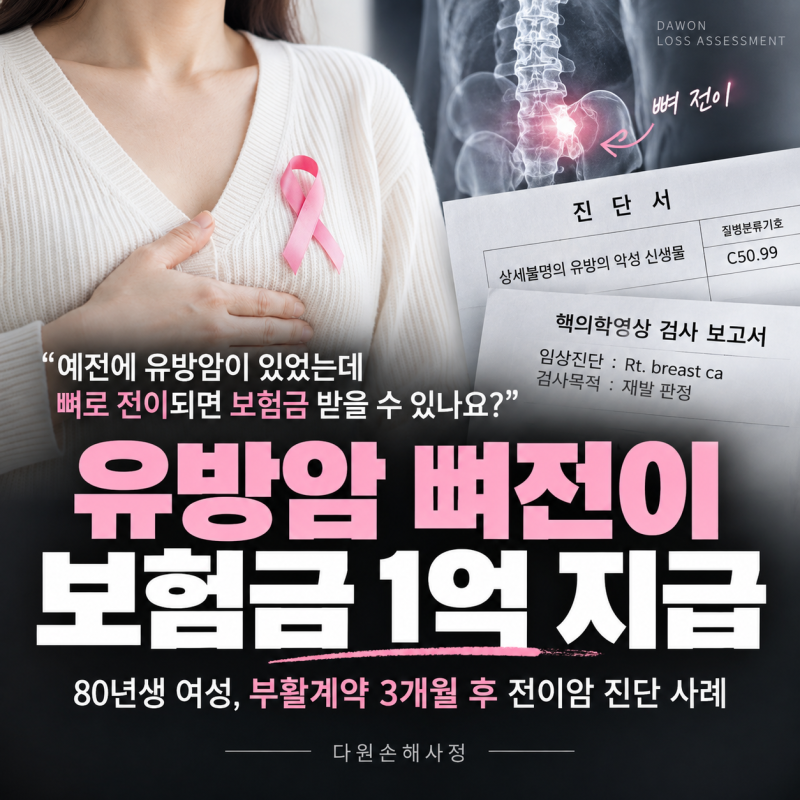
최근 유방암 보험은 이러한 문제점을 보완, 세분화된 보장을 제공합니다. 1회성 진단비를 넘어 재발, 전이 시 최대 5회까지 진단비를 지급하는 특약이 등장했습니다.
유방암 타입별 위험도를 반영한 차등 지급 진단비와 수술 및 케어 특약까지 조합하여 보장 범위를 넓히는 추세입니다. 따라서 기존 보험 약관을 검토하고, 필요하다면 최신 상품으로 보장을 강화해야 합니다.
최신 유방암 보험은 재진단 시 최대 5회까지 보장하며, 유방암 타입별로 세분화된 진단비를 지급하는 추세입니다. 유방암 진단은 여성에게 큰 충격이지만, 유방암 보험 보장은 가입 시기와 약관에 따라 예상과 다를 수 있습니다.
의학적 진단과 보험 약관상의 분류가 상이하므로, 자신의 보험이 어떤 기준으로 유방암을 보장하는지 정확히 이해하는 것이 중요합니다. 과거 암보험은 유방암을 일반암과 별도로 분류하여 진단비 지급 기준이 달랐고, 보험증권상 금액과 실제 지급액이 다를 수 있었습니다.
특히 유방암 0기 진단 시 병원에서는 암으로 진단하나 보험 약관에서는 제자리암으로 분류되어 일반암 진단비를 받지 못하는 사례도 빈번합니다. 이는 암세포 침윤 여부에 따른 보험사 분류 기준 차이 때문입니다.
최근 유방암 보험은 이러한 문제점을 보완, 세분화된 보장을 제공합니다. 1회성 진단비를 넘어 재발, 전이 시 최대 5회까지 진단비를 지급하는 특약이 등장했습니다.
유방암 타입별 위험도를 반영한 차등 지급 진단비와 수술 및 케어 특약까지 조합하여 보장 범위를 넓히는 추세입니다. 따라서 기존 보험 약관을 검토하고, 필요하다면 최신 상품으로 보장을 강화해야 합니다.