미성년자도 오토바이 보험 가입이 가능하지만, 법정대리인 동의와 성인보다 높은 보험료가 필요합니다. 배달 라이더는 오토바이 보험(유상운송보험) 외에 운전자보험을 별도로 가입하여 형사적 책임을 대비해야 합니다.
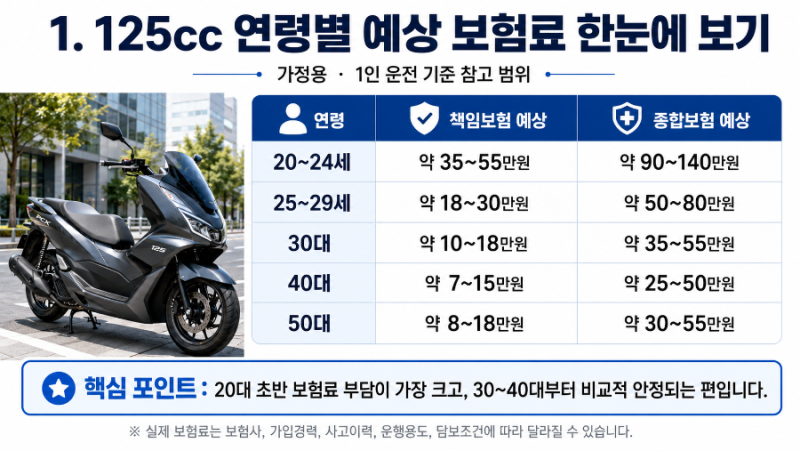
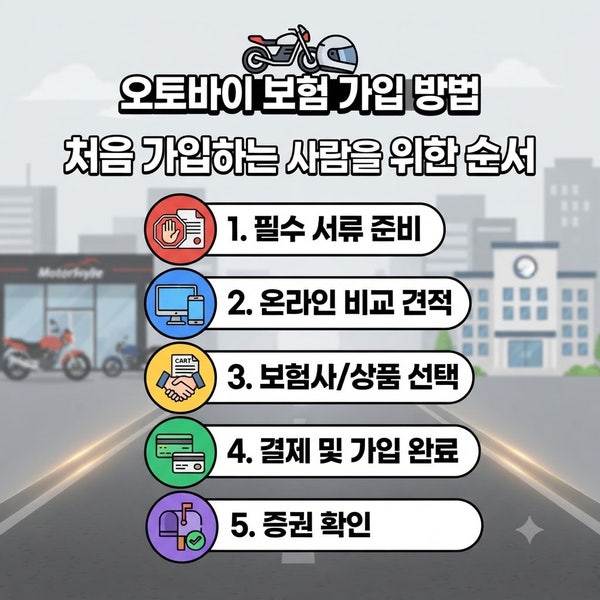
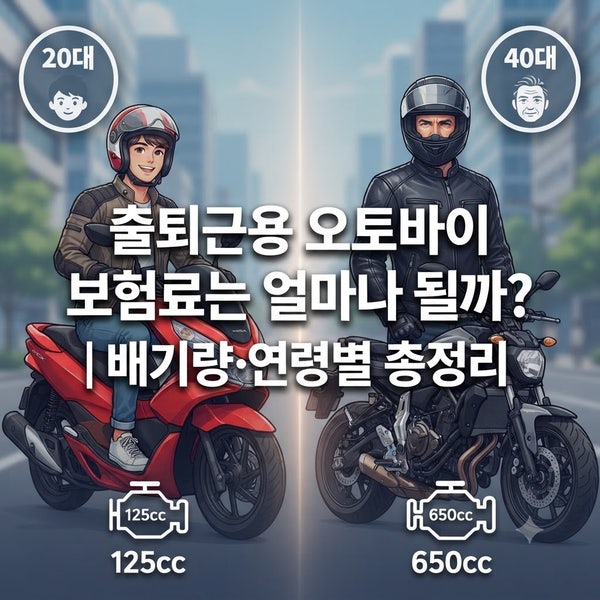
오토바이 보험료는 운전자 범위, 연령 제한, 무사고 경력, 다이렉트 가입, 용도 설정에 따라 절감할 수 있습니다. 오토바이 운행이 늘어나면서 오토바이보험료비교에 대한 관심 또한 커지고 있습니다.
특히 배달 아르바이트를 하는 청소년이나 배달 라이더의 경우, 일반 승용차보다 사고 위험이 높아 보험료 부담이 상당합니다.
매년 돌아오는 보험 갱신 시기마다 높은 보험료에 한숨 짓는 라이더들이 많지만, 오토바이 보험은 사고 발생 시 큰 피해를 막아주는 필수적인 안전망이기에 현명한 가입 전략이 중요합니다.
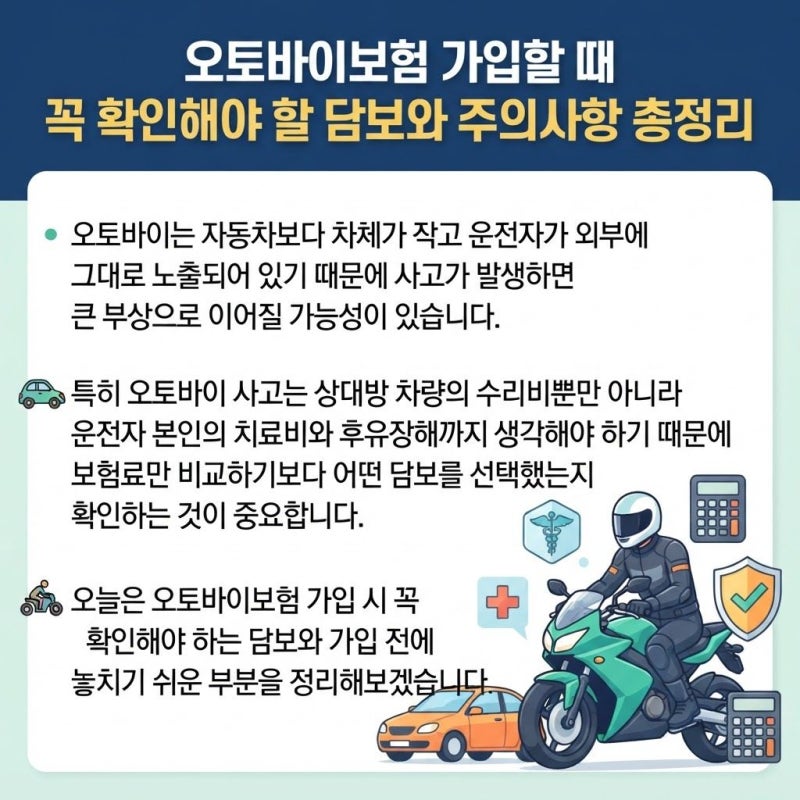
오토바이 보험료가 높게 책정되는 주된 이유는 사고 발생 시 운전자의 부상 위험이 크기 때문입니다. 미성년자의 경우에도 이륜차 보험 가입은 가능하지만, 법정대리인의 동의가 필수적이며 운전 경력이 짧아 보험료가 더욱 높아지는 경향이 있습니다.
또한, 배달 라이더는 일반 오토바이 보험(유상운송보험) 외에 운전자보험을 별도로 가입하는 것이 필수적입니다.
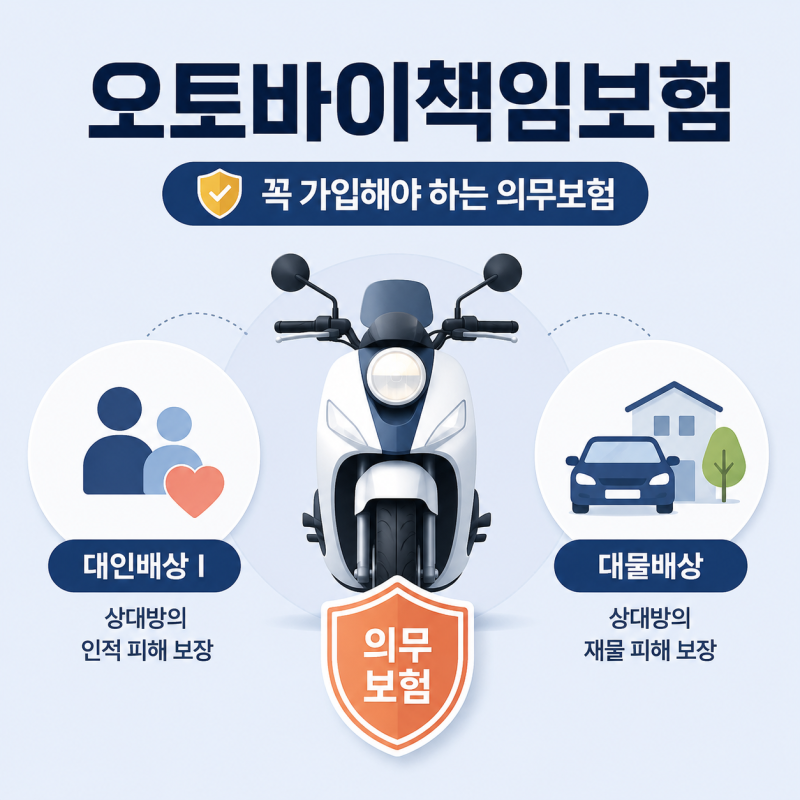
일반 오토바이 보험이 사고 상대방의 피해와 오토바이 파손을 보장한다면, 운전자보험은 중과실 사고 시 발생하는 벌금, 형사합의금, 변호사 선임비 등 운전자 본인의 형사적·행정적 책임을 보장하기 때문입니다.
오토바이 보험료를 절감하기 위해서는 몇 가지 요령을 활용할 수 있습니다. 먼저, 책임보험과 종합보험 중 자신의 상황에 맞는 보장 범위를 선택하고, 운전자 범위와 연령 제한을 최소화하여 설정하는 것이 중요합니다.
무사고 경력을 꾸준히 유지하고, 과거 유상운송 이력이 있다면 경력 인정을 받는 것도 보험료 할인에 도움이 됩니다. 또한, 설계사를 통한 가입보다는 다이렉트 보험 비교 사이트를 통해 직접 가입하면 중간 수수료를 절감하여 합리적인 금액으로 보험을 설계할 수 있습니다.
마지막으로, 오토바이 용도를 가정용인지 유상운송용인지 정확히 고지해야 사고 시 불이익을 피할 수 있습니다.
오토바이 보험료는 운전자 범위, 연령 제한, 무사고 경력, 다이렉트 가입, 용도 설정에 따라 절감할 수 있습니다. 오토바이 운행이 늘어나면서 오토바이보험료비교에 대한 관심 또한 커지고 있습니다.
특히 배달 아르바이트를 하는 청소년이나 배달 라이더의 경우, 일반 승용차보다 사고 위험이 높아 보험료 부담이 상당합니다.
매년 돌아오는 보험 갱신 시기마다 높은 보험료에 한숨 짓는 라이더들이 많지만, 오토바이 보험은 사고 발생 시 큰 피해를 막아주는 필수적인 안전망이기에 현명한 가입 전략이 중요합니다.
오토바이 보험료가 높게 책정되는 주된 이유는 사고 발생 시 운전자의 부상 위험이 크기 때문입니다. 미성년자의 경우에도 이륜차 보험 가입은 가능하지만, 법정대리인의 동의가 필수적이며 운전 경력이 짧아 보험료가 더욱 높아지는 경향이 있습니다.
또한, 배달 라이더는 일반 오토바이 보험(유상운송보험) 외에 운전자보험을 별도로 가입하는 것이 필수적입니다.
일반 오토바이 보험이 사고 상대방의 피해와 오토바이 파손을 보장한다면, 운전자보험은 중과실 사고 시 발생하는 벌금, 형사합의금, 변호사 선임비 등 운전자 본인의 형사적·행정적 책임을 보장하기 때문입니다.
오토바이 보험료를 절감하기 위해서는 몇 가지 요령을 활용할 수 있습니다. 먼저, 책임보험과 종합보험 중 자신의 상황에 맞는 보장 범위를 선택하고, 운전자 범위와 연령 제한을 최소화하여 설정하는 것이 중요합니다.
무사고 경력을 꾸준히 유지하고, 과거 유상운송 이력이 있다면 경력 인정을 받는 것도 보험료 할인에 도움이 됩니다. 또한, 설계사를 통한 가입보다는 다이렉트 보험 비교 사이트를 통해 직접 가입하면 중간 수수료를 절감하여 합리적인 금액으로 보험을 설계할 수 있습니다.
마지막으로, 오토바이 용도를 가정용인지 유상운송용인지 정확히 고지해야 사고 시 불이익을 피할 수 있습니다.