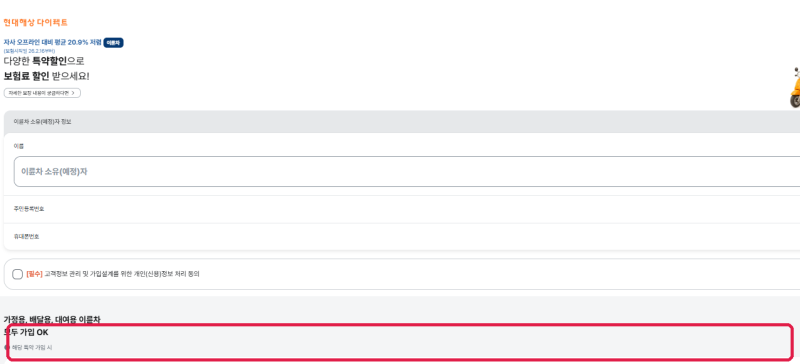
오토바이 보험은 다이렉트 가입 시 15~20% 저렴하며, 1년 계약이 단기 계약보다 유리합니다. 배달 업무 시 유상운송보험만으로는 형사적 책임을 방어할 수 없어 별도의 배달 운전자보험 가입이 필수입니다.
유상운송보험은 연령에 따라 보험료가 크게 달라지며, 책임보험보다 종합보험 가입이 사고 시 자산 보호에 효과적입니다. 오토바이보험가입은 안전한 라이딩과 재정적 보호를 위한 필수입니다.
특히 배달 등 유상운송 시 일반 오토바이 보험과 운전자 보험의 차이를 명확히 이해하고 자신에게 맞는 보험을 선택해야 합니다. 보험료 절감에만 집중하다 예상치 못한 법적 문제에 직면할 수 있습니다.
오토바이 보험은 다이렉트 가입 시 15~20% 저렴하며 1년 계약이 단기보다 유리합니다. 유상운송 시 일반 보험만으로는 운전자의 형사적 책임(벌금, 합의금, 변호사 선임비)을 보장하지 않아 '배달 운전자보험' 가입이 필수입니다.
보험료는 연령에 따라 크게 달라지며, 책임보험보다 종합보험 가입이 사고 시 자산 보호에 효과적입니다. 오토바이보험가입은 라이더의 안전과 재정적 위험을 최소화하는 중요한 수단입니다.
유상운송 라이더는 일반 보험과 운전자 보험의 차이 및 필수 특약을 꼼꼼히 확인하여 현명한 선택으로 안전하고 경제적인 라이딩을 이어가세요.
유상운송보험은 연령에 따라 보험료가 크게 달라지며, 책임보험보다 종합보험 가입이 사고 시 자산 보호에 효과적입니다. 오토바이보험가입은 안전한 라이딩과 재정적 보호를 위한 필수입니다.
특히 배달 등 유상운송 시 일반 오토바이 보험과 운전자 보험의 차이를 명확히 이해하고 자신에게 맞는 보험을 선택해야 합니다. 보험료 절감에만 집중하다 예상치 못한 법적 문제에 직면할 수 있습니다.
오토바이 보험은 다이렉트 가입 시 15~20% 저렴하며 1년 계약이 단기보다 유리합니다. 유상운송 시 일반 보험만으로는 운전자의 형사적 책임(벌금, 합의금, 변호사 선임비)을 보장하지 않아 '배달 운전자보험' 가입이 필수입니다.
보험료는 연령에 따라 크게 달라지며, 책임보험보다 종합보험 가입이 사고 시 자산 보호에 효과적입니다. 오토바이보험가입은 라이더의 안전과 재정적 위험을 최소화하는 중요한 수단입니다.
유상운송 라이더는 일반 보험과 운전자 보험의 차이 및 필수 특약을 꼼꼼히 확인하여 현명한 선택으로 안전하고 경제적인 라이딩을 이어가세요.