
오뚜기는 라면, 소스류, 즉석밥 등 다양한 식품 포트폴리오를 가진 종합 식품기업으로, 최근 매출 성장은 이어지고 있으나 이익률 측면에서는 원가 부담과 판매관리비 증가로 인해 아쉬운 모습을 보이고 있습니다. 특히 2026년 상반기 연결 매출은 전년 동기 대비 4.2% 증가했지만, 영업이익은 2.0% 증가에 그쳐 영업이익률이 소폭 하락했습니다. 이러한 상황 속에서 해외 매출은 상반기 12.3% 증가하며 전체 매출의 11.6%를 차지, 내수 정체 속 새로운 성장 동력으로 부상하고 있습니다.
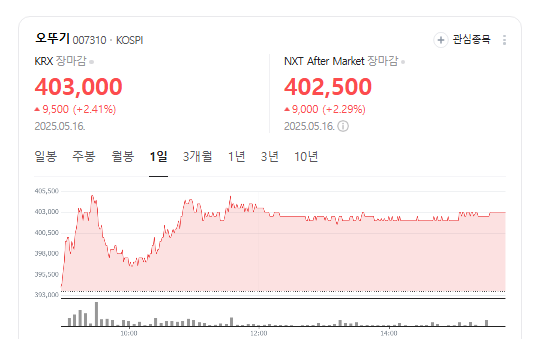
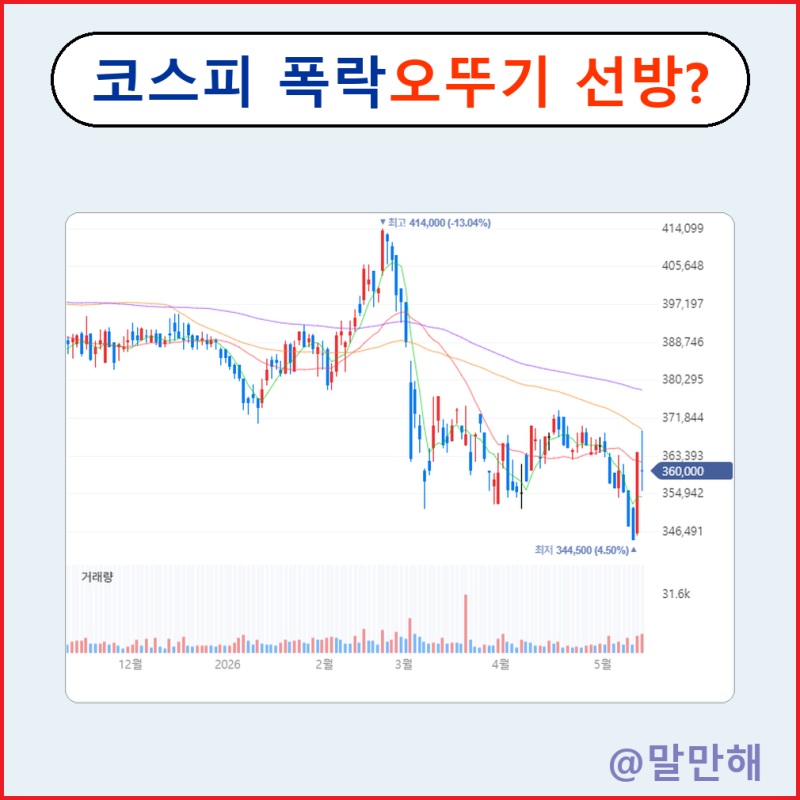
실제 투자자들은 오뚜기의 주가 하락에 대해 승계 리스크와 연관 지어 주가 누르기 의혹을 제기하기도 합니다. 2026년 2분기 실적은 시장 예상치보다 소폭 상승했으나, 다른 식품 기업들이 어닝 서프라이즈를 기록한 것과 비교하면 아쉬운 성과로 평가됩니다. 특히 자사주 소각 계획이 없는 점도 소액 주주들의 불만을 키우는 요인으로 작용하고 있으며, 이는 오뚜기가 시장 및 소액 주주를 만만하게 본다는 비판으로 이어지고 있습니다.
이러한 배경 속에서 오뚜기는 최근 2029년까지 2,000억 원을 투자하여 경북 구미에 수출용 라면공장을 신설할 계획입니다. 이는 단순한 생산시설 확대가 아닌, 해외 라면 시장을 중요한 성장축으로 삼겠다는 의지를 보여주는 것으로 분석됩니다. 삼양식품과 농심에 이어 오뚜기까지 대규모 증설에 나서면서 K-라면 기업들의 경쟁 무대가 해외 공급 능력과 브랜드 경쟁력으로 옮겨가고 있는 만큼, 이번 투자가 오뚜기의 실적과 주가에 긍정적인 반전의 계기가 될지 주목됩니다.