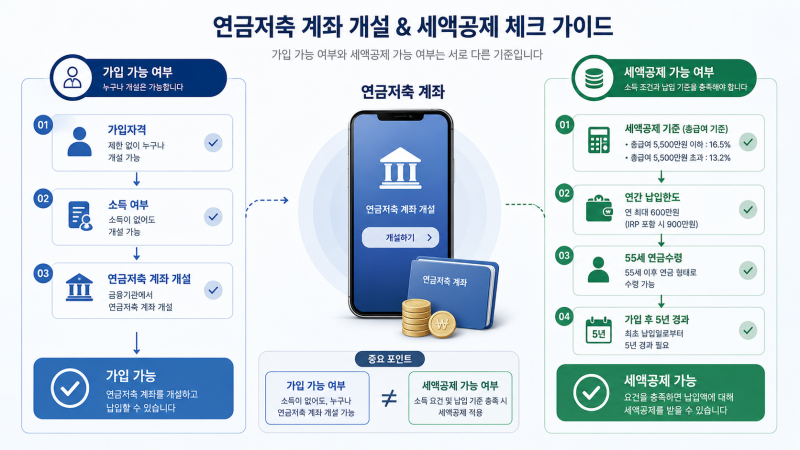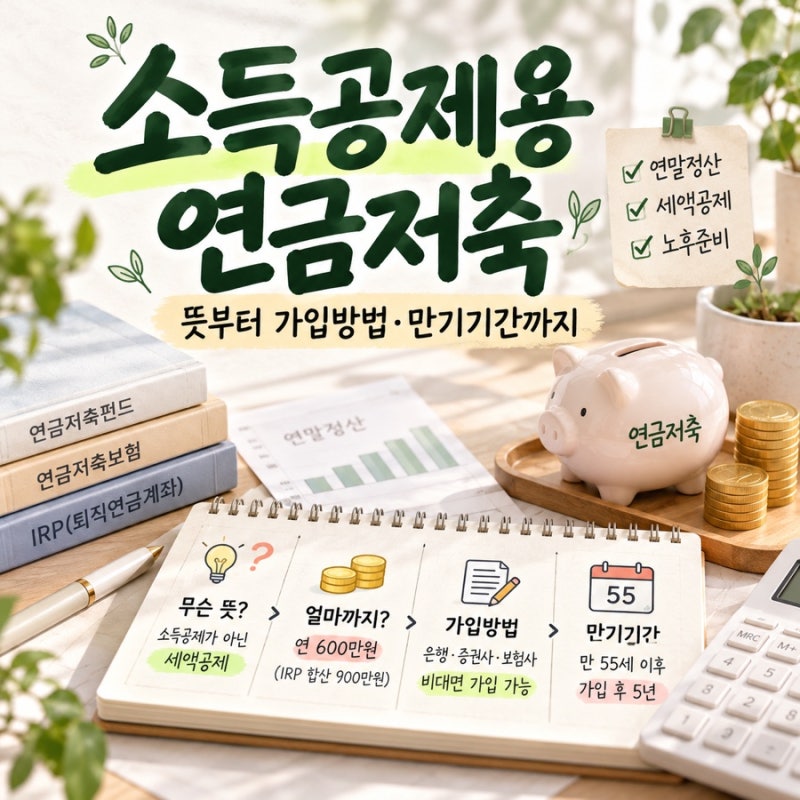
연금저축계좌는 노후 자산 마련과 세금 혜택을 동시에 추구하는 대표적인 절세 상품으로 주목받고 있습니다. 매년 납입한 금액에 대해 강력한 세액공제를 제공하며, 계좌 내 투자 수익에 대한 과세를 연금 수령 시점까지 미뤄주는 과세이연 혜택이 특징입니다. 많은 직장인과 개인 투자자들이 이를 통해 연말정산 환급금을 늘리고 노후를 준비하고 있습니다.
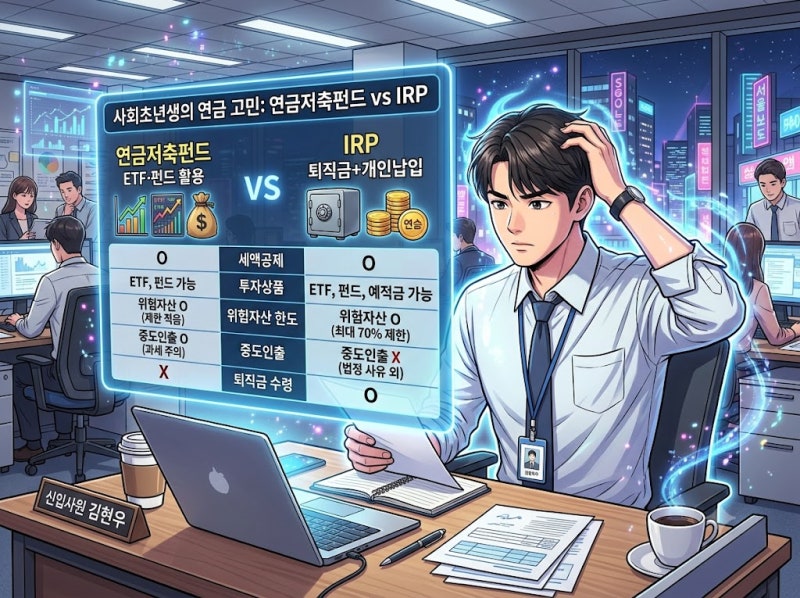
실제 사용자들은 연금저축계좌의 가장 큰 장점으로 증권사의 경우 계좌 관리 수수료가 없다는 점을 꼽습니다. 개인형 퇴직연금(IRP)과 달리 위험자산 투자 한도 제한이 없어 주식형 ETF에 100%까지 투자할 수 있어 적극적인 자산 증식을 원하는 투자자에게 유리합니다. 직업이나 연령 제한 없이 누구나 가입 가능하다는 점도 긍정적인 반응을 얻고 있습니다.
연금저축계좌는 장기 투자를 전제로 하므로, 납입기간과 연금 수령 조건, 중도 해지 시 불이익을 미리 확인하는 것이 중요합니다. 특히 연금저축펀드는 ETF 직접 투자가 가능하여 적극적인 운용을 선호하는 투자자에게 적합하며, 본인의 투자 성향에 맞는 상품을 선택해야 합니다. 이러한 세부 사항들을 검토하여 성공적인 노후 자산 마련 계획을 세우시길 바랍니다.