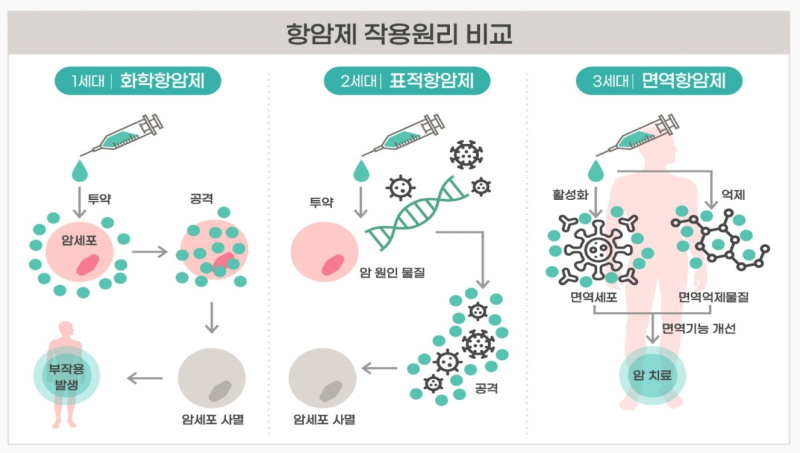
비급여 암치료비(표적항암제, 중입자/양성자 치료, CAR-T 세포치료 등)의 높은 비용 부담으로 암치료비보험에 대한 관심이 커지고 있습니다.
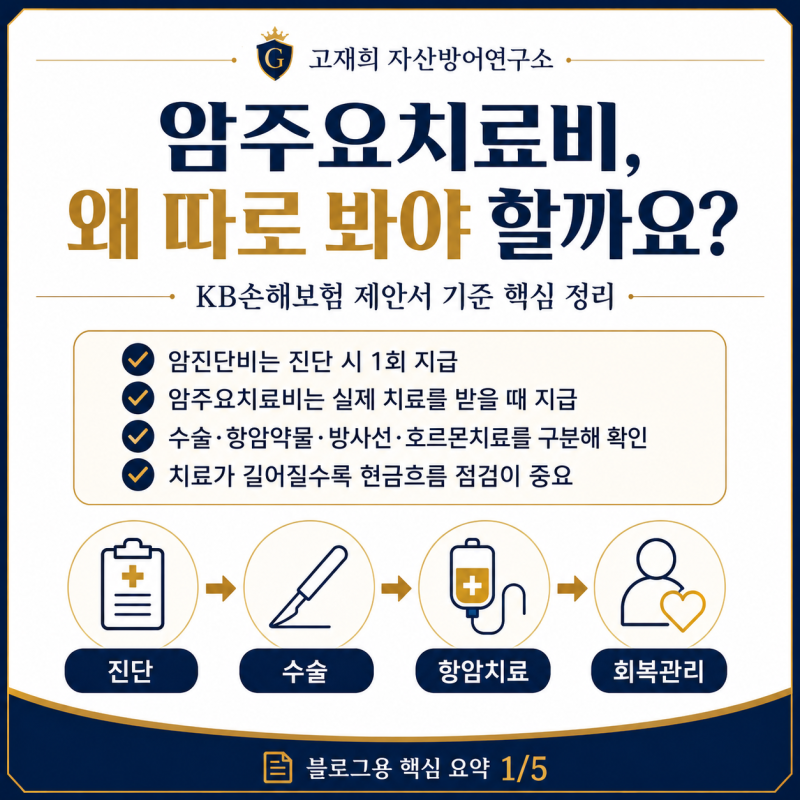
특히 일정 기간 경과 후 한도가 복원되는 '리필형' 상품이 주목받고 있으며, 이는 고액의 비급여 치료를 장기간 받아야 할 경우를 대비한 새로운 형태로 등장했습니다. 암진단비와는 별개로 실제 치료비를 보장하여 경제적 부담을 줄이는 것이 핵심입니다.
암치료비보험은 비급여 치료 시 경제적 타격을 방지하는 장점이 있지만, 여러 단점도 존재합니다. 일부 상품은 갱신형으로만 가입 가능하여 보험료 인상 부담이 있으며, 최소 보험료를 위해 불필요한 특약을 추가해야 하는 경우도 있습니다.
암 진단만으로는 보험금이 지급되지 않고, 실제 약관에 명시된 주요 치료를 받아야만 보장 혜택을 받을 수 있습니다. 암치료비보험 가입 시에는 갱신형 여부, 실제 보장 치료 범위, 최소 보험료 조건을 꼼꼼히 확인해야 합니다.
월 9만원에 육박하는 높은 보험료가 부담될 수 있으므로, 재정 상황과 치료 계획을 고려하여 암진단비와의 균형 있는 설계를 고려하십시오. 비급여 치료를 받지 않으면 보장 혜택이 없다는 점을 인지하고 현명한 선택이 중요합니다.