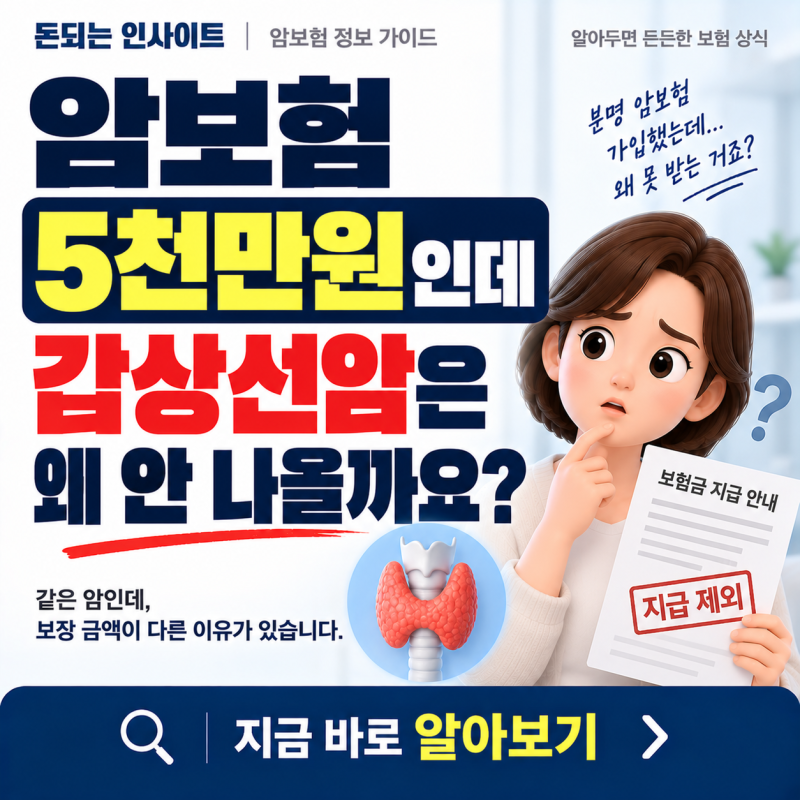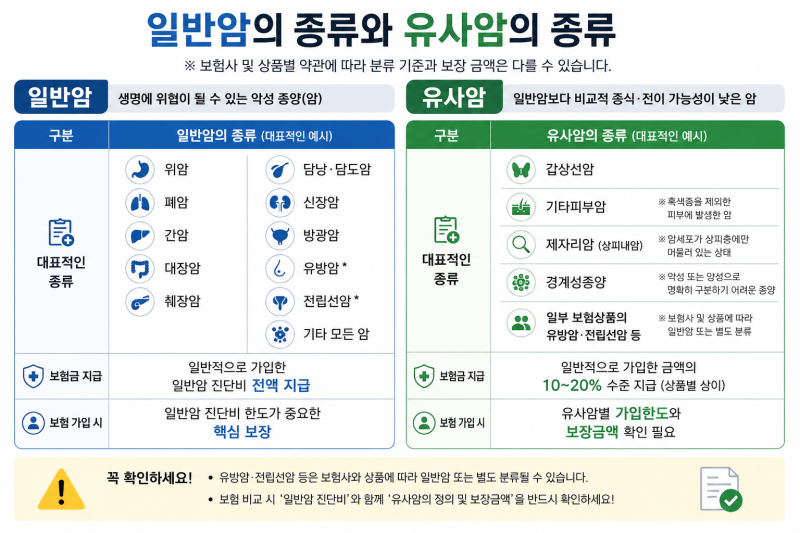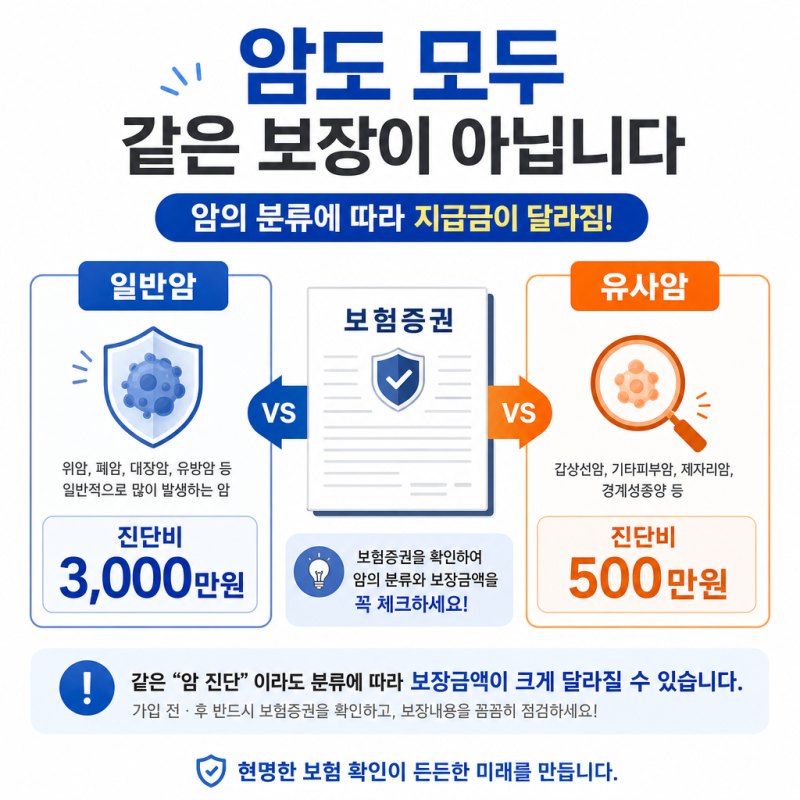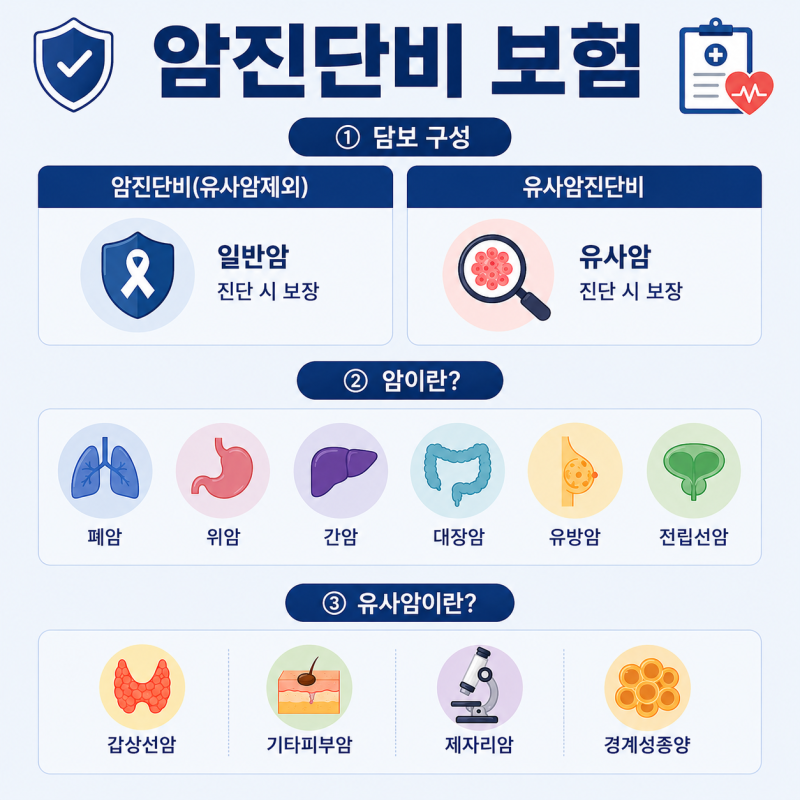
암진단비보험은 단순히 보험료만 비교할 것이 아니라, 각 보험사의 지급약관과 보장 범위를 꼼꼼히 확인해야 합니다. 특히 여성 유방암처럼 특정 암이 소액암으로 분류되는 경우가 있어, 저렴한 보험료가 오히려 불리할 수 있습니다.
진단비와 치료비는 각 보장별로 유리한 회사를 조합하여 가입하는 것이 한 회사에 몰아넣는 것보다 효율적입니다. 암진단비보험 가입 시 단순히 보험료 비교에만 집중하는 것은 큰 오산입니다.
실제 블로그 분석 결과, 보험사별로 암진단비의 지급 약관과 보장 범위가 크게 다르며, 특정 암 분류 방식이 가입자에게 불리하게 작용할 수 있음이 확인되었습니다.
저렴한 보험료만 보고 가입했다가는 예상치 못한 손해를 볼 수 있으므로, 가격 경쟁력뿐 아니라 내게 필요한 보장이 제대로 이루어지는지 면밀히 검토하는 과정이 필수적입니다.
예를 들어, 일부 보험사는 보험료가 저렴해도 여성 유방암을 소액암으로 분류하여 보장 금액이 현저히 낮아지는 경우가 있습니다. 불과 몇천 원의 보험료 차이로 주요 암 보장 내용이 완전히 달라질 수 있는 것입니다.
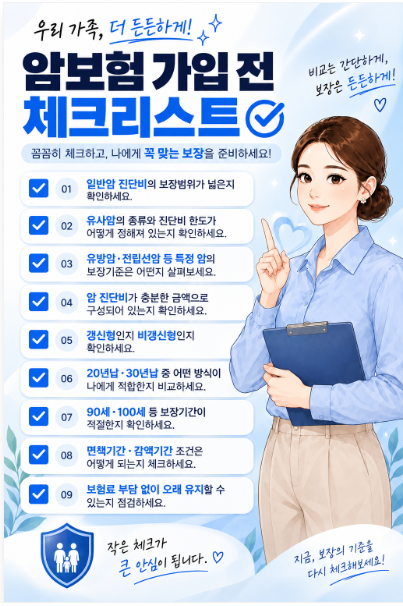
또한, 암진단비와 암치료비는 각각 유리한 보험사가 다를 수 있어, 모든 보장을 한 회사에 몰아넣기보다는 각 특약별로 가장 경쟁력 있는 회사를 조합하는 것이 현명합니다. 진단비와 치료비의 보장 범위, 지급 횟수, 포함 치료 등을 종합적으로 비교해야 합니다.
결국 암진단비보험은 가입자의 나이, 병력, 가족력 등을 고려한 맞춤형 설계가 중요합니다. 보험료와 함께 일반암 범위, 남녀 특정암 보장 여부, 치료비의 급여/비급여 구분, 장기/단기 치료 보장 방식까지 세밀하게 확인해야 합니다.
꼼꼼한 비교 분석을 통해 자신에게 가장 유리하고 든든한 암진단비보험을 선택할 수 있을 것입니다.
진단비와 치료비는 각 보장별로 유리한 회사를 조합하여 가입하는 것이 한 회사에 몰아넣는 것보다 효율적입니다. 암진단비보험 가입 시 단순히 보험료 비교에만 집중하는 것은 큰 오산입니다.
실제 블로그 분석 결과, 보험사별로 암진단비의 지급 약관과 보장 범위가 크게 다르며, 특정 암 분류 방식이 가입자에게 불리하게 작용할 수 있음이 확인되었습니다.
저렴한 보험료만 보고 가입했다가는 예상치 못한 손해를 볼 수 있으므로, 가격 경쟁력뿐 아니라 내게 필요한 보장이 제대로 이루어지는지 면밀히 검토하는 과정이 필수적입니다.
예를 들어, 일부 보험사는 보험료가 저렴해도 여성 유방암을 소액암으로 분류하여 보장 금액이 현저히 낮아지는 경우가 있습니다. 불과 몇천 원의 보험료 차이로 주요 암 보장 내용이 완전히 달라질 수 있는 것입니다.
또한, 암진단비와 암치료비는 각각 유리한 보험사가 다를 수 있어, 모든 보장을 한 회사에 몰아넣기보다는 각 특약별로 가장 경쟁력 있는 회사를 조합하는 것이 현명합니다. 진단비와 치료비의 보장 범위, 지급 횟수, 포함 치료 등을 종합적으로 비교해야 합니다.
결국 암진단비보험은 가입자의 나이, 병력, 가족력 등을 고려한 맞춤형 설계가 중요합니다. 보험료와 함께 일반암 범위, 남녀 특정암 보장 여부, 치료비의 급여/비급여 구분, 장기/단기 치료 보장 방식까지 세밀하게 확인해야 합니다.
꼼꼼한 비교 분석을 통해 자신에게 가장 유리하고 든든한 암진단비보험을 선택할 수 있을 것입니다.