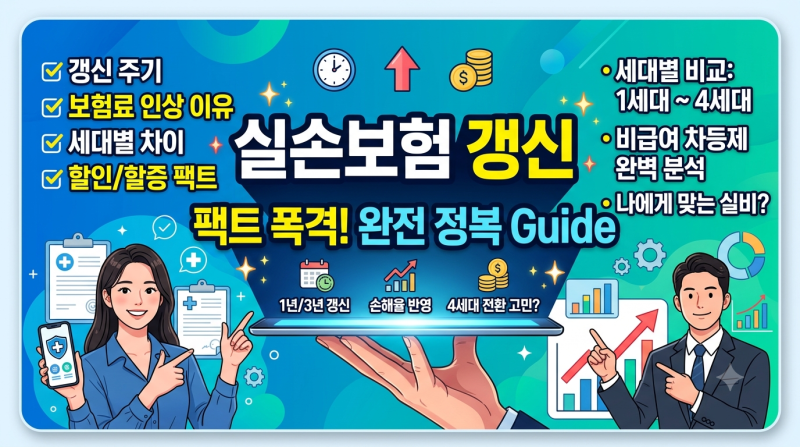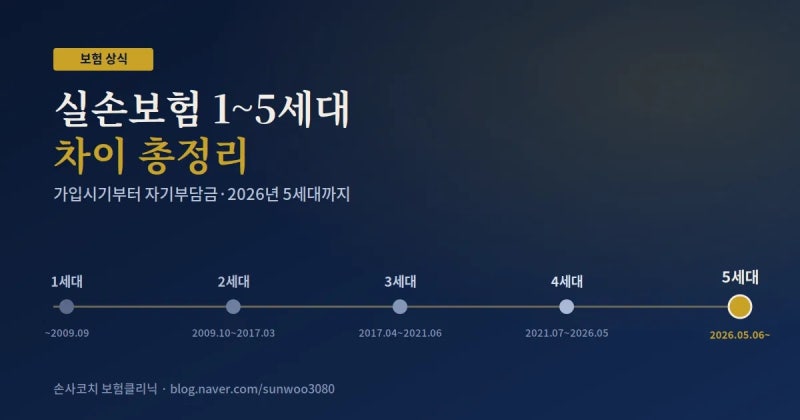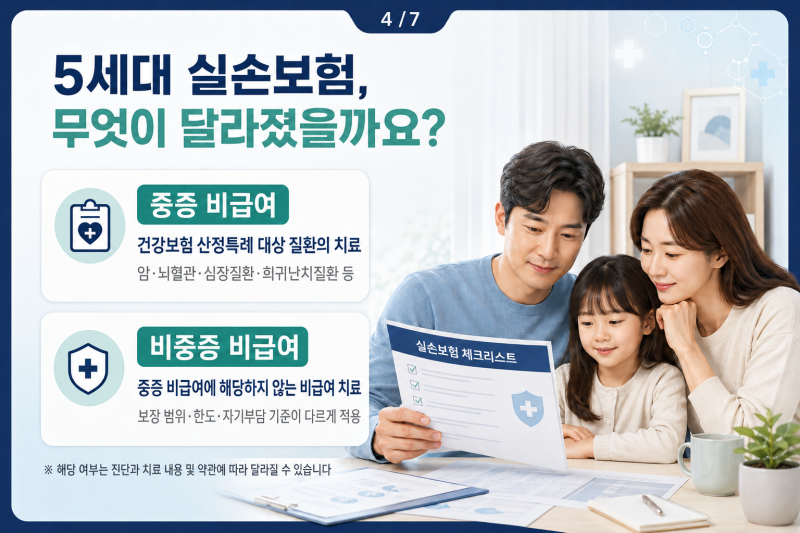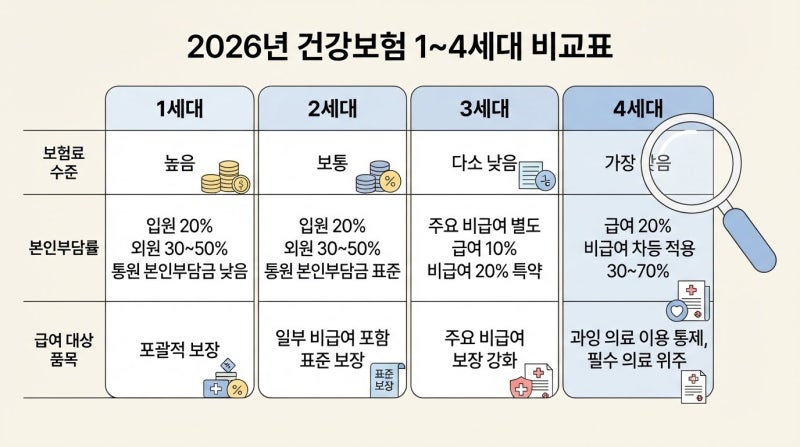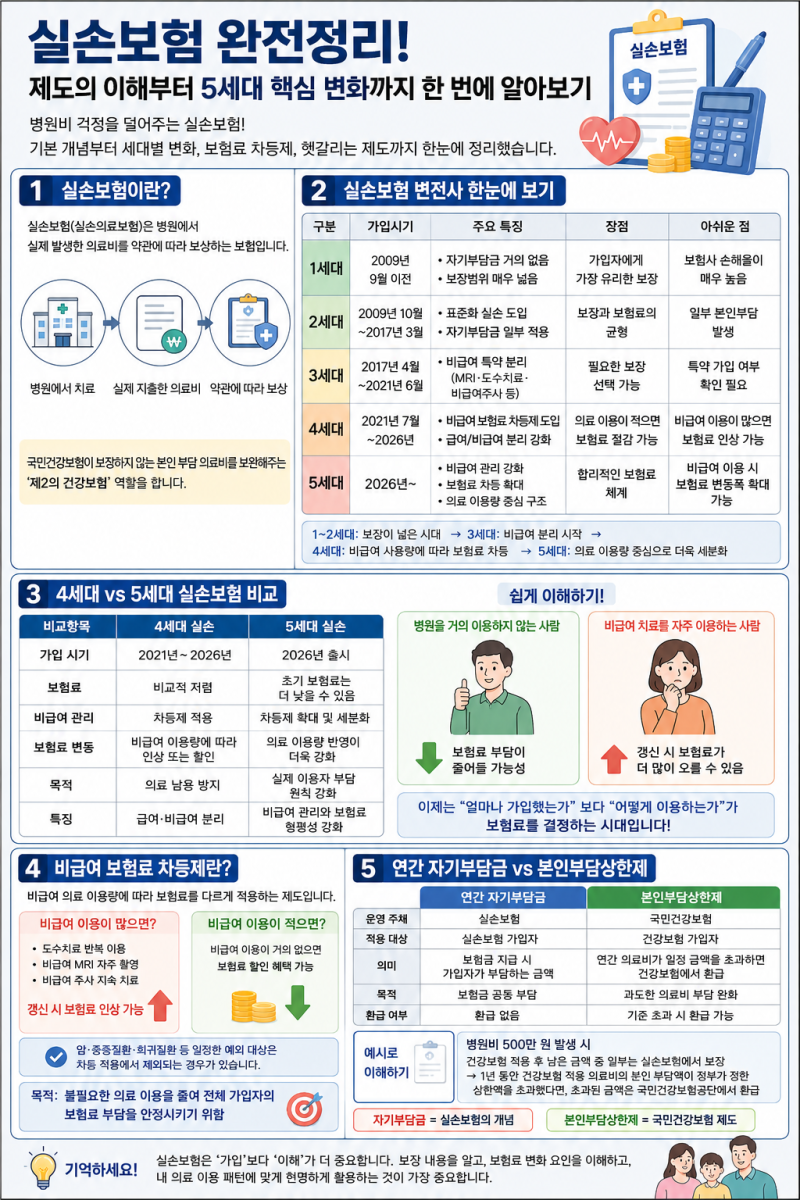
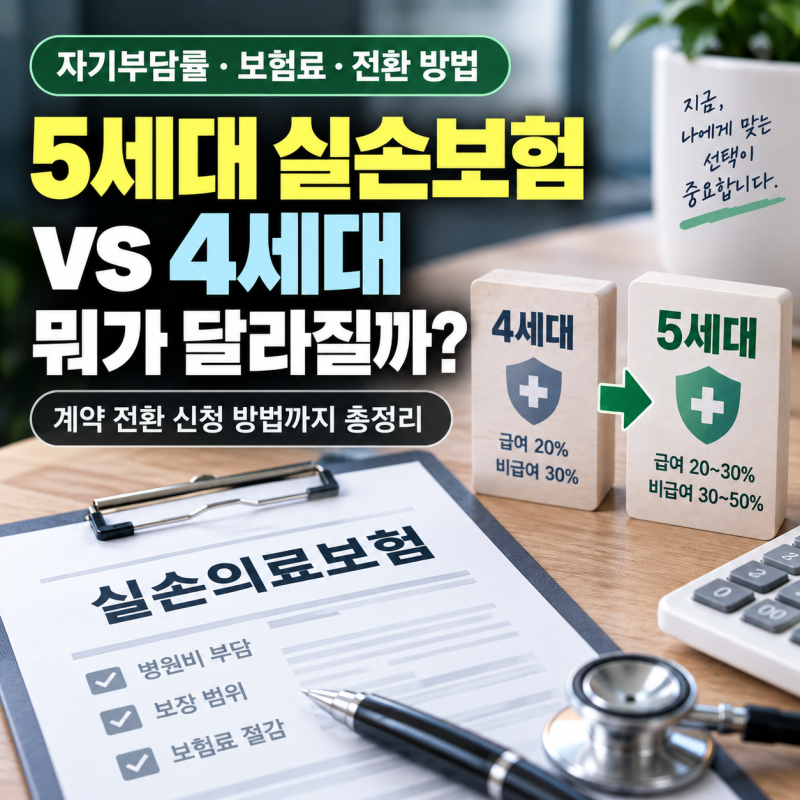
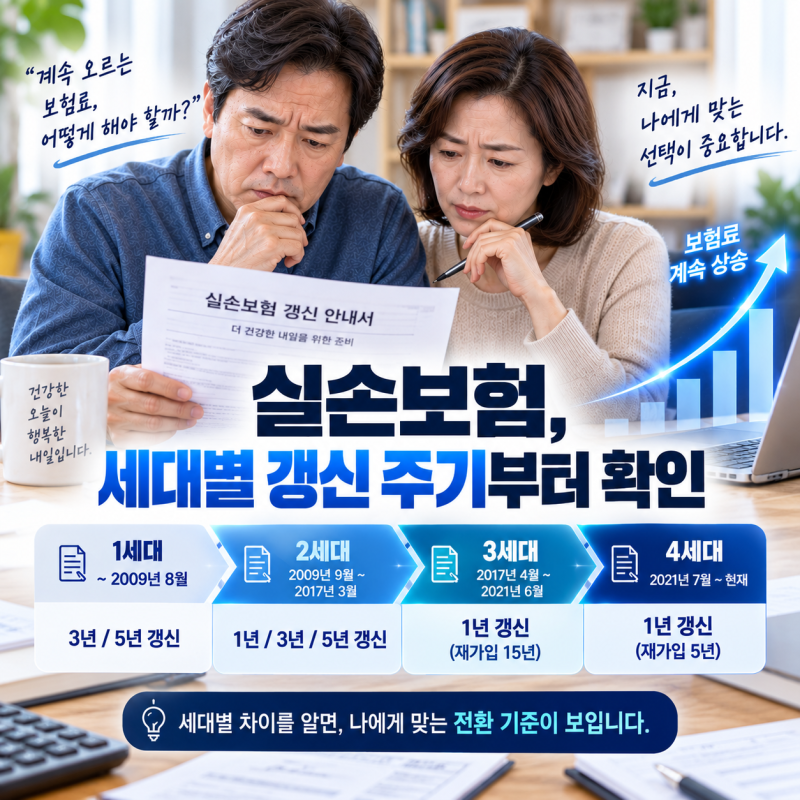
실손보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며, 각 세대별 갱신 주기와 보험료 인상률 구조가 다릅니다. 특히 1, 2세대 실손은 자기부담금이 적어 갱신 시 보험료 인상 폭이 크며, 4세대는 비급여 이용량에 따라 최대 300%까지 할증될 수 있습니다.
한의원 진료비는 가입 세대와 급여 여부에 따라 청구 가능 여부가 달라지며, 2세대 이후 비급여 한약 등은 보장되지 않습니다. 실손보험은 국민 대다수가 가입했으나, 복잡한 갱신 구조와 세대별 차이로 혼란을 겪습니다.
매년 오르는 보험료와 한의원 진료비 청구 오해는 큰 부담입니다. 자신의 실손보험 세대를 파악하고 보장 내용을 이해하는 것이 중요합니다. 실손보험은 1세대부터 5세대까지 나뉘며, 세대별 갱신 주기, 자기부담금, 보험료 인상 방식이 다릅니다.
1, 2세대 실손은 자기부담금이 낮아 갱신 시 보험료 인상 폭이 매우 큽니다. 반면 4세대 실손은 비급여 진료 이용량에 따라 보험료가 최대 300%까지 할증될 수 있습니다.
한의원 진료는 2세대 이후 건강보험 적용 급여 항목은 청구 가능하나, 비급여 한약이나 약침 등은 대부분 보장 대상에서 제외됩니다.
자신의 실손보험 가입 시기를 확인하고, 비급여 진료를 자주 이용한다면 4세대 실손의 할증 제도나 한의원 비급여 항목 보장 여부를 면밀히 검토해야 합니다. 개인의 의료 이용과 재정 상황에 맞는 최적의 선택으로 합리적인 보험 생활을 하십시오.
한의원 진료비는 가입 세대와 급여 여부에 따라 청구 가능 여부가 달라지며, 2세대 이후 비급여 한약 등은 보장되지 않습니다. 실손보험은 국민 대다수가 가입했으나, 복잡한 갱신 구조와 세대별 차이로 혼란을 겪습니다.
매년 오르는 보험료와 한의원 진료비 청구 오해는 큰 부담입니다. 자신의 실손보험 세대를 파악하고 보장 내용을 이해하는 것이 중요합니다. 실손보험은 1세대부터 5세대까지 나뉘며, 세대별 갱신 주기, 자기부담금, 보험료 인상 방식이 다릅니다.
1, 2세대 실손은 자기부담금이 낮아 갱신 시 보험료 인상 폭이 매우 큽니다. 반면 4세대 실손은 비급여 진료 이용량에 따라 보험료가 최대 300%까지 할증될 수 있습니다.
한의원 진료는 2세대 이후 건강보험 적용 급여 항목은 청구 가능하나, 비급여 한약이나 약침 등은 대부분 보장 대상에서 제외됩니다.
자신의 실손보험 가입 시기를 확인하고, 비급여 진료를 자주 이용한다면 4세대 실손의 할증 제도나 한의원 비급여 항목 보장 여부를 면밀히 검토해야 합니다. 개인의 의료 이용과 재정 상황에 맞는 최적의 선택으로 합리적인 보험 생활을 하십시오.