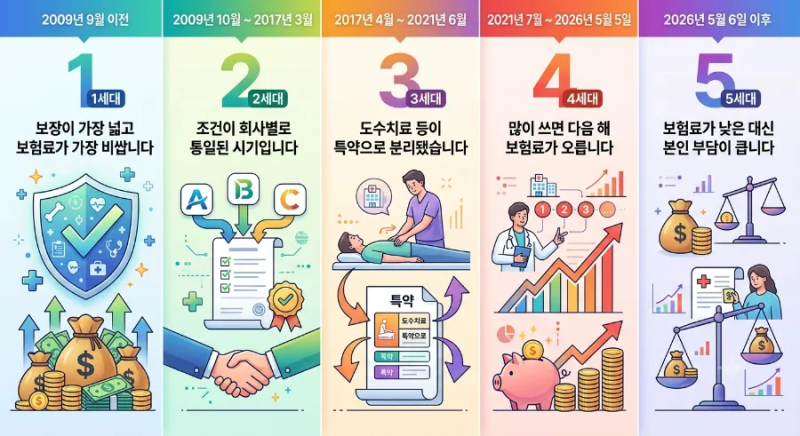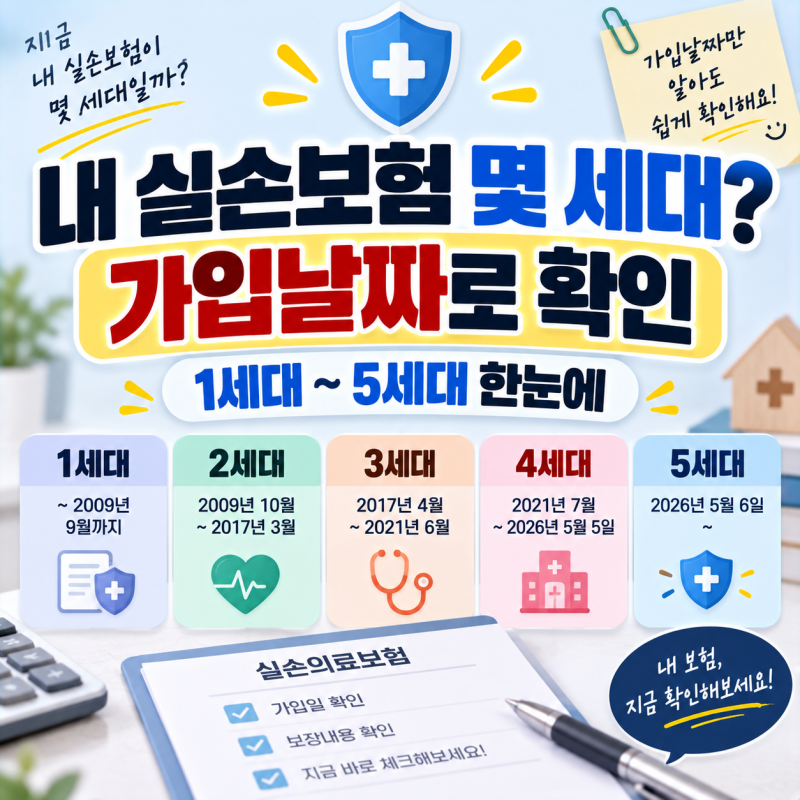
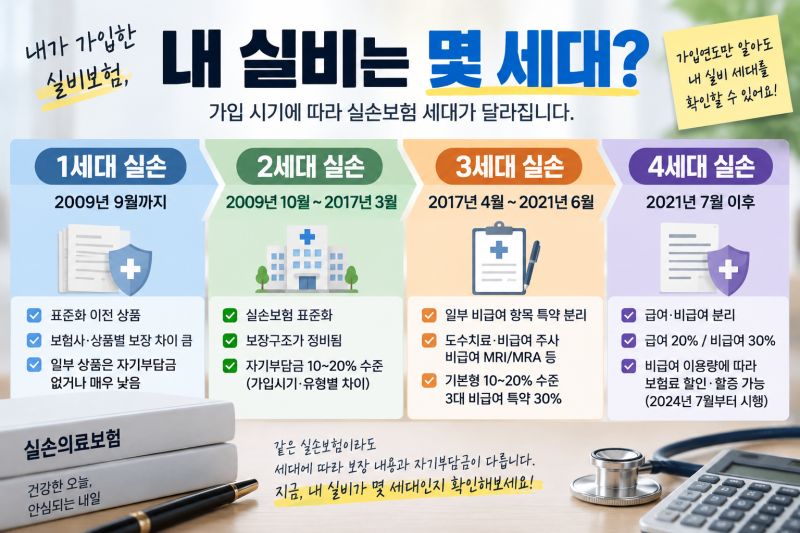
실비보험은 가입 시기에 따라 1세대부터 5세대까지 구분되며 각 세대별 보장 범위와 자기부담금에 큰 차이가 있습니다. 특히 오래된 1, 2세대 실비보험은 보장이 넓지만 보험료가 비싸고, 4, 5세대는 보험료가 낮은 대신 비급여 이용에 따라 보험료가 할증될 수 있습니다.
자신의 실비보험 세대를 정확히 확인하고 무조건 새 상품으로 전환하기보다 보장 내용과 약관을 면밀히 비교하는 것이 중요합니다. 실비보험은 가입 시기에 따라 1세대부터 5세대까지 총 다섯 가지 유형으로 나뉩니다.
각 세대별로 보장 범위, 자기부담금, 보험료 책정 방식 등이 크게 달라지기 때문에, 자신의 실비보험이 몇 세대인지 정확히 아는 것이 현명한 보험 관리를 위한 첫걸음입니다.
특히 40대 이상이라면 1세대나 2세대 실비보험에 가입했을 가능성이 높으며, 이 경우 보장 범위가 넓은 대신 보험료가 상대적으로 높을 수 있습니다.
반면 4세대와 5세대 실비보험은 보험료 부담을 낮추는 대신 비급여 진료 이용 시 보험료가 할증되거나 본인 부담금이 커지는 특징이 있습니다. 자신의 실비보험 세대를 확인하는 가장 정확한 방법은 보험사 앱이나 콜센터를 통해 가입 시기를 조회하는 것입니다.
단순히 가입 시기만으로 세대를 구분할 수 있지만, 같은 세대 내에서도 보험사나 개별 약관에 따라 세부 조건이 다를 수 있으므로 보험증권을 확인하는 것이 가장 확실합니다.
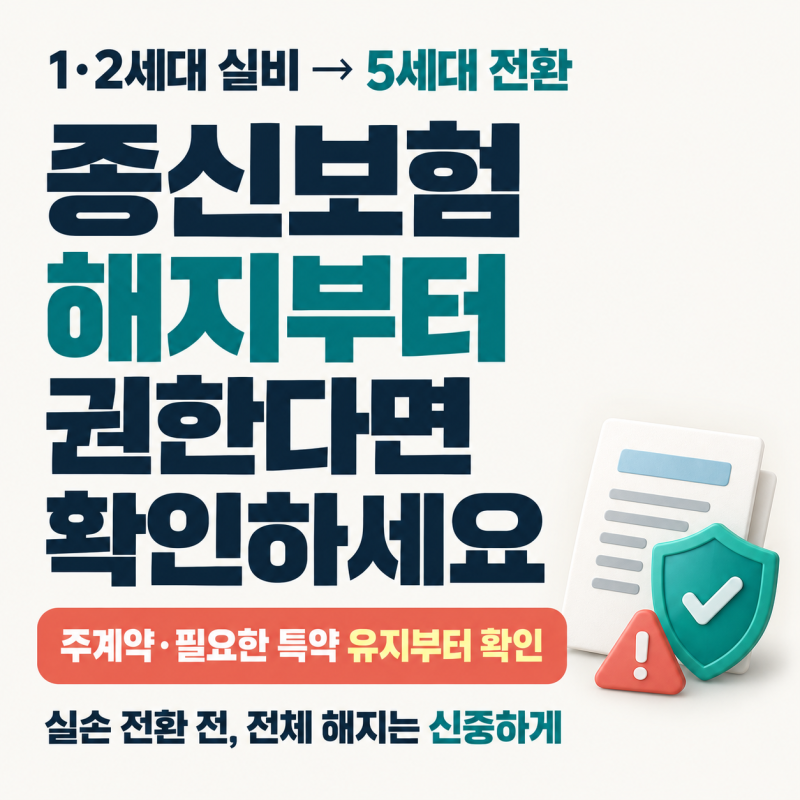
특히 2013년 3월 이전에 가입한 일부 초기 실손보험의 경우 약관 변경에 따른 재가입 조건이 없는 등 유리한 조건이 있을 수 있어, 오래된 보험이라고 무조건 해지하거나 새 상품으로 전환하는 것은 신중해야 합니다.
2024년부터 병원이 보험사에 직접 서류를 보내주는 '실손24' 서비스가 도입되었지만, 아직 모든 의료기관에 적용된 것은 아니므로 청구 시 유의해야 합니다.
결론적으로, 실비보험 세대 확인은 단순히 몇 년도에 가입했는지를 아는 것을 넘어, 내 보험의 실제 보장 내용과 청구 시 유의사항을 파악하는 중요한 과정입니다.
5세대 실비보험이 출시되면서 보험료 부담이 낮아졌다고 하지만, 중증·필수 의료 중심으로 보장이 개편되었으므로 자신의 건강 상태와 병원 이용 패턴을 고려하여 기존 보험을 유지할지, 전환할지 면밀히 비교 분석해야 합니다.
무조건적인 전환보다는 현재 가입된 보험의 장단점을 정확히 이해하고 전문가와 상담하는 것이 가장 현명한 선택입니다.
자신의 실비보험 세대를 정확히 확인하고 무조건 새 상품으로 전환하기보다 보장 내용과 약관을 면밀히 비교하는 것이 중요합니다. 실비보험은 가입 시기에 따라 1세대부터 5세대까지 총 다섯 가지 유형으로 나뉩니다.
각 세대별로 보장 범위, 자기부담금, 보험료 책정 방식 등이 크게 달라지기 때문에, 자신의 실비보험이 몇 세대인지 정확히 아는 것이 현명한 보험 관리를 위한 첫걸음입니다.
특히 40대 이상이라면 1세대나 2세대 실비보험에 가입했을 가능성이 높으며, 이 경우 보장 범위가 넓은 대신 보험료가 상대적으로 높을 수 있습니다.
반면 4세대와 5세대 실비보험은 보험료 부담을 낮추는 대신 비급여 진료 이용 시 보험료가 할증되거나 본인 부담금이 커지는 특징이 있습니다. 자신의 실비보험 세대를 확인하는 가장 정확한 방법은 보험사 앱이나 콜센터를 통해 가입 시기를 조회하는 것입니다.
단순히 가입 시기만으로 세대를 구분할 수 있지만, 같은 세대 내에서도 보험사나 개별 약관에 따라 세부 조건이 다를 수 있으므로 보험증권을 확인하는 것이 가장 확실합니다.
특히 2013년 3월 이전에 가입한 일부 초기 실손보험의 경우 약관 변경에 따른 재가입 조건이 없는 등 유리한 조건이 있을 수 있어, 오래된 보험이라고 무조건 해지하거나 새 상품으로 전환하는 것은 신중해야 합니다.
2024년부터 병원이 보험사에 직접 서류를 보내주는 '실손24' 서비스가 도입되었지만, 아직 모든 의료기관에 적용된 것은 아니므로 청구 시 유의해야 합니다.
결론적으로, 실비보험 세대 확인은 단순히 몇 년도에 가입했는지를 아는 것을 넘어, 내 보험의 실제 보장 내용과 청구 시 유의사항을 파악하는 중요한 과정입니다.
5세대 실비보험이 출시되면서 보험료 부담이 낮아졌다고 하지만, 중증·필수 의료 중심으로 보장이 개편되었으므로 자신의 건강 상태와 병원 이용 패턴을 고려하여 기존 보험을 유지할지, 전환할지 면밀히 비교 분석해야 합니다.
무조건적인 전환보다는 현재 가입된 보험의 장단점을 정확히 이해하고 전문가와 상담하는 것이 가장 현명한 선택입니다.