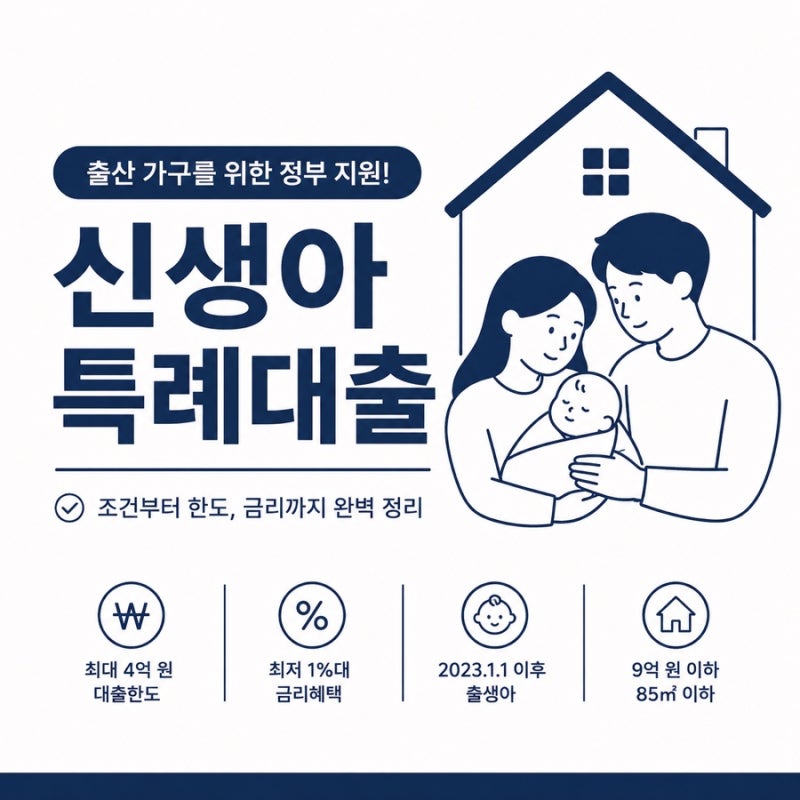

신생아 특례 대출은 저금리로 내집마련의 기회를 제공하며 많은 신혼부부와 출산 가구의 주목을 받고 있습니다. 2026년 블로그 후기들을 살펴보면, 이 대출이 인생에 단 한 번의 기회라 생각하고 내집마련에 돌입하는 사례가 많습니다.
하지만 신청부터 승인까지 여러 단계를 거치며 예상보다 긴 시간이 소요되거나, 서류 미비, KB시세 부재 등으로 은행 방문이 잦아 어려움을 겪는 경우가 빈번하게 확인됩니다.
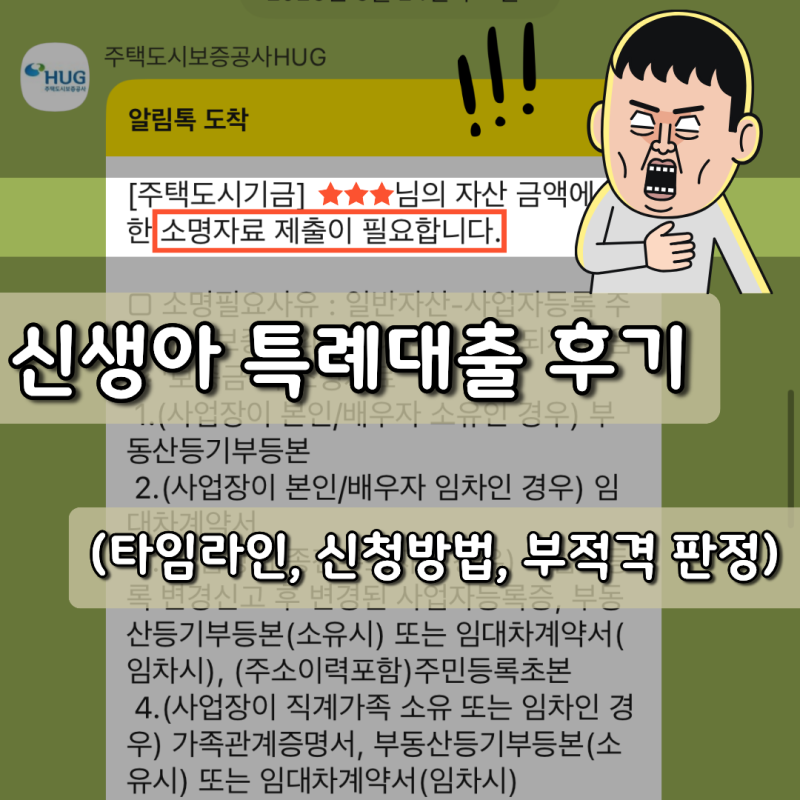
실제 사용자들은 사전자산심사에서 적격 판정을 받았음에도 불구하고, 사후자산심사에서 부적격 통보를 받는 사례가 빈번하다고 언급합니다.
이는 사전자산심사가 제한적인 정보만을 확인하기 때문이며, 부부합산 자산 기준 5억 1천1백만원을 초과하는 경우 대출이 최종적으로 거절될 수 있습니다.
또한, 신축 아파트의 경우 KB시세가 없어 감정평가 및 이의제기 과정이 추가되어 대출 진행이 더욱 지연될 수 있다는 점이 단점으로 지적됩니다.
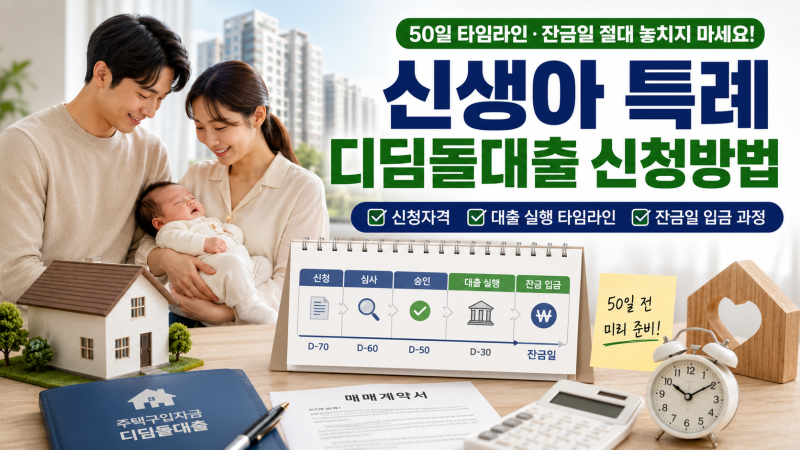
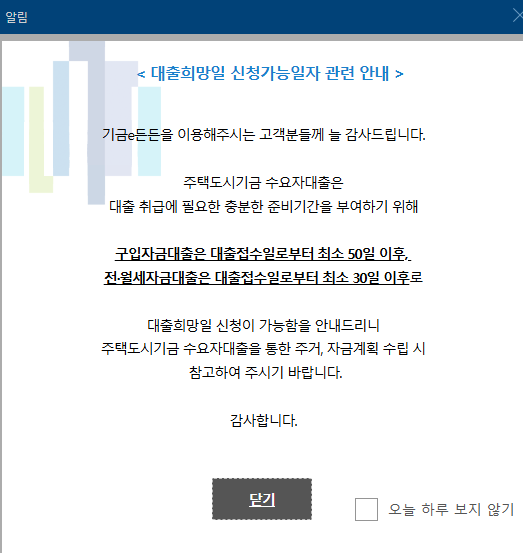
신생아 특례 대출 신청 시에는 잔금일로부터 충분한 시간을 두고 미리 준비하는 것이 중요하며, 은행 방문 전 필요한 서류 목록을 꼼꼼히 확인하여 여러 번 발걸음 하는 일을 줄여야 합니다.
특히 인감증명서와 같은 필수 서류는 본인서명사실확인서로 대체되지 않으므로 주의가 필요합니다. 사후자산심사 부적격에 대비하여 일반 주택담보대출 가능 여부도 함께 알아보는 등 다각적인 준비가 성공적인 내집마련에 도움이 될 것입니다.