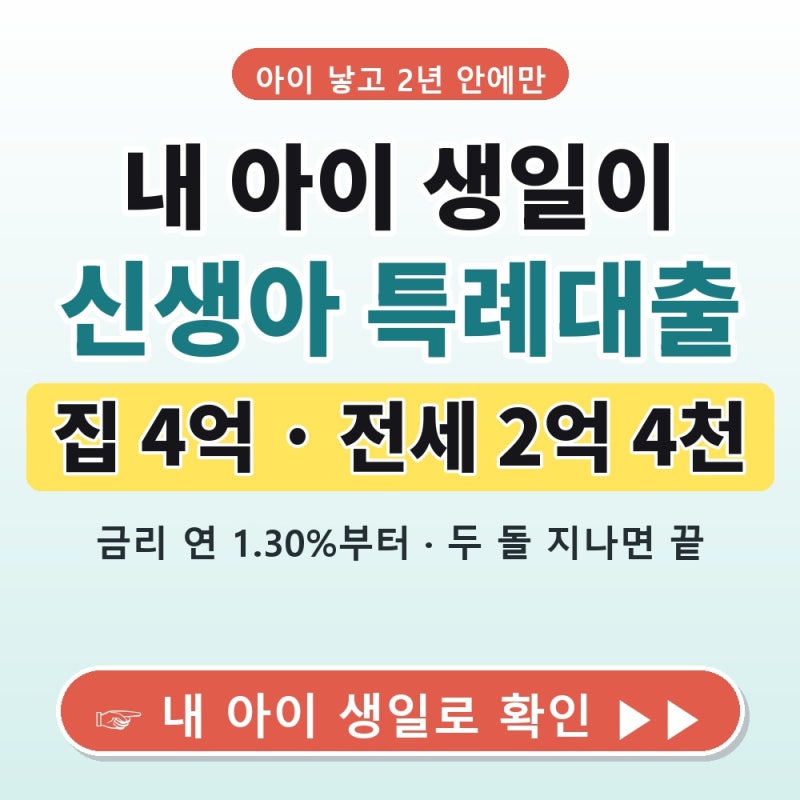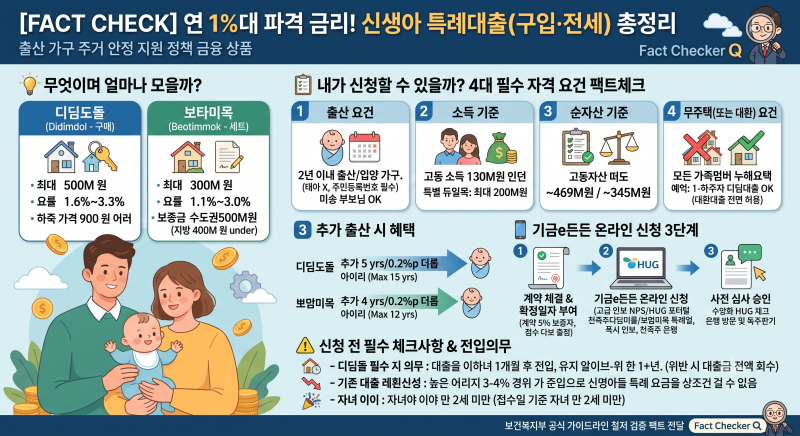

신생아 특례대출은 출산 가구의 주거 안정을 목표로 하는 정책 금융 상품으로, 최근 많은 관심이 집중되고 있습니다. 이 대출은 저금리 혜택을 제공하며, 특히 2023년 1월 1일 이후 출생아부터 적용되는 등 특정 요건을 충족해야 합니다. 대출 접수일 기준 2년 이내 출산한 가구가 대상이며, 주택 구입 및 전세 자금 마련에 큰 도움이 됩니다. 이 제도는 신생아 특별공급과는 성격이 다르므로 혼동하지 않아야 합니다.
실제 블로그 후기들을 살펴보면, 많은 신청자들이 '대출 접수일 기준 2년 이내 출산'이라는 조건을 가장 중요하게 언급하고 있습니다. 특히 임신 중인 태아는 자녀 수로 인정되지 않아 반드시 출산 후 신청해야 한다는 점을 강조합니다. 또한, 신생아 특별공급 당첨자는 자녀가 만 2세를 초과해도 특례대출 신청이 가능하다는 예외 조항도 중요한 특징으로 꼽힙니다. 맞벌이 가구의 경우 부부합산 연 소득 2억 원까지 확대 적용되는 등 소득 기준이 완화된 점도 장점으로 부각됩니다.
블로거들은 아이가 두 돌에 가까워졌다면 주거 계획이 있다면 몇 달 전부터 조건을 미리 확인하는 것이 좋다고 조언합니다. 대출 접수일을 기준으로 심사가 진행되므로, 단순히 계약을 고민하는 시점이 아닌 시스템에 접수가 완료된 날이 중요합니다. 기금e든든을 통해 신청 가능 여부를 미리 확인하고, 디딤돌과 버팀목 대출의 차이를 명확히 이해하여 본인에게 맞는 상품을 선택하는 것이 현명합니다.