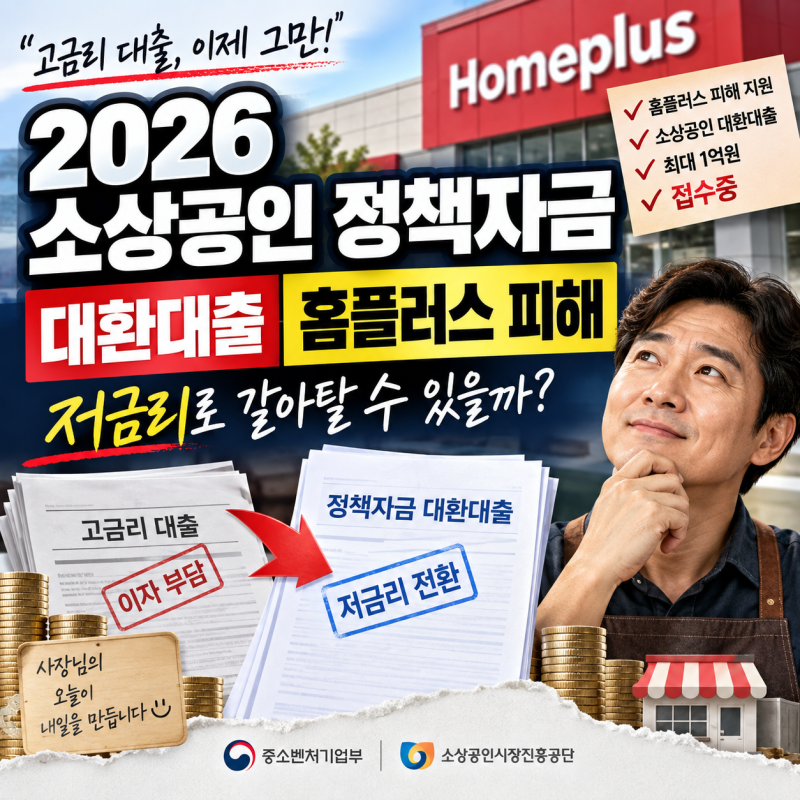
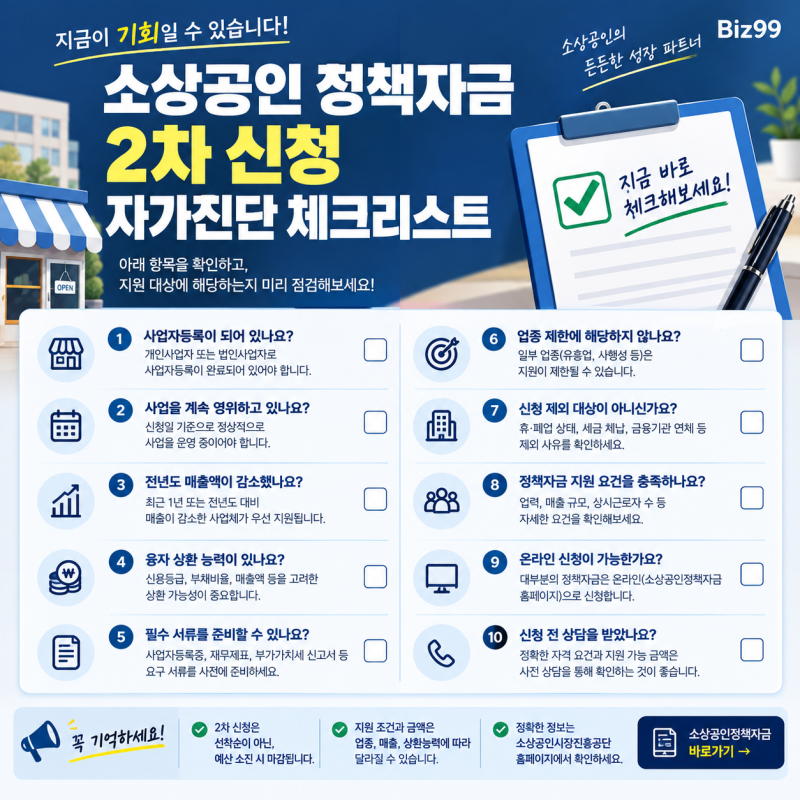
2026년 소상공인 대환대출은 중·저신용 소상공인의 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환 지원합니다. 대환대출 한도는 최대 5천만원이지만, 기존 이용액과 심사 결과에 따라 실제 승인 금액은 달라질 수 있습니다.
신용점수, 대출 실행일, 자금 용도, 업종, 세금 체납 여부 등 다양한 조건 충족 여부를 확인해야 합니다. 고금리 대출로 어려움을 겪는 소상공인들을 위해 2026년 소상공인 대환대출 제도가 운영됩니다.
연 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환하여 이자 부담을 경감하고, 최대 5천만원까지 지원하는 정책입니다. 신청 전 세부 조건을 정확히 파악하는 것이 중요합니다. 주요 조건은 NCB 신용점수 919점 이하 중·저신용 소상공인입니다.
대환 대상 대출은 2025년 6월 30일 이전에 실행된 사업자대출 또는 사업용 가계대출이어야 합니다. 7% 미만 대출도 만기 연장 애로 시 심사 가능합니다. 하지만 정책자금 제외 업종, 세금 체납, 대출 용도 증빙 미흡 등은 부결 원인이 될 수 있습니다.
최대 5천만원 한도도 개인 상환 능력에 따라 달라집니다. 따라서 금리 인하 조건만 보기보다, 세부 자격과 제외 사항들을 미리 파악하여 성공적인 대환대출로 이자 부담을 실질적으로 줄이는 현명한 선택을 하시길 바랍니다.
신용점수, 대출 실행일, 자금 용도, 업종, 세금 체납 여부 등 다양한 조건 충족 여부를 확인해야 합니다. 고금리 대출로 어려움을 겪는 소상공인들을 위해 2026년 소상공인 대환대출 제도가 운영됩니다.
연 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환하여 이자 부담을 경감하고, 최대 5천만원까지 지원하는 정책입니다. 신청 전 세부 조건을 정확히 파악하는 것이 중요합니다. 주요 조건은 NCB 신용점수 919점 이하 중·저신용 소상공인입니다.
대환 대상 대출은 2025년 6월 30일 이전에 실행된 사업자대출 또는 사업용 가계대출이어야 합니다. 7% 미만 대출도 만기 연장 애로 시 심사 가능합니다. 하지만 정책자금 제외 업종, 세금 체납, 대출 용도 증빙 미흡 등은 부결 원인이 될 수 있습니다.
최대 5천만원 한도도 개인 상환 능력에 따라 달라집니다. 따라서 금리 인하 조건만 보기보다, 세부 자격과 제외 사항들을 미리 파악하여 성공적인 대환대출로 이자 부담을 실질적으로 줄이는 현명한 선택을 하시길 바랍니다.