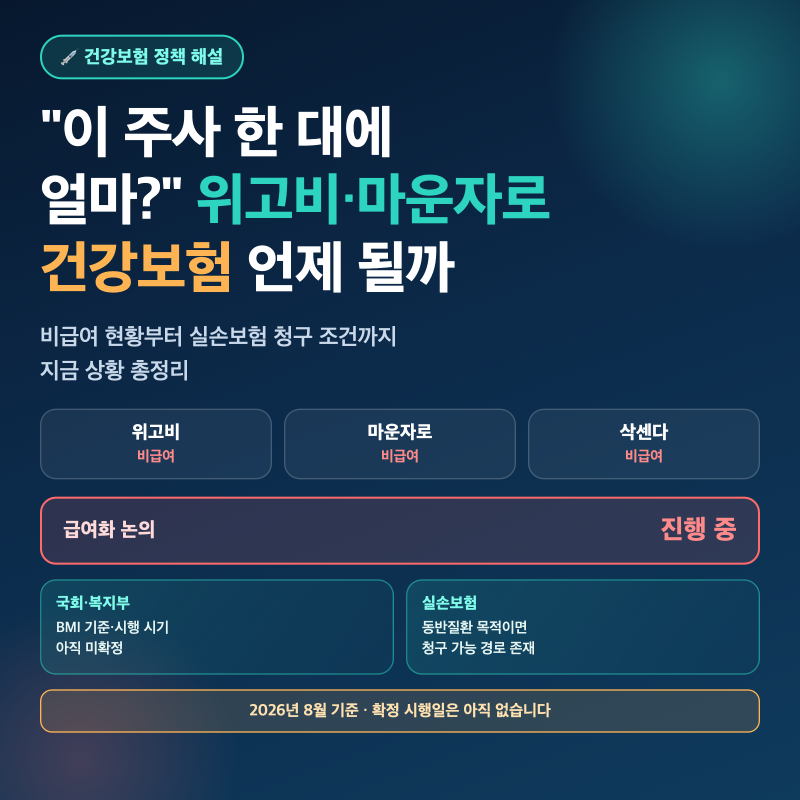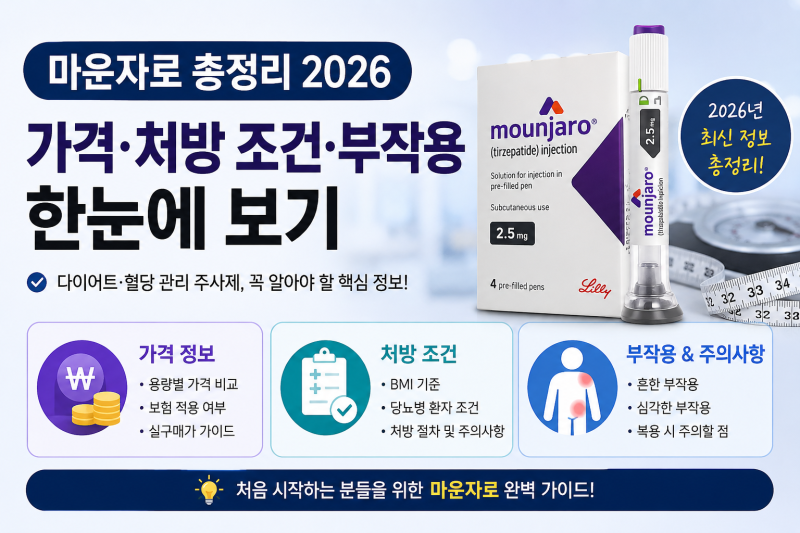
마운자로는 GLP-1 계열의 비만 및 당뇨 치료제로, 높은 체중 감량 효과로 주목받고 있습니다. 현재 비만 치료 목적의 마운자로 처방은 건강보험이 적용되지 않는 100% 비급여 항목입니다.
제2형 당뇨병 치료 목적으로는 건강보험 급여 심사 중이며, 특정 질환 동반 시 실비 보험 청구는 가능할 수 있습니다. 마운자로(Mounjaro)는 GLP-1 계열의 혁신적인 비만 및 제2형 당뇨병 치료제로, 뛰어난 체중 감량 효과로 전 세계적인 주목을 받고 있습니다.
하지만 이 약물의 높은 가격과 건강보험 적용 여부는 많은 사용자들에게 큰 부담과 궁금증을 안겨주고 있습니다. 과연 마운자로는 어떤 기준으로 건강보험 혜택을 받을 수 있을까요?
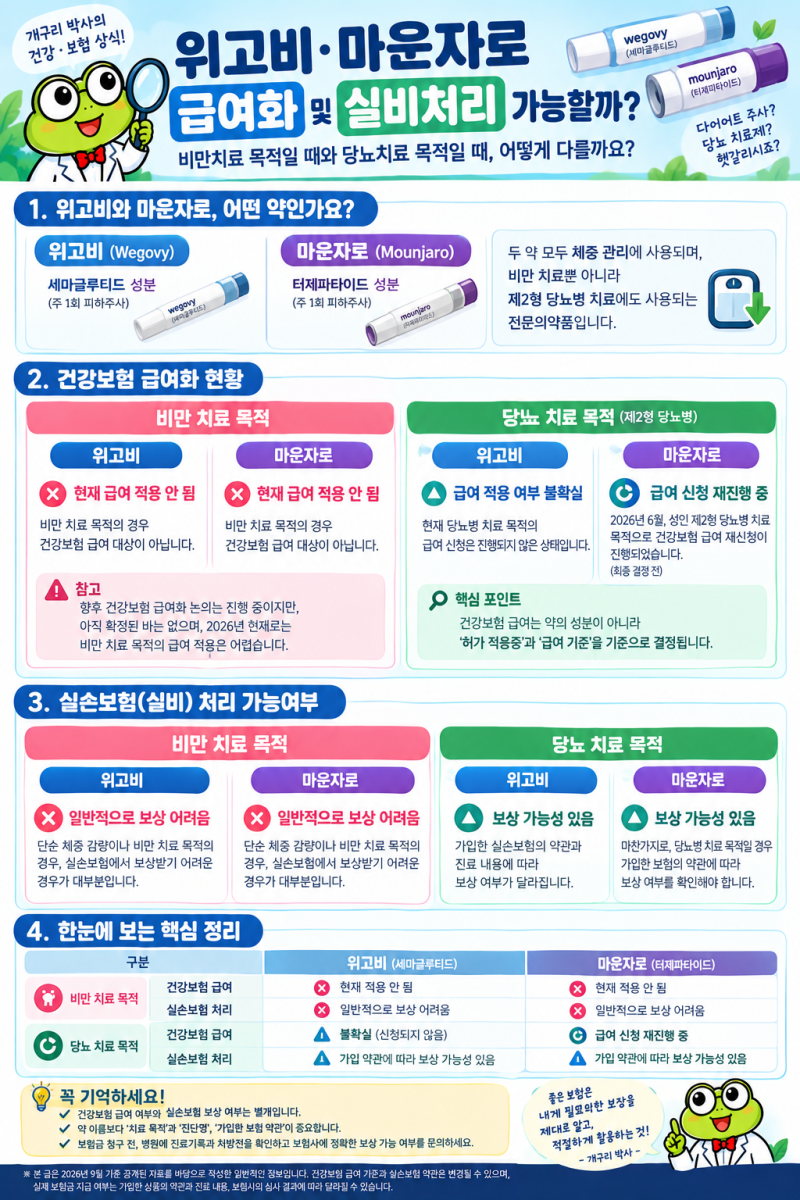
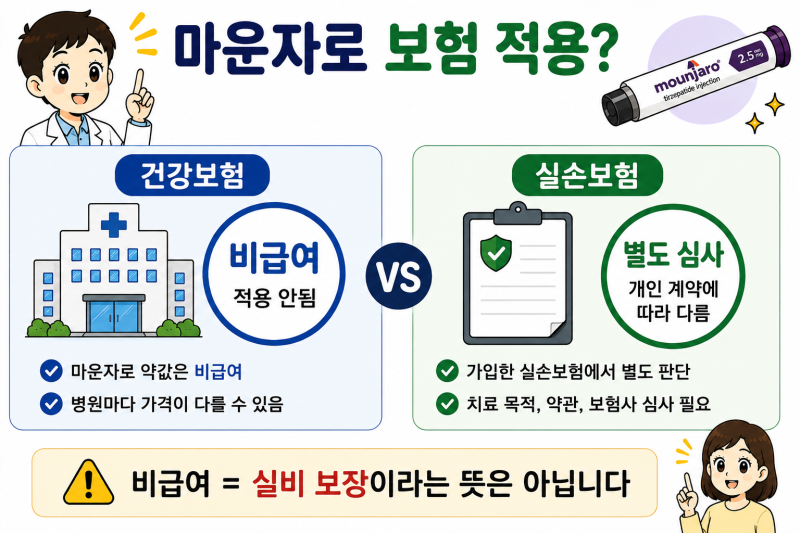
현재 마운자로를 비만 치료 목적으로 처방받는 경우, 아쉽게도 건강보험은 전혀 적용되지 않습니다. 이는 마운자로가 100% 비급여 의약품으로 분류되기 때문입니다.
즉, 처방 기준(BMI 30 이상 또는 BMI 27 이상이면서 동반 질환 보유)을 충족하더라도 약값 전액을 본인이 부담해야 합니다. 다만, 제2형 당뇨병 치료에 대해서는 건강보험 급여 적용을 신청하여 현재 심사가 진행 중인 상황입니다.
유사 성분인 오젬픽의 경우, 특정 조건 하에 제2형 당뇨병 환자에게 건강보험 급여가 적용되는 것과 대조적입니다. 그렇다면 실비 보험은 어떨까요? 단순 미용 목적의 체중 감량에는 실비 보험 적용이 불가능합니다.
하지만 제2형 당뇨병, 고혈압, 이상지질혈증, 폐쇄성 수면 무호흡증 등 비만 관련 동반 질환으로 진단받고 체중 감량을 통한 질병 치료가 필요하여 마운자로를 처방받은 경우에는, 가입한 실손보험 약관에 따라 비급여 약제비로 보험금 청구가 가능할 수 있습니다.
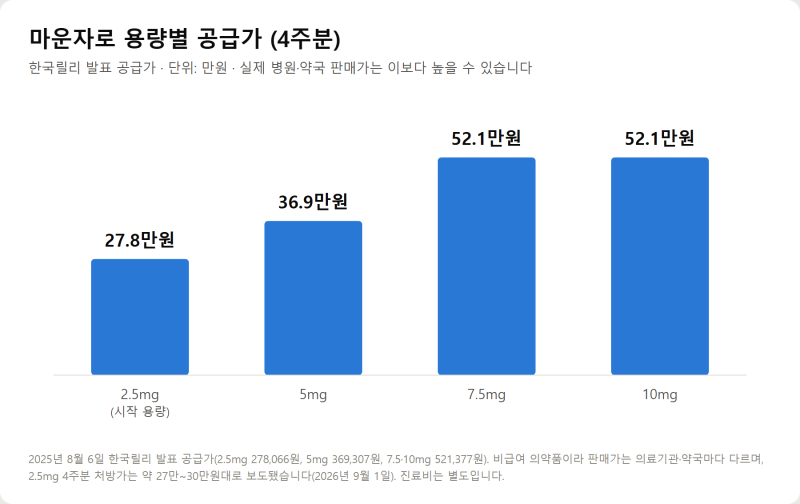
마운자로의 한 달 약값은 용량에 따라 30만 원대에서 70만 원대까지 다양하며, 병원마다 가격 차이가 크므로 신중한 확인이 필요합니다.
결론적으로 마운자로의 건강보험 적용 기준은 비만 치료에는 해당 사항이 없으며, 제2형 당뇨병 치료에 대한 급여화는 아직 심사 중입니다.
고가의 약물인 만큼, 처방 전 건강보험 및 실비 보험 적용 가능 여부를 의료진 및 보험사에 충분히 문의하여 신중하게 결정하는 것이 중요합니다.
제2형 당뇨병 치료 목적으로는 건강보험 급여 심사 중이며, 특정 질환 동반 시 실비 보험 청구는 가능할 수 있습니다. 마운자로(Mounjaro)는 GLP-1 계열의 혁신적인 비만 및 제2형 당뇨병 치료제로, 뛰어난 체중 감량 효과로 전 세계적인 주목을 받고 있습니다.
하지만 이 약물의 높은 가격과 건강보험 적용 여부는 많은 사용자들에게 큰 부담과 궁금증을 안겨주고 있습니다. 과연 마운자로는 어떤 기준으로 건강보험 혜택을 받을 수 있을까요?
현재 마운자로를 비만 치료 목적으로 처방받는 경우, 아쉽게도 건강보험은 전혀 적용되지 않습니다. 이는 마운자로가 100% 비급여 의약품으로 분류되기 때문입니다.
즉, 처방 기준(BMI 30 이상 또는 BMI 27 이상이면서 동반 질환 보유)을 충족하더라도 약값 전액을 본인이 부담해야 합니다. 다만, 제2형 당뇨병 치료에 대해서는 건강보험 급여 적용을 신청하여 현재 심사가 진행 중인 상황입니다.
유사 성분인 오젬픽의 경우, 특정 조건 하에 제2형 당뇨병 환자에게 건강보험 급여가 적용되는 것과 대조적입니다. 그렇다면 실비 보험은 어떨까요? 단순 미용 목적의 체중 감량에는 실비 보험 적용이 불가능합니다.
하지만 제2형 당뇨병, 고혈압, 이상지질혈증, 폐쇄성 수면 무호흡증 등 비만 관련 동반 질환으로 진단받고 체중 감량을 통한 질병 치료가 필요하여 마운자로를 처방받은 경우에는, 가입한 실손보험 약관에 따라 비급여 약제비로 보험금 청구가 가능할 수 있습니다.
마운자로의 한 달 약값은 용량에 따라 30만 원대에서 70만 원대까지 다양하며, 병원마다 가격 차이가 크므로 신중한 확인이 필요합니다.
결론적으로 마운자로의 건강보험 적용 기준은 비만 치료에는 해당 사항이 없으며, 제2형 당뇨병 치료에 대한 급여화는 아직 심사 중입니다.
고가의 약물인 만큼, 처방 전 건강보험 및 실비 보험 적용 가능 여부를 의료진 및 보험사에 충분히 문의하여 신중하게 결정하는 것이 중요합니다.