AI 핵심 요약
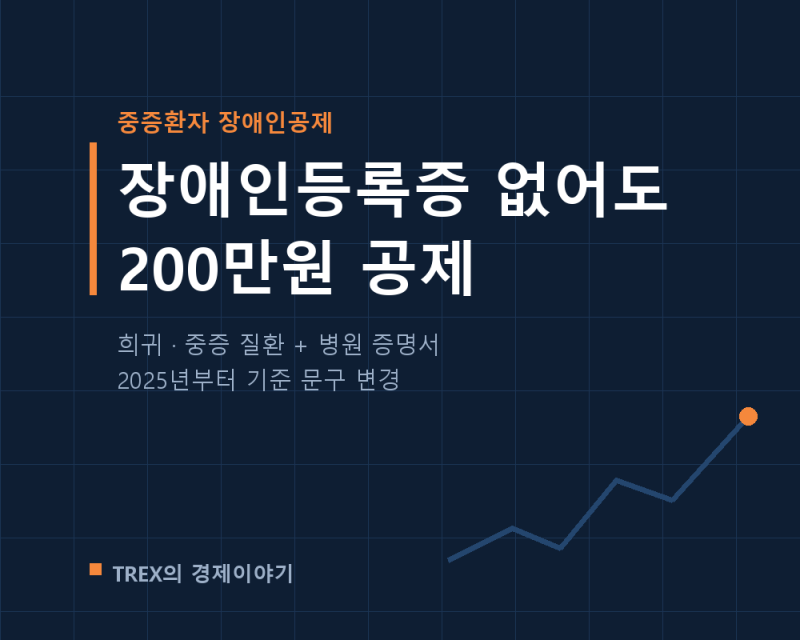
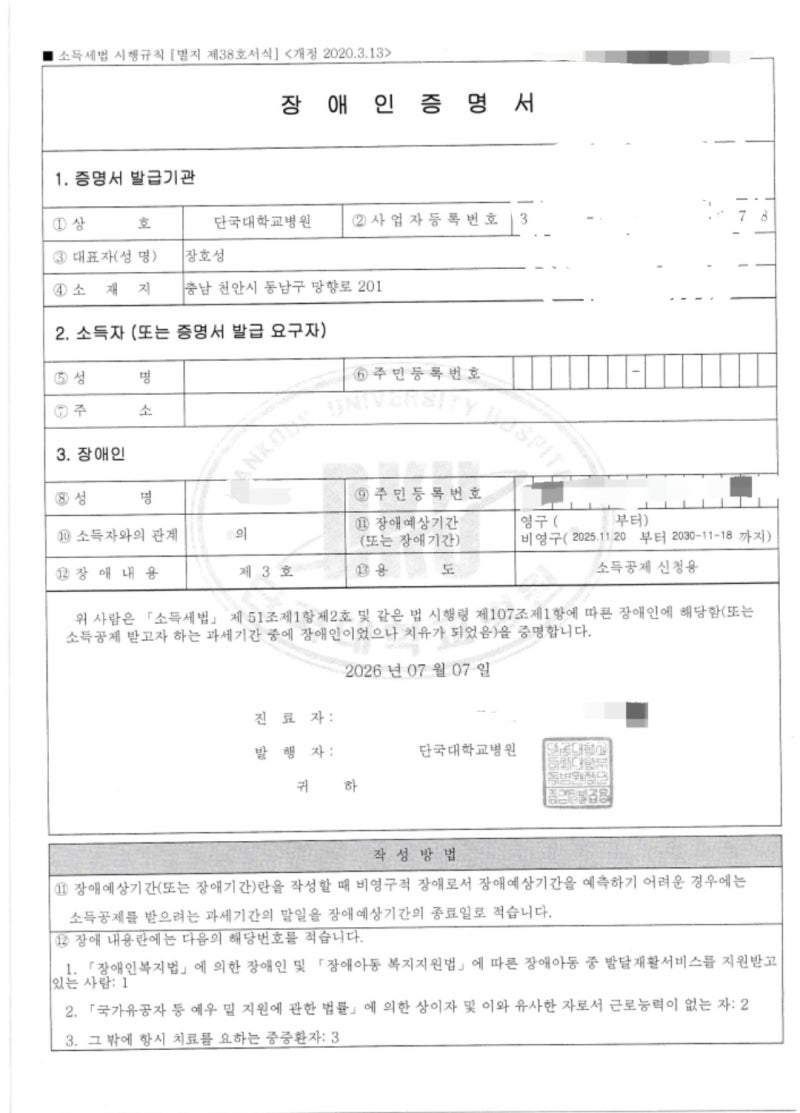
소득세법상 장애인은 복지법상의 등록 장애인이 아니더라도 항시 치료를 요하는 중증 환자라면 세제 혜택을 받을 수 있는 제도입니다. 암, 치매, 희귀난치성 질환 등 지병으로 인해 일상생활에 지장이 있고 주기적인 치료가 필요한 경우 의료기관의 판단에 따라 장애인 추가 공제 대상이 됩니다. 연말정산이나 종합소득세 신고 시 1명당 연 200만 원의 소득공제가 적용되어 실질적인 세금 부담을 낮추는 데 큰 도움이 됩니다.
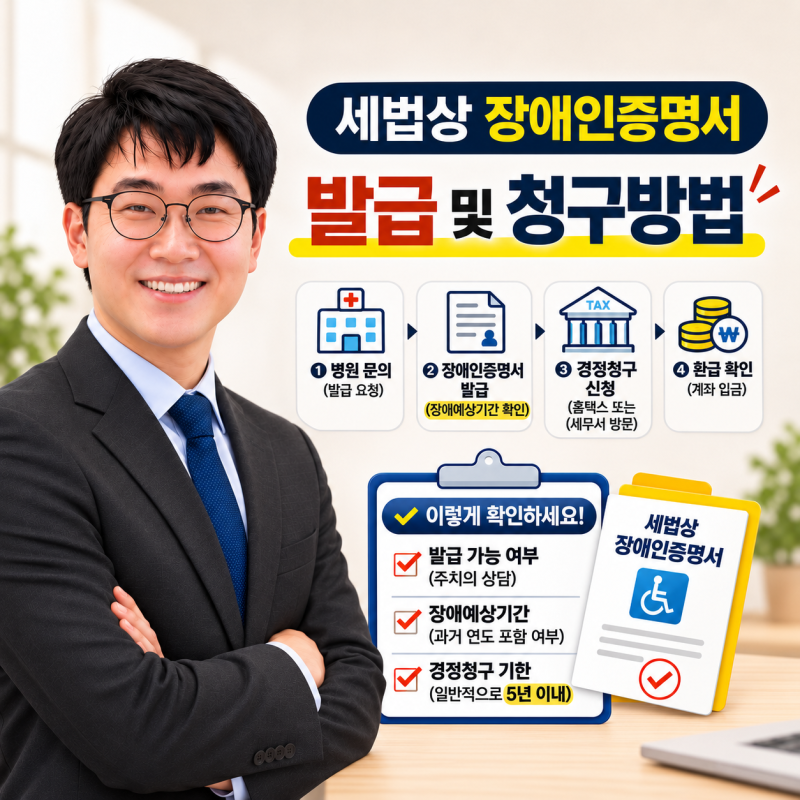
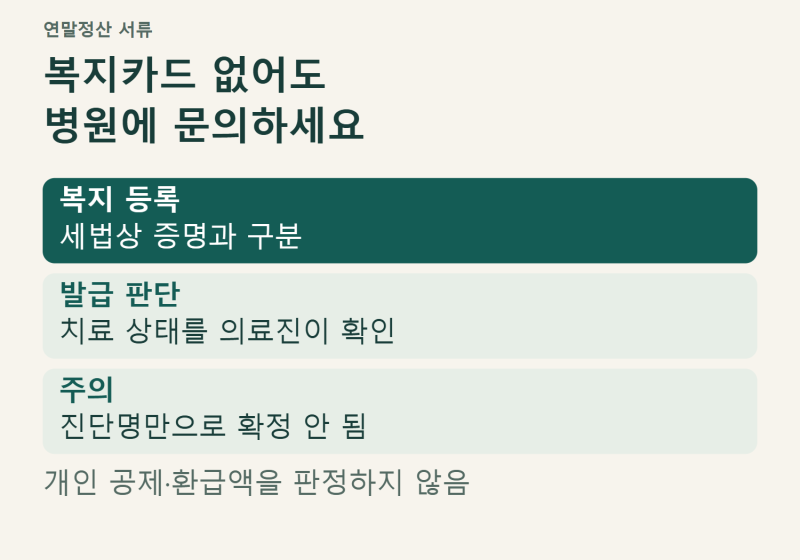
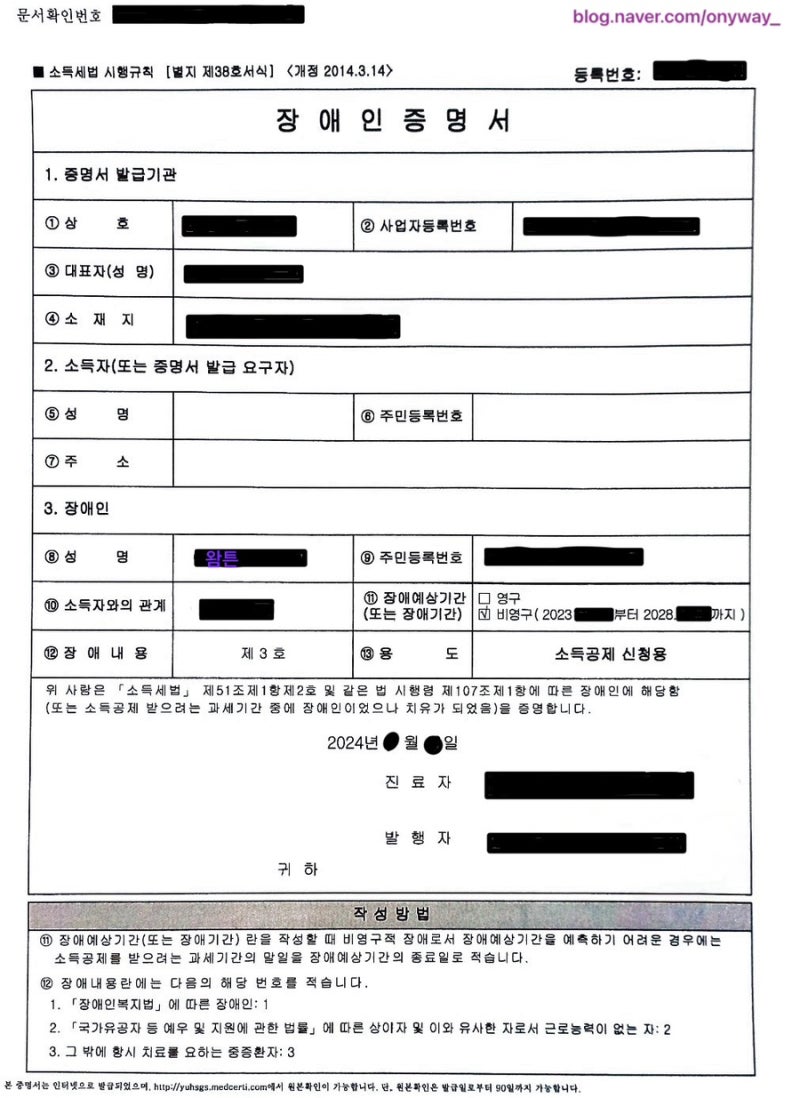
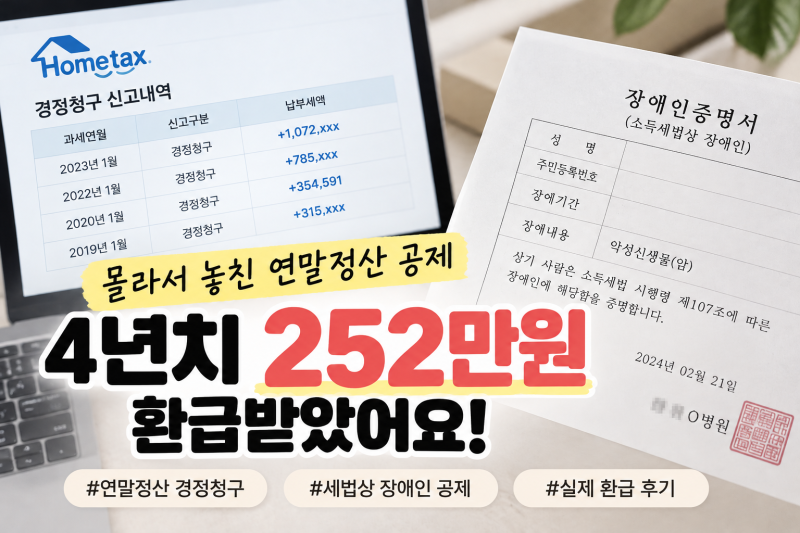
실사용자들은 병원마다 증명서 발급 기준이나 의사의 판단이 다를 수 있다는 점을 핵심 디테일로 꼽습니다. 산정특례 대상자라고 해서 무조건 발급되는 것이 아니기에 담당 의사에게 소득세법 시행령에 따른 중증 환자임을 확인받는 과정이 필수적입니다. 또한 장애 예상 기간을 비영구로 설정할 경우 과거 5년 치 누락분까지 소급하여 경정청구가 가능하다는 점이 실제 환급 사례를 통해 유용한 팁으로 공유되고 있습니다.
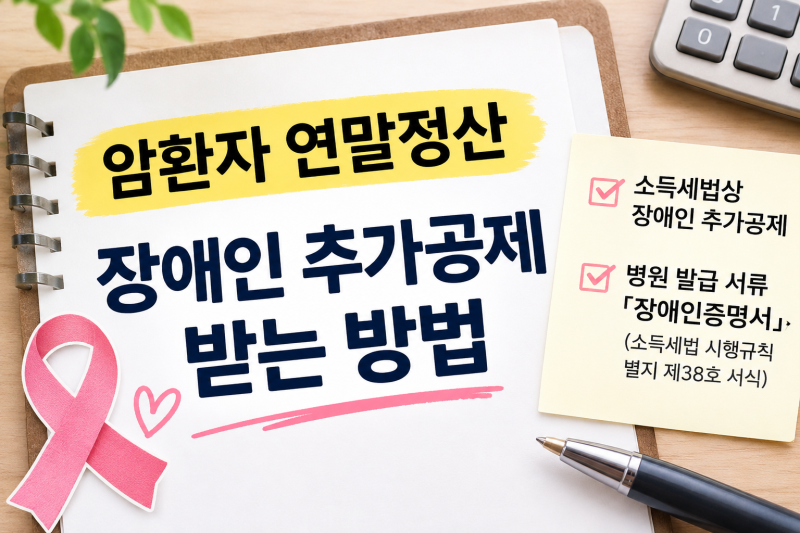
공제를 신청하기 위해서는 치료받는 병원 원무과나 진료과에서 소득세법상 장애인증명서를 발급받아 회사나 세무서에 제출해야 합니다. 부모님을 부양하는 경우 나이 제한 없이 소득 요건만 충족하면 기본공제와 중복 적용이 가능하므로 증빙 서류를 꼼꼼히 챙기는 것이 중요합니다. 이미 신고가 끝난 과거 내역도 5년 이내라면 경정청구를 통해 환급받을 수 있으니 증명서상의 장애 시작일을 반드시 확인하시기 바랍니다.