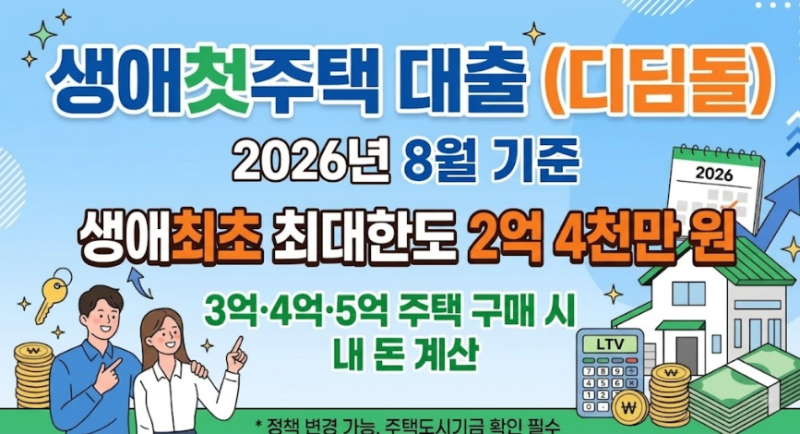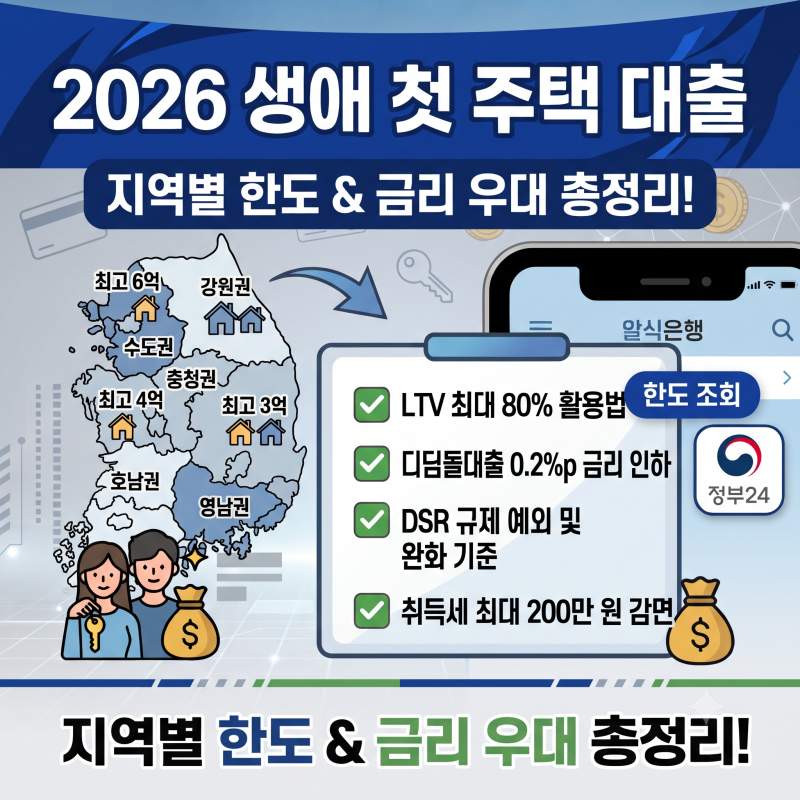
주택 마련의 꿈을 가진 많은 분들이 생애첫주택담보대출에 큰 관심을 보이고 있습니다. 이는 높은 주택 가격 부담 속에서 정부가 지원하는 디딤돌대출, 보금자리론 등 정책 상품을 통해 비교적 낮은 금리로 내 집을 마련할 기회를 제공하기 때문입니다.
생애최초 주택 구입자를 위한 단일 대출 상품은 없으며, 소득과 자산 조건에 따라 다양한 선택지가 존재합니다. 실제 이용자들은 시중은행 대비 현저히 낮은 금리로 주거 비용을 크게 절감할 수 있다는 점을 가장 큰 장점으로 꼽습니다.
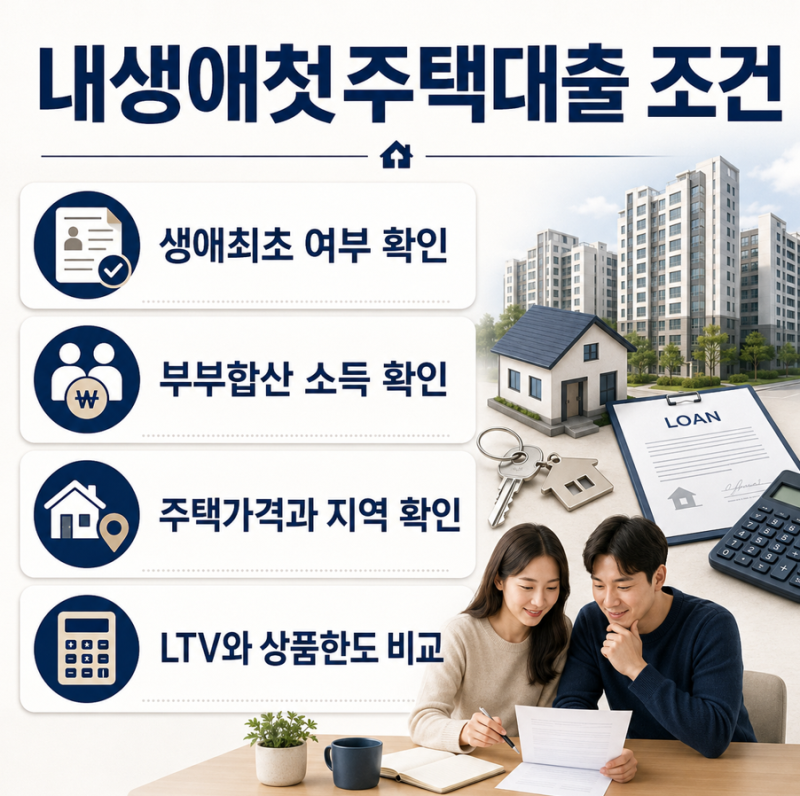
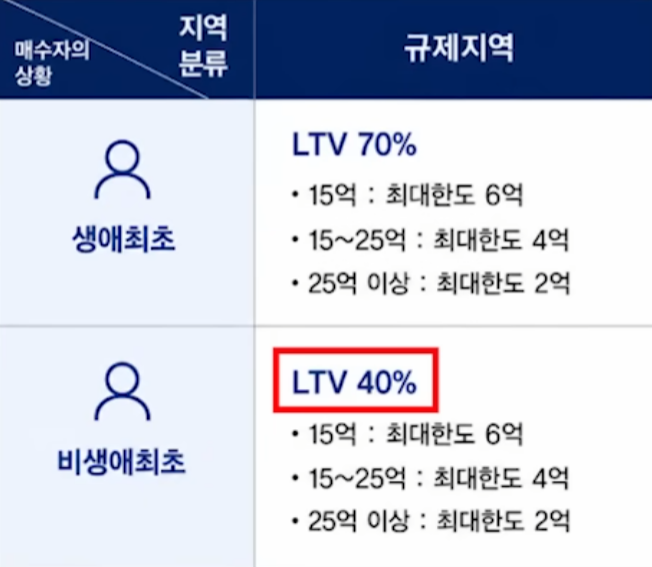
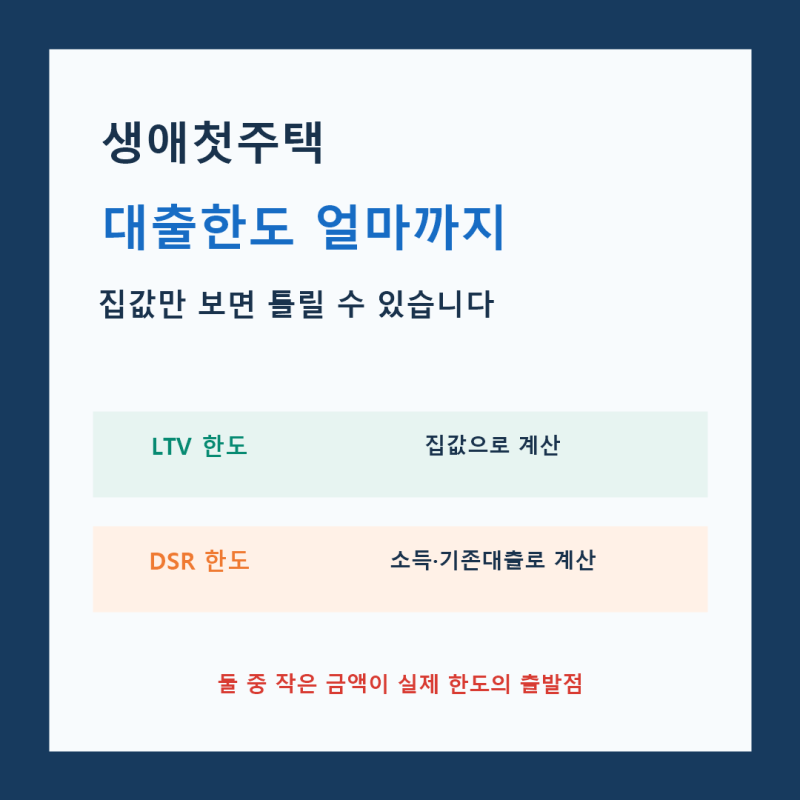
하지만 생애최초 주택 구입자라고 해서 무조건 높은 LTV를 적용받는 것은 아니며, DSR(총부채원리금상환비율)과 같은 금융 심사 기준이 실제 대출 한도를 결정하는 중요한 요소로 작용합니다.
대출 신청 전에는 본인이 생애최초 주택 구입자에 해당하는지, 특히 배우자의 과거 주택 소유 이력까지 꼼꼼히 확인해야 합니다.
또한, 상품별 최대한도와 함께 LTV, DSR, 담보평가액 중 가장 낮은 금액이 최종 한도가 되므로, 예상보다 적은 금액이 나올 수 있음을 인지하고 철저히 계산해 보시는 것이 중요합니다.