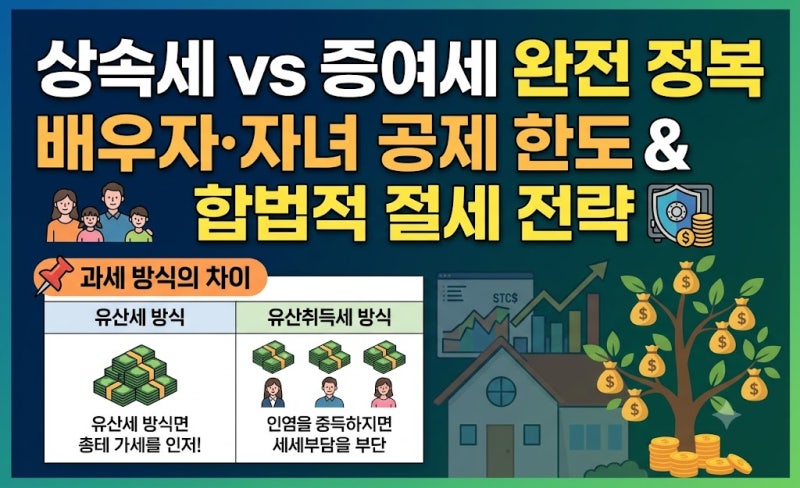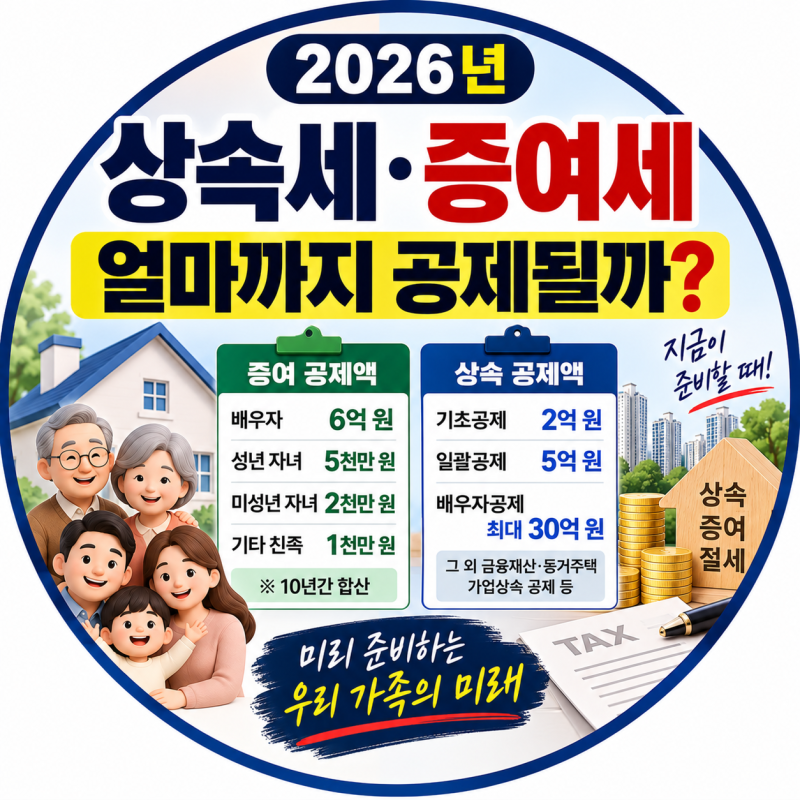
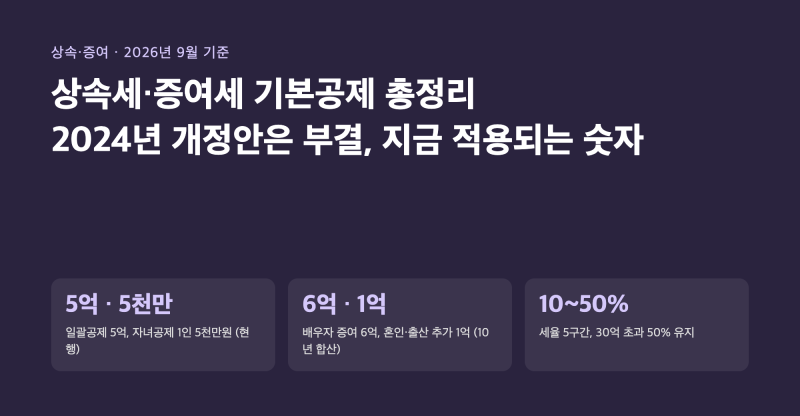
2026년 기준 상속세와 증여세는 동일한 10~50% 누진세율을 적용하지만, 재산 이전 시점과 공제 방식에 큰 차이가 있습니다. 상속세는 고인 전체 재산과 사전증여재산을 합산하여 계산하며, 배우자 상속공제는 최소 5억원에서 최대 30억원까지 적용될 수 있습니다.
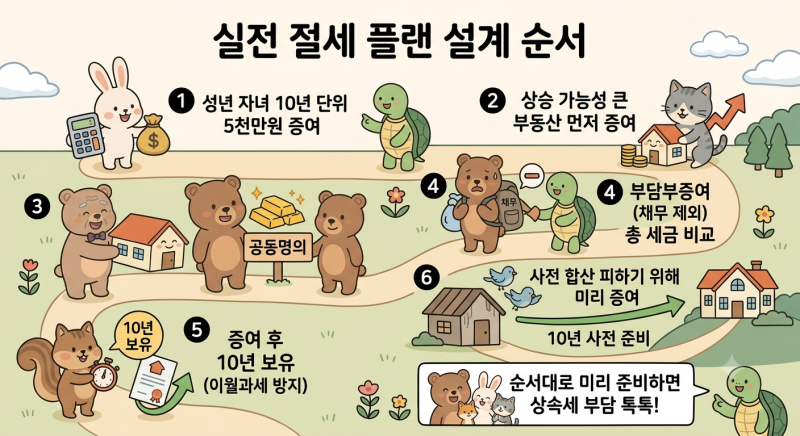
증여세 공제는 증여자와 수증자 관계에 따라 10년간 합산 한도가 적용되므로, 장기적인 증여 계획 수립 시 이를 고려해야 합니다. 상속세와 증여세는 재산을 무상으로 이전할 때 부과되는 세금으로, 2026년 기준 동일한 10~50% 누진세율을 적용합니다.
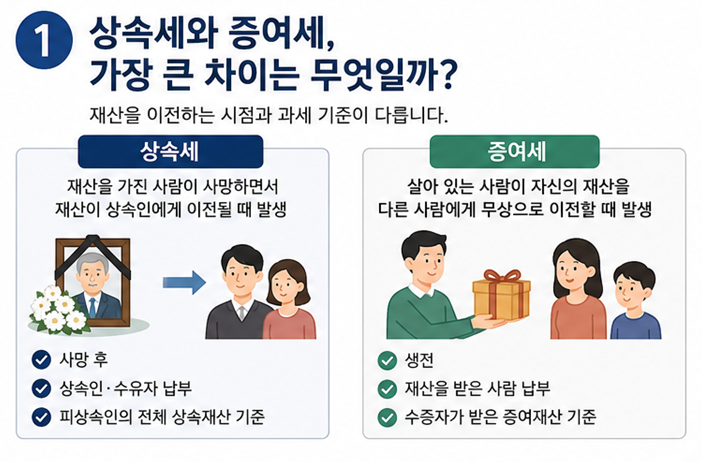
하지만 재산 이전 시점과 공제 방식에 큰 차이가 있어, 실제 납부할 세금은 크게 달라집니다. 상속세는 피상속인 사망 시 전체 재산을 기준으로 계산하며, 사망 전 10년 이내 상속인에게 증여한 재산도 합산됩니다.
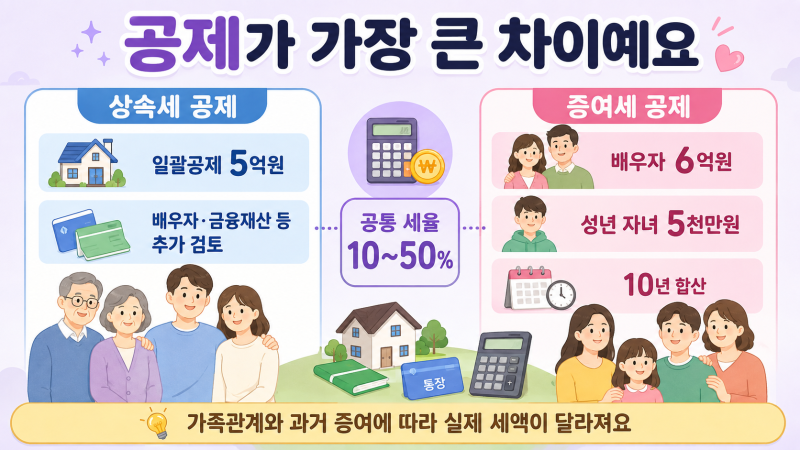
주요 상속공제로는 일괄공제 5억원, 배우자 상속공제(최소 5억원~최대 30억원) 등이 있습니다. 증여세는 살아있는 사람이 재산을 무상으로 이전할 때 부과되며, 증여재산공제는 증여자와 수증자 관계에 따라 한도가 정해지고 10년간 합산 적용됩니다.
세율은 같지만 공제 방식과 합산 규정에서 큰 차이를 보이는 상속세와 증여세는 재산 이전 계획의 핵심입니다. 특히 증여재산공제의 10년 합산 원칙과 사전증여재산 합산 규정을 고려해야 합니다.
개인 상황에 따라 최종 세액이 달라지므로, 장기적인 관점에서 전문가와 상담하여 효율적인 재산 이전 계획을 수립하는 것이 현명합니다.
증여세 공제는 증여자와 수증자 관계에 따라 10년간 합산 한도가 적용되므로, 장기적인 증여 계획 수립 시 이를 고려해야 합니다. 상속세와 증여세는 재산을 무상으로 이전할 때 부과되는 세금으로, 2026년 기준 동일한 10~50% 누진세율을 적용합니다.
하지만 재산 이전 시점과 공제 방식에 큰 차이가 있어, 실제 납부할 세금은 크게 달라집니다. 상속세는 피상속인 사망 시 전체 재산을 기준으로 계산하며, 사망 전 10년 이내 상속인에게 증여한 재산도 합산됩니다.
주요 상속공제로는 일괄공제 5억원, 배우자 상속공제(최소 5억원~최대 30억원) 등이 있습니다. 증여세는 살아있는 사람이 재산을 무상으로 이전할 때 부과되며, 증여재산공제는 증여자와 수증자 관계에 따라 한도가 정해지고 10년간 합산 적용됩니다.
세율은 같지만 공제 방식과 합산 규정에서 큰 차이를 보이는 상속세와 증여세는 재산 이전 계획의 핵심입니다. 특히 증여재산공제의 10년 합산 원칙과 사전증여재산 합산 규정을 고려해야 합니다.
개인 상황에 따라 최종 세액이 달라지므로, 장기적인 관점에서 전문가와 상담하여 효율적인 재산 이전 계획을 수립하는 것이 현명합니다.