
태아보험은 어린이보험에 태아 특약을 추가한 상품이며, 태아 실비보험과는 별도로 가입해야 합니다. 삼성화재 다이렉트 태아 실비보험은 모든 보험사의 보장 내용이 동일하여 가격 비교 후 저렴한 곳을 선택하는 것이 유리합니다.
가입 시 12주 이내를 권장하지만, 1차 및 2차 기형아 검사 후 19주차에 가입한 사례도 있으며 심사 거절 과정이 발생할 수 있습니다. 임신 소식을 접한 예비 부모라면 태아보험과 태아 실비보험 가입에 대한 고민이 깊어집니다.
특히 삼성화재 다이렉트 태아보험은 간편한 가입 절차로 많은 관심을 받지만, 태아보험과 태아 실비보험의 차이점을 명확히 이해하고 접근하는 것이 중요합니다. 이 두 보험은 엄연히 다른 상품이며, 각각의 특징을 파악해야 우리 아기에게 최적화된 보장을 준비할 수 있습니다.
태아보험은 사실 어린이보험에 태아 특약을 추가한 형태로, 출생 전후 발생할 수 있는 다양한 위험에 대비하는 종합적인 보장입니다. 반면 태아 실비보험은 실제 발생한 의료비에 대해 보장하는 상품으로, 모든 보험사의 보장 내용이 동일하다는 특징이 있습니다.
따라서 태아 실비보험은 보험료가 저렴한 곳을 선택하는 것이 합리적이며, 삼성화재 다이렉트는 설계사 수수료 없이 단독 가입이 가능한 장점이 있습니다.
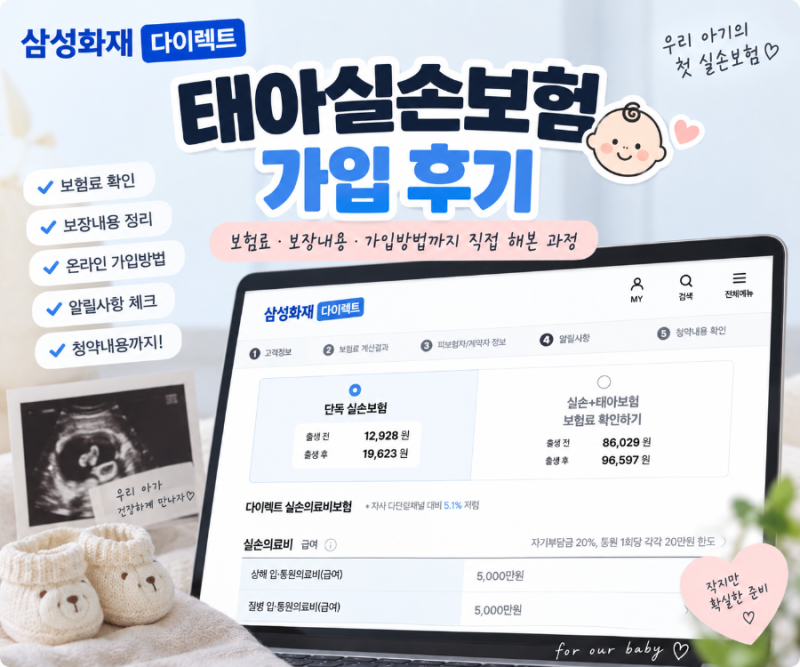
실제 가입 사례에 따르면 출생 전 약 12,928원, 출생 후 약 19,623원의 보험료가 책정되었으며, 가입 과정에서 '알릴사항'을 꼼꼼히 확인하고 심사 거절 가능성까지 고려해야 합니다.
일반적으로 12주 이내 가입을 권장하지만, 1차 및 2차 기형아 검사 후 19주차에 가입한 경우도 있으며 주수가 경과할수록 출생 전 보험료가 상승할 수 있습니다. 삼성화재 다이렉트 태아보험과 태아 실비보험은 예비 부모가 반드시 알아야 할 필수 정보입니다.
두 보험의 차이를 이해하고, 다이렉트 가입의 장점을 활용하되, 보험료와 보장 내용을 면밀히 비교하며 '알릴사항'과 심사 과정을 신중하게 검토해야 합니다. 우리 아기의 건강한 미래를 위한 첫걸음인 만큼, 충분한 정보를 바탕으로 현명한 선택을 하시길 바랍니다.
가입 시 12주 이내를 권장하지만, 1차 및 2차 기형아 검사 후 19주차에 가입한 사례도 있으며 심사 거절 과정이 발생할 수 있습니다. 임신 소식을 접한 예비 부모라면 태아보험과 태아 실비보험 가입에 대한 고민이 깊어집니다.
특히 삼성화재 다이렉트 태아보험은 간편한 가입 절차로 많은 관심을 받지만, 태아보험과 태아 실비보험의 차이점을 명확히 이해하고 접근하는 것이 중요합니다. 이 두 보험은 엄연히 다른 상품이며, 각각의 특징을 파악해야 우리 아기에게 최적화된 보장을 준비할 수 있습니다.
태아보험은 사실 어린이보험에 태아 특약을 추가한 형태로, 출생 전후 발생할 수 있는 다양한 위험에 대비하는 종합적인 보장입니다. 반면 태아 실비보험은 실제 발생한 의료비에 대해 보장하는 상품으로, 모든 보험사의 보장 내용이 동일하다는 특징이 있습니다.
따라서 태아 실비보험은 보험료가 저렴한 곳을 선택하는 것이 합리적이며, 삼성화재 다이렉트는 설계사 수수료 없이 단독 가입이 가능한 장점이 있습니다.
실제 가입 사례에 따르면 출생 전 약 12,928원, 출생 후 약 19,623원의 보험료가 책정되었으며, 가입 과정에서 '알릴사항'을 꼼꼼히 확인하고 심사 거절 가능성까지 고려해야 합니다.
일반적으로 12주 이내 가입을 권장하지만, 1차 및 2차 기형아 검사 후 19주차에 가입한 경우도 있으며 주수가 경과할수록 출생 전 보험료가 상승할 수 있습니다. 삼성화재 다이렉트 태아보험과 태아 실비보험은 예비 부모가 반드시 알아야 할 필수 정보입니다.
두 보험의 차이를 이해하고, 다이렉트 가입의 장점을 활용하되, 보험료와 보장 내용을 면밀히 비교하며 '알릴사항'과 심사 과정을 신중하게 검토해야 합니다. 우리 아기의 건강한 미래를 위한 첫걸음인 만큼, 충분한 정보를 바탕으로 현명한 선택을 하시길 바랍니다.