삼성화재 다이렉트 실손보험은 삼성화재의 온라인 채널을 통해 가입하며, 삼성생명과 다른 손해보험 상품을 취급합니다. 실손보험금 청구 시 '실손24 참여병원' 여부가 중요하며, 200만원 초과 건은 앱으로 청구할 수 없습니다.
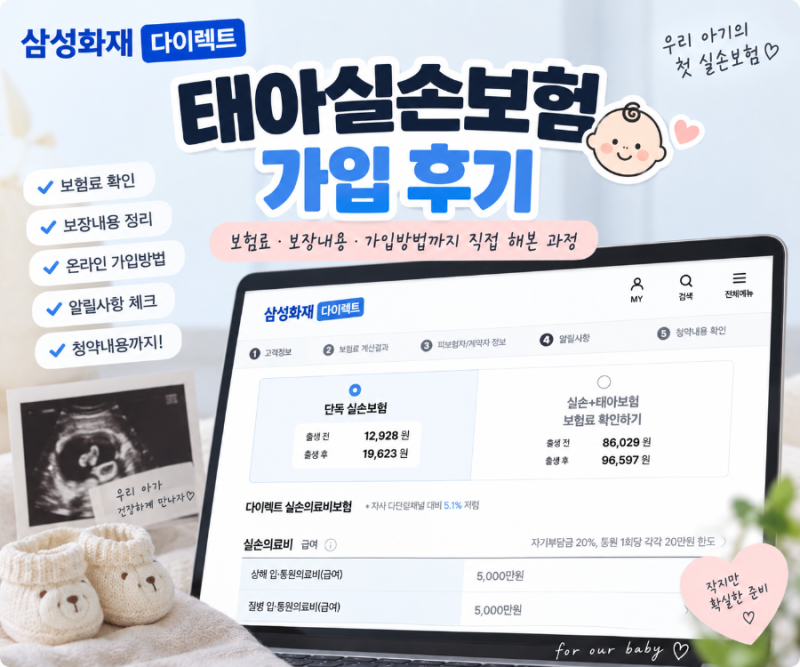
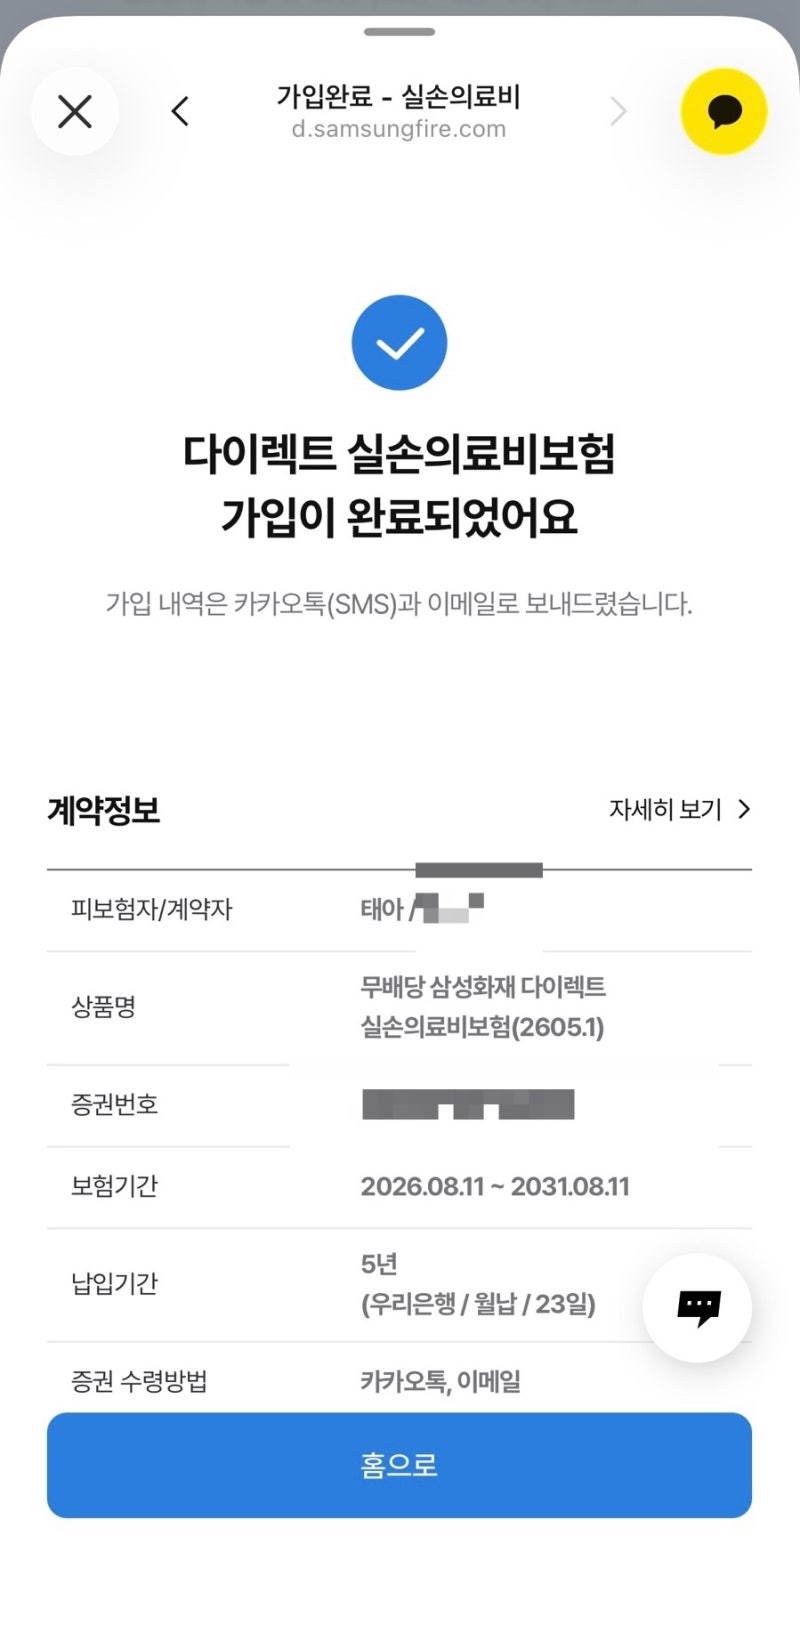
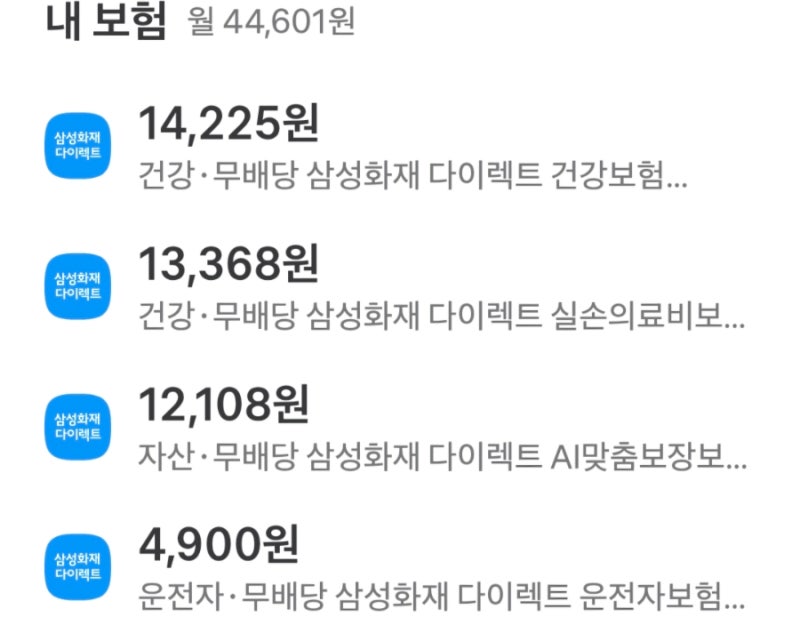
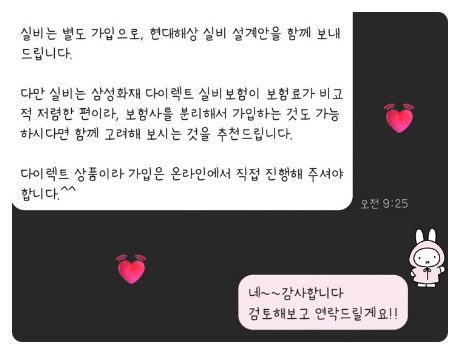
다이렉트 가입은 저렴하지만 보장 내용을 스스로 확인해야 하며, 실손과 정액 보장의 차이를 이해하는 것이 중요합니다. 삼성화재 다이렉트 실손보험은 온라인을 통해 직접 가입하는 방식으로, 설계사 없이 저렴하게 보험을 이용하려는 분들에게 매력적인 선택지입니다.
하지만 삼성생명 다이렉트와는 취급하는 상품군이 다르므로, 실손보험을 찾고 있다면 삼성화재 다이렉트 채널을 정확히 확인해야 합니다. 온라인 가입은 편리하지만, 보장 범위와 면책 사항을 스스로 꼼꼼히 확인해야 하는 책임이 따릅니다.
특히 삼성화재 다이렉트 실손보험금 청구 시에는 몇 가지 중요한 사실을 알아두는 것이 좋습니다. 진료받은 병원이 '실손24 참여병원'인지 여부에 따라 앱을 통한 간편 청구 가능 여부가 결정됩니다.
실손24 참여 병원이라면 서류 없이 3분 만에 청구가 가능하지만, 미참여 병원이거나 청구액이 200만원을 초과하는 경우에는 우편이나 방문 접수 등 추가 절차가 필요하며 서류 원본이 요구될 수 있습니다.
또한 실손보험은 실제 의료비를 보상하는 반면, 정액형 보장은 진단이나 수술 시 정해진 금액을 지급하므로 중복 가입을 피하기 위해 이 차이를 명확히 이해해야 합니다.
결론적으로 삼성화재 다이렉트 실손보험은 비용 효율적인 대안이 될 수 있지만, 가입 전 상품의 세부 내용과 보험금 청구 절차를 충분히 숙지하는 것이 중요합니다.
특히 앱을 통한 간편 청구의 조건과 한도를 미리 파악해두면, 나중에 발생할 수 있는 불편함을 줄이고 신속하게 보험 혜택을 받을 수 있을 것입니다. 공식 웹사이트를 통해 정확한 정보를 확인하고, 본인에게 맞는 최적의 보장을 선택하시길 바랍니다.
다이렉트 가입은 저렴하지만 보장 내용을 스스로 확인해야 하며, 실손과 정액 보장의 차이를 이해하는 것이 중요합니다. 삼성화재 다이렉트 실손보험은 온라인을 통해 직접 가입하는 방식으로, 설계사 없이 저렴하게 보험을 이용하려는 분들에게 매력적인 선택지입니다.
하지만 삼성생명 다이렉트와는 취급하는 상품군이 다르므로, 실손보험을 찾고 있다면 삼성화재 다이렉트 채널을 정확히 확인해야 합니다. 온라인 가입은 편리하지만, 보장 범위와 면책 사항을 스스로 꼼꼼히 확인해야 하는 책임이 따릅니다.
특히 삼성화재 다이렉트 실손보험금 청구 시에는 몇 가지 중요한 사실을 알아두는 것이 좋습니다. 진료받은 병원이 '실손24 참여병원'인지 여부에 따라 앱을 통한 간편 청구 가능 여부가 결정됩니다.
실손24 참여 병원이라면 서류 없이 3분 만에 청구가 가능하지만, 미참여 병원이거나 청구액이 200만원을 초과하는 경우에는 우편이나 방문 접수 등 추가 절차가 필요하며 서류 원본이 요구될 수 있습니다.
또한 실손보험은 실제 의료비를 보상하는 반면, 정액형 보장은 진단이나 수술 시 정해진 금액을 지급하므로 중복 가입을 피하기 위해 이 차이를 명확히 이해해야 합니다.
결론적으로 삼성화재 다이렉트 실손보험은 비용 효율적인 대안이 될 수 있지만, 가입 전 상품의 세부 내용과 보험금 청구 절차를 충분히 숙지하는 것이 중요합니다.
특히 앱을 통한 간편 청구의 조건과 한도를 미리 파악해두면, 나중에 발생할 수 있는 불편함을 줄이고 신속하게 보험 혜택을 받을 수 있을 것입니다. 공식 웹사이트를 통해 정확한 정보를 확인하고, 본인에게 맞는 최적의 보장을 선택하시길 바랍니다.