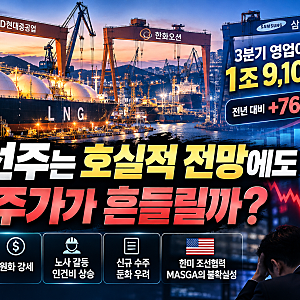
삼성중공업은 2026년 현재 수주 실적과 매출액, 영업이익 모두 견조한 성장세를 보이고 있습니다. 특히 상선 부문은 연간 목표를 초과 달성하였으며, 해양 플랜트 부문에서도 FLNG(부유식 액화천연가스 생산설비) 수주가 꾸준히 이어지고 있습니다. 과거 저가 수주 물량 해소와 고선가 선박 건조 물량의 매출 인식 전환으로 수익성 지표가 크게 개선되었습니다.
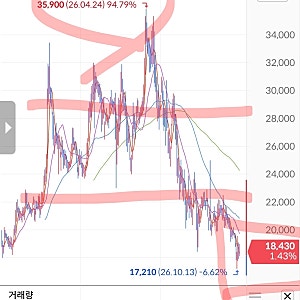
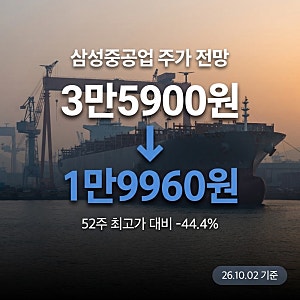
블로거들은 삼성중공업의 실적 개선에도 불구하고 주가가 52주 최저가 부근에 머무는 현상에 주목하고 있습니다. 이는 일회성 비용 반영, 차익실현 매물 출회, 그리고 높은 PER(주가수익비율)이 복합적으로 작용한 결과로 분석됩니다. 그러나 증권가에서는 FDC(부유식 데이터센터)와 같은 신사업 모멘텀, FLNG 추가 수주 가능성, 그리고 친환경 선박 수요 증가를 긍정적인 요소로 평가하고 있습니다.
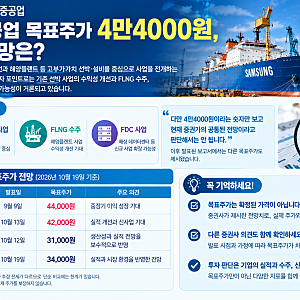
투자자들은 단기적인 주가 변동보다는 중장기적인 수주 잔고와 실적 체력을 바탕으로 접근할 필요가 있습니다. 특히 해양 플랜트 부문의 추가 수주 소식과 3분기 실적 발표가 주가 방향을 결정하는 중요한 변수가 될 수 있습니다. 증권사들은 삼성중공업의 목표주가를 3만 원대 중후반에서 4만 원대 초반으로 제시하며, 현재 주가 대비 높은 상승 여력을 기대하고 있습니다.