AI 핵심 요약
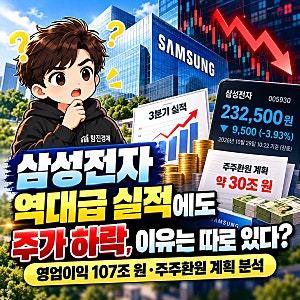
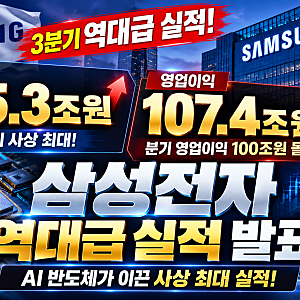
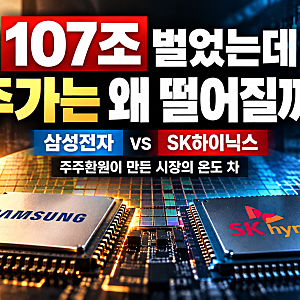
삼성전자가 2026년 3분기 연결 기준 매출 195조 원, 영업이익 107조 원을 기록하며 역대급 실적을 발표했습니다. 이는 글로벌 빅테크 기업 중 최초로 분기 영업이익 100조 원을 돌파한 기록으로, 4개 분기 연속 최대치를 경신한 수치입니다. 특히 메모리 사업 부문이 AI 관련 수요에 힘입어 실적을 견인한 것으로 나타났습니다.
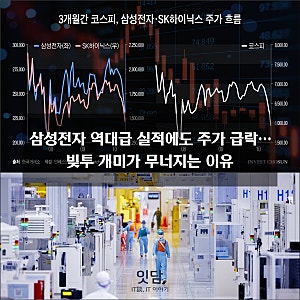
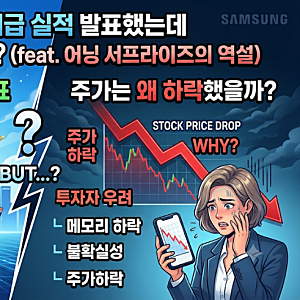
이러한 역대급 실적에도 불구하고 삼성전자 주가는 발표 당일 4~5% 급락하며 시장에 실망감을 안겼습니다. 이는 이미 시장이 예상했던 실적이라는 점과 더불어, SK하이닉스가 구체적인 주주환원 정책을 발표한 것과 달리 삼성전자는 내년 1월로 미루면서 투자자들의 기대에 미치지 못했기 때문으로 분석됩니다. 메모리 사업의 호조에도 불구하고 비메모리 사업의 적자와 완제품 부문의 부진 또한 주가 하락에 영향을 미쳤습니다.
블로그에서는 삼성전자의 역대급 실적에도 주가가 하락한 이유에 대해 다양한 관점에서 분석하고 있습니다. 특히 주주환원 정책의 부재와 이미 시장에 선반영된 실적 기대감이 주요 원인으로 지목됩니다. 일부 블로그에서는 이재용 회장의 증여세 의혹까지 언급하며 주가 하락의 복합적인 배경을 탐색하고 있습니다. 과연 삼성전자가 이러한 시장의 우려를 딛고 반등할 수 있을지 많은 이들의 관심과 기대가 이어지고 있습니다.