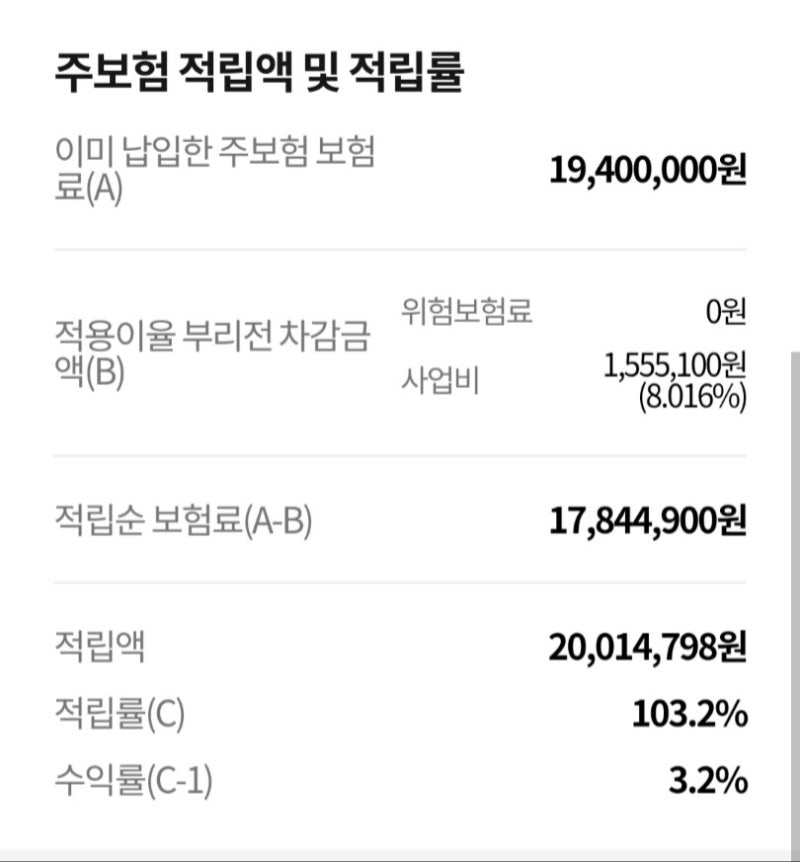
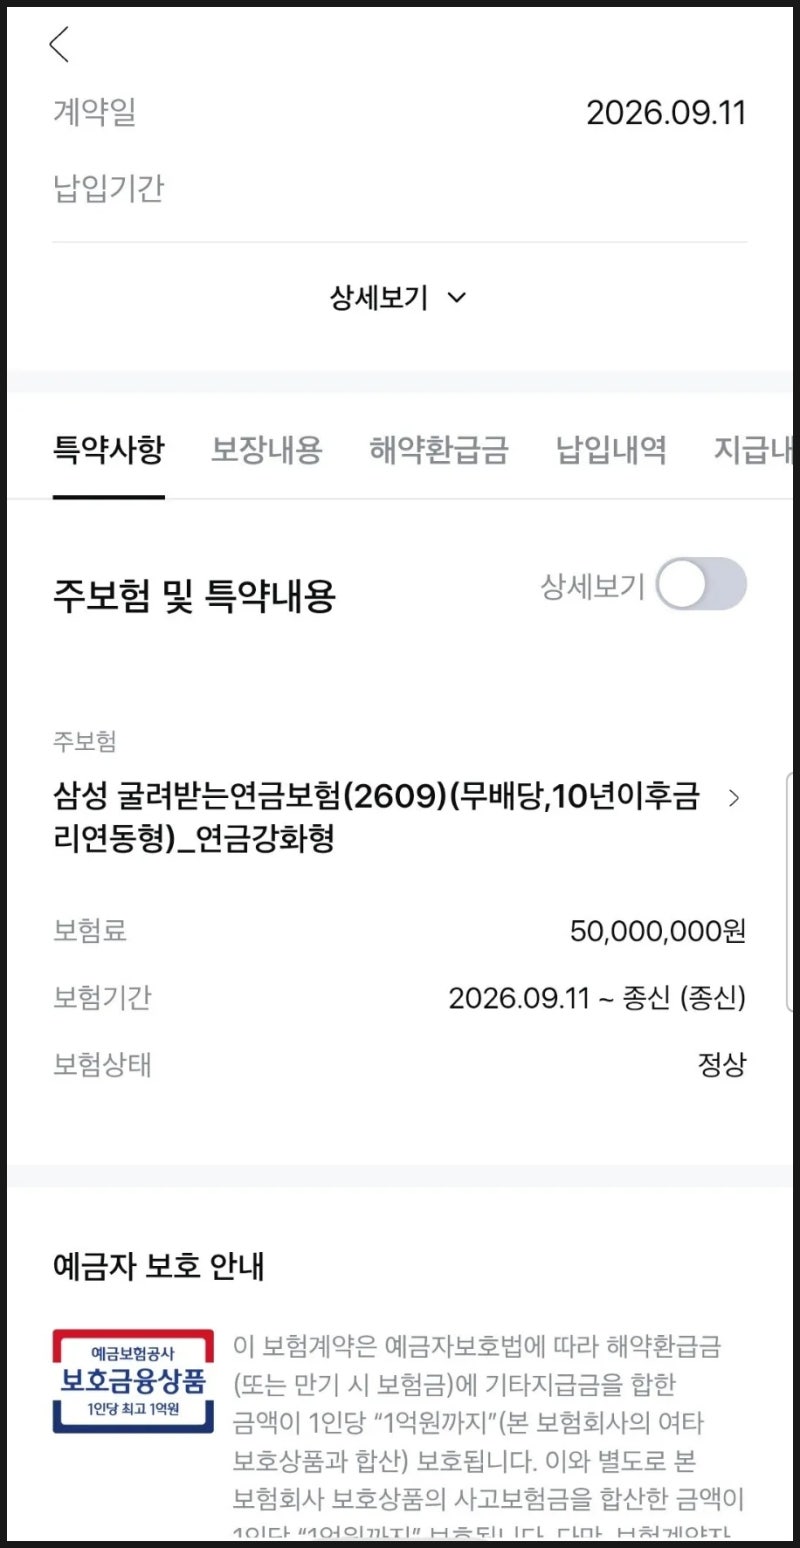
삼성생명 일시납 연금보험은 5년 단기 환급률에 최적화된 구조로, 5년 이내 해지 시 비과세 혜택을 받을 수 없습니다. 이 상품은 10년 유지 시 비과세 혜택이 적용되며, 특정 상품은 10년간 4.4% 확정 이율과 150.5%의 환급률을 제공합니다.
실제 노후 연금 수령 목적보다는 장기 목돈 마련에 적합하며, 연금액은 공시이율에 따라 변동될 수 있어 확정된 금액이 아닐 수 있습니다. 삼성생명 일시납 연금보험 상품은 노후 대비나 장기 자산 마련을 위한 인기 있는 선택지입니다.
하지만 이 상품의 실제 목적과 특징을 정확히 아는 것이 중요합니다. 많은 연금보험이 법적으로는 연금이지만, 실제 노후 연금 수령보다 장기 목돈 마련에 더 초점을 맞추는 경우가 많습니다. 본질을 이해해야 현명한 선택을 할 수 있습니다.
일부 삼성생명 일시납 연금보험은 5년 4.13% 또는 10년 4.4% 확정 이율을 제공하며, 10년 유지 시 150.5% 환급률과 비과세 혜택을 받을 수 있습니다.
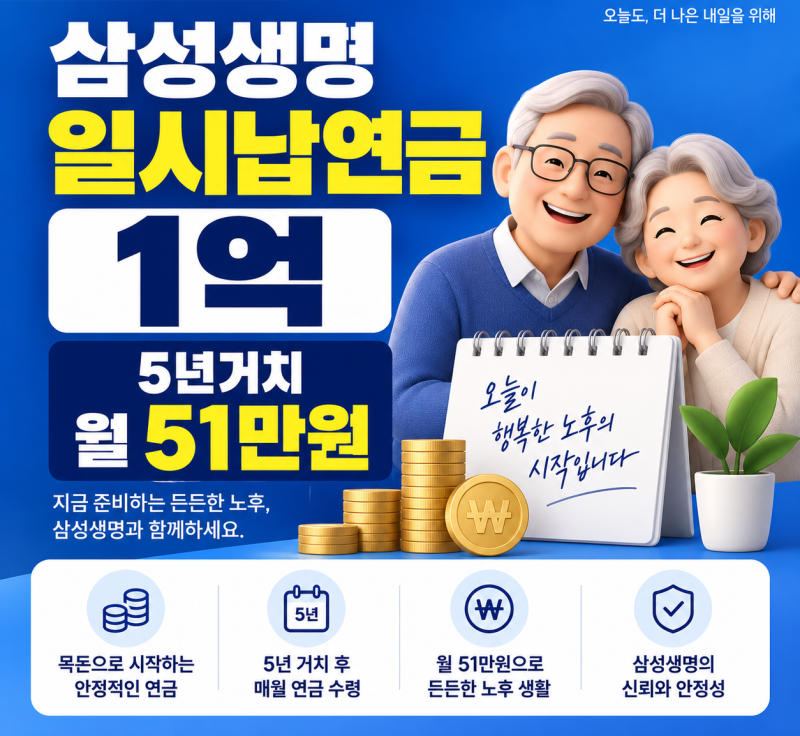
그러나 5년 이내 해지 시 과세 대상이 되며, 제시되는 월 연금 수령액은 공시이율 변동에 따라 실제와 다를 수 있습니다. 1억 원 일시납 시 월 51만원 예시가 확정된 금액이 아님을 인지해야 합니다.
따라서 삼성생명 일시납 연금보험 상품은 은행 예적금보다 높은 수익률을 추구하며 일정 기간 목돈을 굴리려는 분들에게 적합합니다. 안정적인 평생 연금 수령이 주 목적이라면, 7~8% 최저보증 변액연금보험 등 다른 대안을 고려하는 것이 더 유리할 수 있습니다.
개인의 재정 목표에 맞춰 다양한 상품을 비교 분석하는 과정이 필수적입니다.
실제 노후 연금 수령 목적보다는 장기 목돈 마련에 적합하며, 연금액은 공시이율에 따라 변동될 수 있어 확정된 금액이 아닐 수 있습니다. 삼성생명 일시납 연금보험 상품은 노후 대비나 장기 자산 마련을 위한 인기 있는 선택지입니다.
하지만 이 상품의 실제 목적과 특징을 정확히 아는 것이 중요합니다. 많은 연금보험이 법적으로는 연금이지만, 실제 노후 연금 수령보다 장기 목돈 마련에 더 초점을 맞추는 경우가 많습니다. 본질을 이해해야 현명한 선택을 할 수 있습니다.
일부 삼성생명 일시납 연금보험은 5년 4.13% 또는 10년 4.4% 확정 이율을 제공하며, 10년 유지 시 150.5% 환급률과 비과세 혜택을 받을 수 있습니다.
그러나 5년 이내 해지 시 과세 대상이 되며, 제시되는 월 연금 수령액은 공시이율 변동에 따라 실제와 다를 수 있습니다. 1억 원 일시납 시 월 51만원 예시가 확정된 금액이 아님을 인지해야 합니다.
따라서 삼성생명 일시납 연금보험 상품은 은행 예적금보다 높은 수익률을 추구하며 일정 기간 목돈을 굴리려는 분들에게 적합합니다. 안정적인 평생 연금 수령이 주 목적이라면, 7~8% 최저보증 변액연금보험 등 다른 대안을 고려하는 것이 더 유리할 수 있습니다.
개인의 재정 목표에 맞춰 다양한 상품을 비교 분석하는 과정이 필수적입니다.