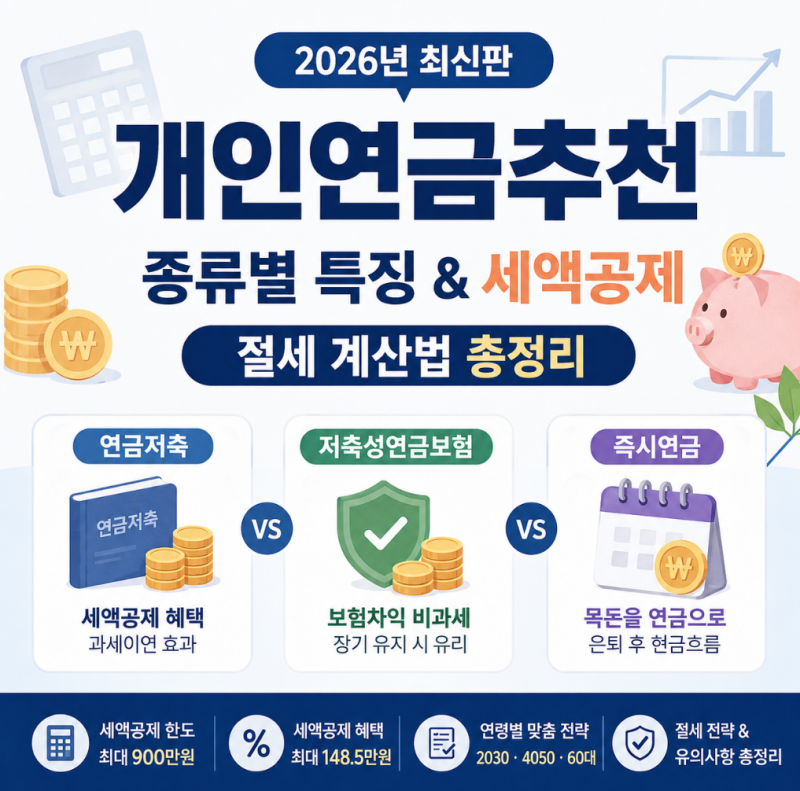
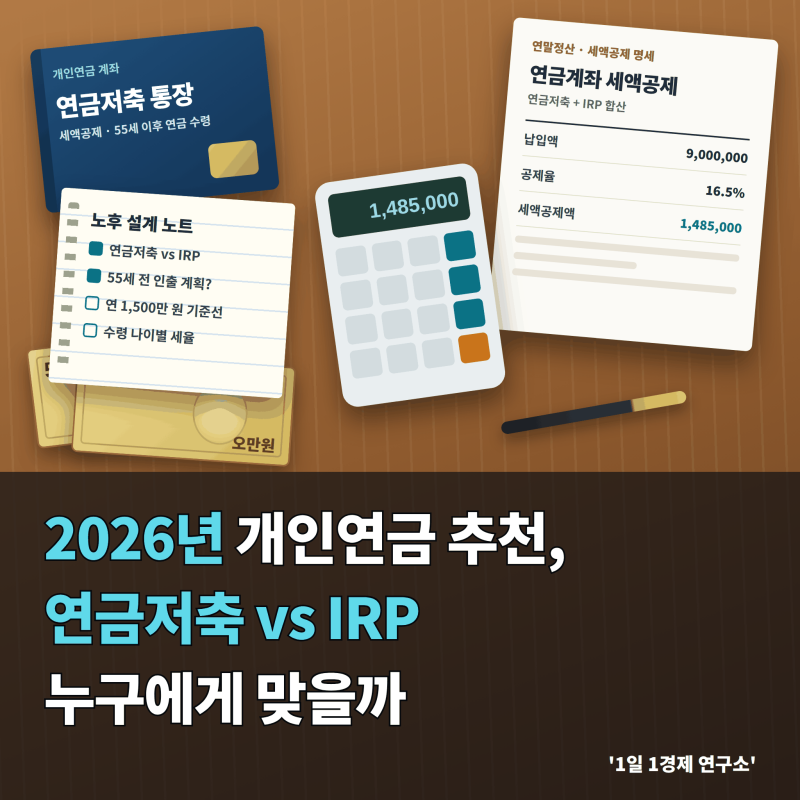
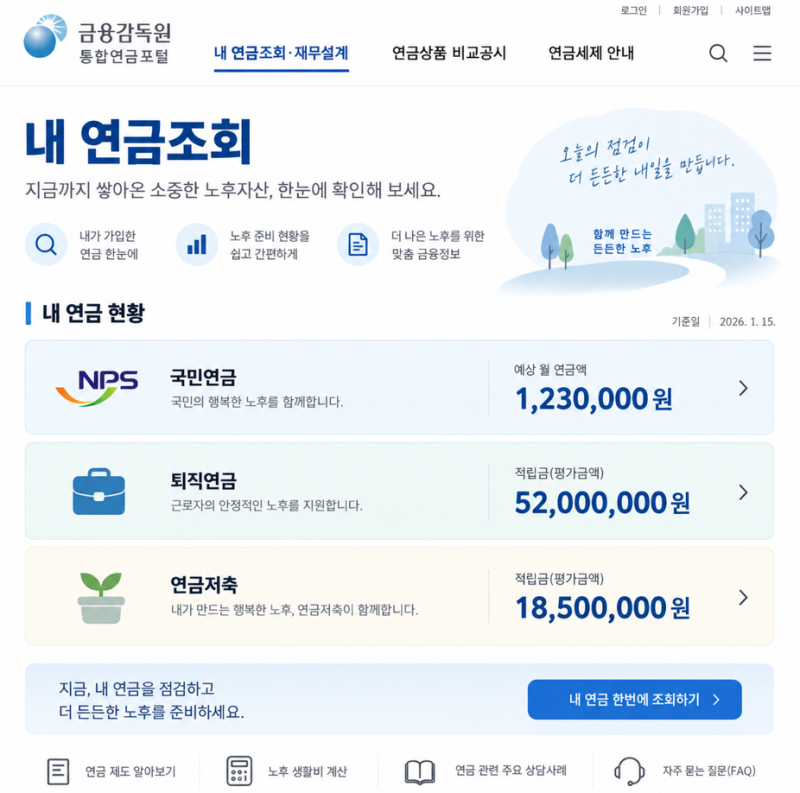
국민연금만으로는 은퇴 후 생활비 충당이 어려워지면서, 세금을 아끼며 노후 자금을 마련할 수 있는 개인연금에 대한 관심이 높아지고 있습니다. 특히 소득 공백기인 크레바스 구간을 대비하기 위한 핵심적인 노후 준비 수단으로 연금저축, IRP, 연금보험 등 다양한 상품이 주목받고 있습니다. 각 상품은 세액공제와 비과세라는 상이한 절세 혜택을 제공하며, 개인의 소득 수준과 투자 성향에 맞춰 선택하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 연금저축과 IRP는 납입 시 세액공제 혜택을 통해 연말정산 환급을 기대할 수 있다는 점이 큰 장점으로 꼽힙니다. 반면 연금보험은 납입 시 세액공제는 없지만 10년 이상 유지 시 보험차익에 대한 비과세 혜택이 매력적이라는 평가입니다. 특히 최저보증연금보험은 투자 수익률이 마이너스여도 약정된 연금액을 종신토록 지급하여 안정적인 노후 현금 흐름을 원하는 이들에게 선호됩니다.
개인연금은 장기 상품이므로 중도 해지 시 세액공제 혜택 반납 및 기타소득세 부과 등 불이익이 발생할 수 있어 신중한 접근이 필요합니다. 무리한 납입보다는 비상금을 충분히 확보한 후 여유 자금으로 시작하는 것이 현명하며, ISA 계좌 만기 자금을 연금으로 전환하는 등 추가 공제 팁을 활용하면 더욱 스마트한 노후 준비가 가능합니다. 또한, 연금 수령 시 연간 수령액이 1,500만 원을 초과하면 종합과세 대상이 될 수 있으니 미리 체크해야 합니다.