

상해보험은 갑작스럽고 우연하며 외부적인 원인으로 발생한 신체 상해를 보장하는 보험입니다. 많은 사람이 상해보험과 질병보험, 실비보험의 차이를 혼동하지만, 상해는 급격성, 우연성, 외래성이라는 세 가지 핵심 요건을 충족해야 합니다.
이러한 상해의 정확한 의미와 보장 범위를 이해하는 것은 보험금 청구 시 불이익을 피하고 자신에게 맞는 보장을 선택하는 데 중요합니다. 많은 분들이 보험 상해 뜻을 단순히 몸을 다치는 모든 상황으로 오해하곤 합니다.
특히 질병보험이나 실비보험과 혼동하여, 막상 보험금을 청구했을 때 예상치 못한 보상 불가 통보를 받는 경우도 적지 않습니다. 하지만 보험에서 말하는 상해는 명확한 기준을 가지고 있으며, 이를 정확히 이해하는 것이 불필요한 오해와 손실을 막는 첫걸음입니다.
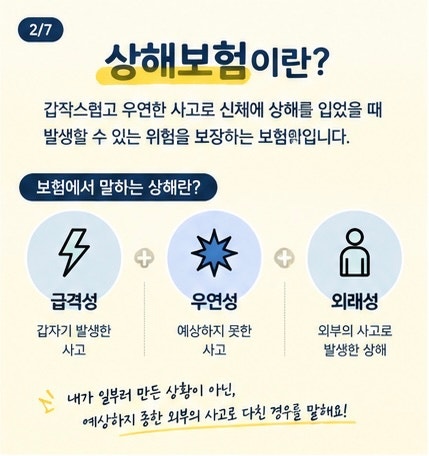
보험 약관에서 정의하는 상해는 ‘급격성’, ‘우연성’, ‘외래성’이라는 세 가지 핵심 조건을 모두 충족해야 합니다. 급격성은 사고가 예측 불가능하게 갑자기 발생했음을 의미하며, 우연성은 고의가 아닌 우발적인 사고임을 뜻합니다.
마지막으로 외래성은 사고의 원인이 신체 외부에서 비롯되었음을 의미합니다. 예를 들어 교통사고, 길을 걷다 넘어져 골절된 경우, 운동 중 발목 부상 등이 대표적인 상해 사고에 해당합니다.
반면 몸 내부의 원인으로 발생하는 암이나 뇌혈관 질환 등은 질병으로 분류되며, 실제 발생한 의료비를 보상하는 실비보험과는 보장 방식과 범위에서 큰 차이를 보입니다.
상해보험은 주로 상해로 인한 사망, 후유장해, 골절, 수술비, 입원일당 등을 정액으로 보장하는 경우가 많습니다. 따라서 보험 상해 뜻을 정확히 파악하고, 자신이 가입한 보험의 약관을 꼼꼼히 확인하는 것이 중요합니다.
상해와 질병, 그리고 실비보험의 차이를 명확히 이해해야만 자신에게 필요한 보장을 제대로 설계하고, 사고 발생 시 정당한 보험금을 받을 수 있습니다.
기존 보험 증권을 다시 한번 살펴보며 상해 관련 특약과 질병 관련 특약이 어떻게 구성되어 있는지 확인하는 지혜가 필요합니다.
이러한 상해의 정확한 의미와 보장 범위를 이해하는 것은 보험금 청구 시 불이익을 피하고 자신에게 맞는 보장을 선택하는 데 중요합니다. 많은 분들이 보험 상해 뜻을 단순히 몸을 다치는 모든 상황으로 오해하곤 합니다.
특히 질병보험이나 실비보험과 혼동하여, 막상 보험금을 청구했을 때 예상치 못한 보상 불가 통보를 받는 경우도 적지 않습니다. 하지만 보험에서 말하는 상해는 명확한 기준을 가지고 있으며, 이를 정확히 이해하는 것이 불필요한 오해와 손실을 막는 첫걸음입니다.
보험 약관에서 정의하는 상해는 ‘급격성’, ‘우연성’, ‘외래성’이라는 세 가지 핵심 조건을 모두 충족해야 합니다. 급격성은 사고가 예측 불가능하게 갑자기 발생했음을 의미하며, 우연성은 고의가 아닌 우발적인 사고임을 뜻합니다.
마지막으로 외래성은 사고의 원인이 신체 외부에서 비롯되었음을 의미합니다. 예를 들어 교통사고, 길을 걷다 넘어져 골절된 경우, 운동 중 발목 부상 등이 대표적인 상해 사고에 해당합니다.
반면 몸 내부의 원인으로 발생하는 암이나 뇌혈관 질환 등은 질병으로 분류되며, 실제 발생한 의료비를 보상하는 실비보험과는 보장 방식과 범위에서 큰 차이를 보입니다.
상해보험은 주로 상해로 인한 사망, 후유장해, 골절, 수술비, 입원일당 등을 정액으로 보장하는 경우가 많습니다. 따라서 보험 상해 뜻을 정확히 파악하고, 자신이 가입한 보험의 약관을 꼼꼼히 확인하는 것이 중요합니다.
상해와 질병, 그리고 실비보험의 차이를 명확히 이해해야만 자신에게 필요한 보장을 제대로 설계하고, 사고 발생 시 정당한 보험금을 받을 수 있습니다.
기존 보험 증권을 다시 한번 살펴보며 상해 관련 특약과 질병 관련 특약이 어떻게 구성되어 있는지 확인하는 지혜가 필요합니다.