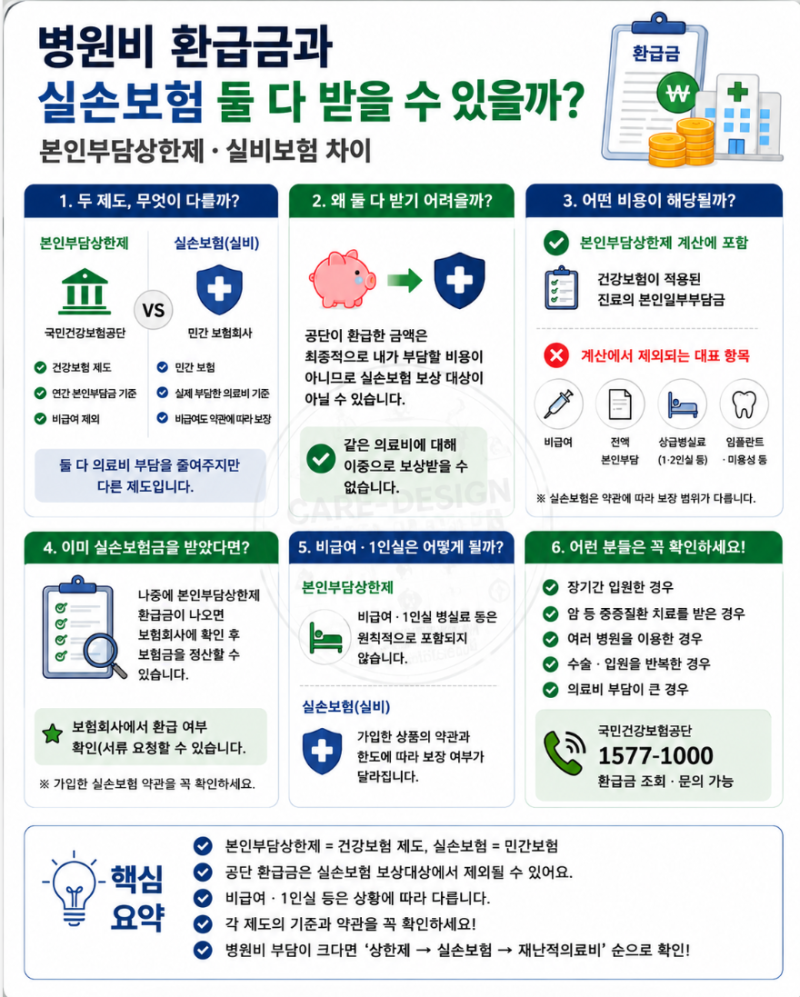
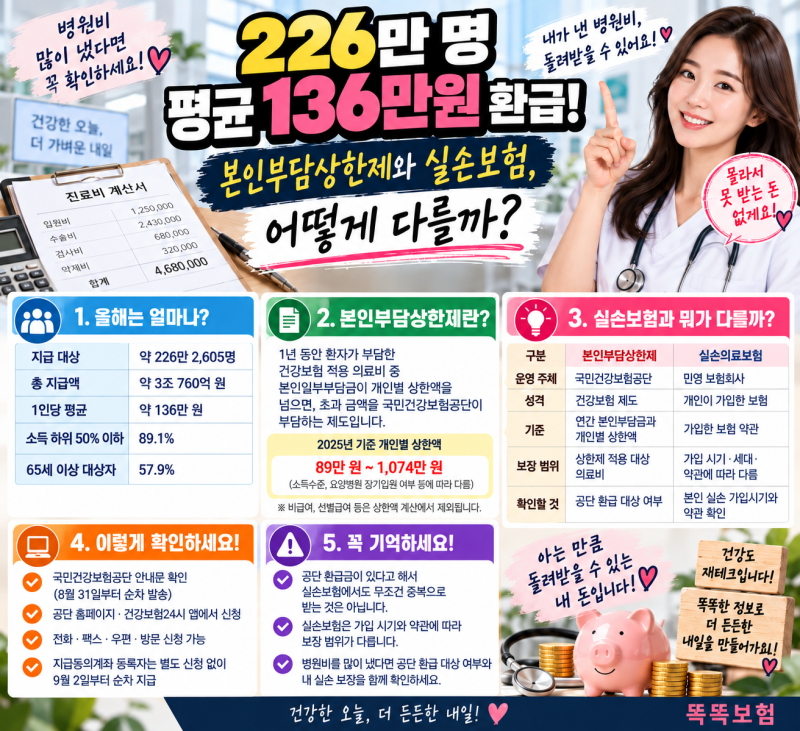
국민건강보험 본인부담상한제는 과도한 의료비 부담을 줄이고자 정부가 운영하는 제도입니다. 개인이 1년간 부담하는 건강보험 급여 본인부담금에 소득수준별 상한선을 두어, 초과 금액을 공단이 부담합니다.
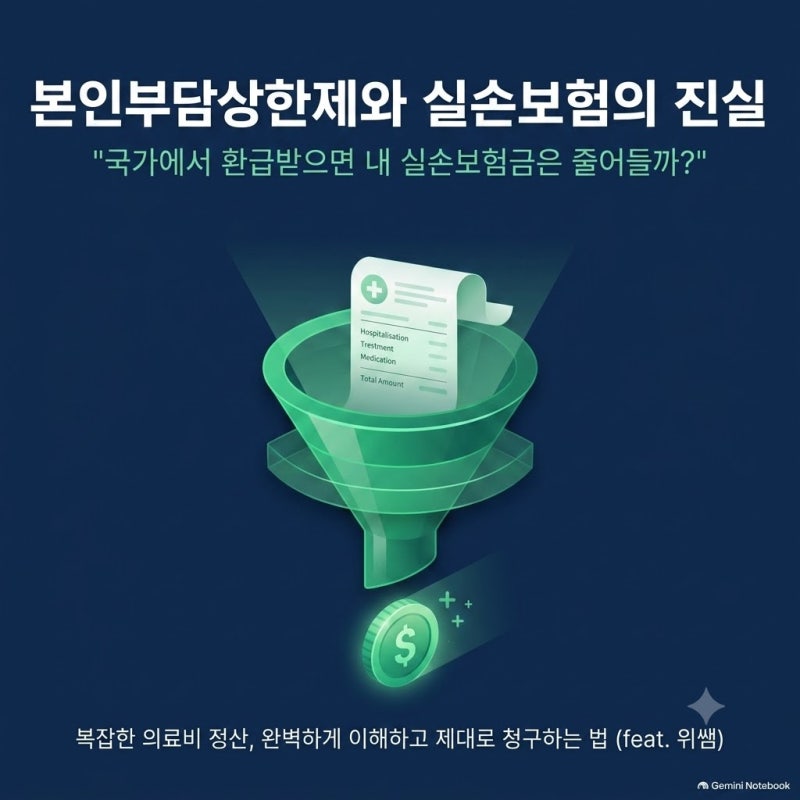
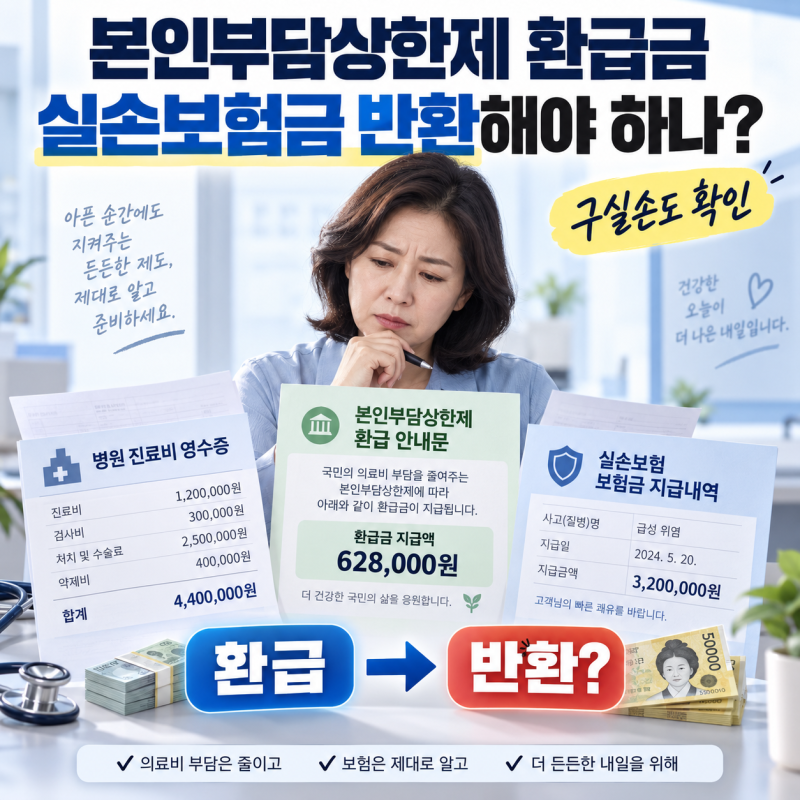
실손보험과 연관 지어 오해하는 경우가 많으나, 이는 가입 여부와 무관한 국민건강보험 정책입니다. 실손보험 가입자들 사이에서는 본인부담상한제 환급금을 받으면 실손보험금도 줄어드는지에 대한 혼란이 컸습니다.
금융감독원은 2025년 소비자 유의사항에서 환급금은 최종 의료비가 아니므로 실손보험 보상 대상에서 제외된다고 안내했습니다. 대법원 또한 2024년 판결로 이를 재확인하며, 실손보험은 실제 부담한 의료비만을 보상하는 이중보상 방지 원칙을 강조합니다.
본인부담상한제 적용 대상은 건강보험 급여 항목의 법정 본인일부부담금에 한정됩니다. 비급여 진료비는 합산 대상에서 제외되므로, 병원비 영수증에서 급여와 비급여를 구분하는 것이 중요합니다.
환급은 사전급여와 사후환급 방식으로 이루어지며, 개인별 상한액은 진료 연도와 건강보험료 수준에 따라 달라지니 본인의 상황을 정확히 확인해야 합니다.