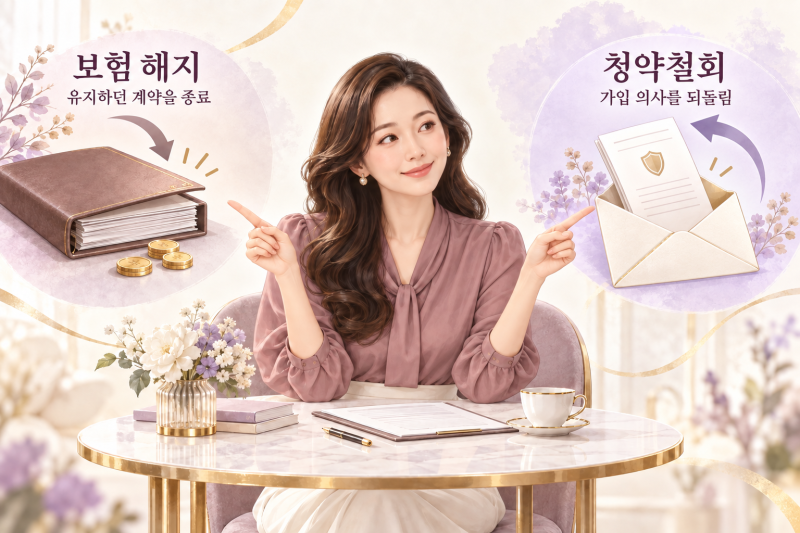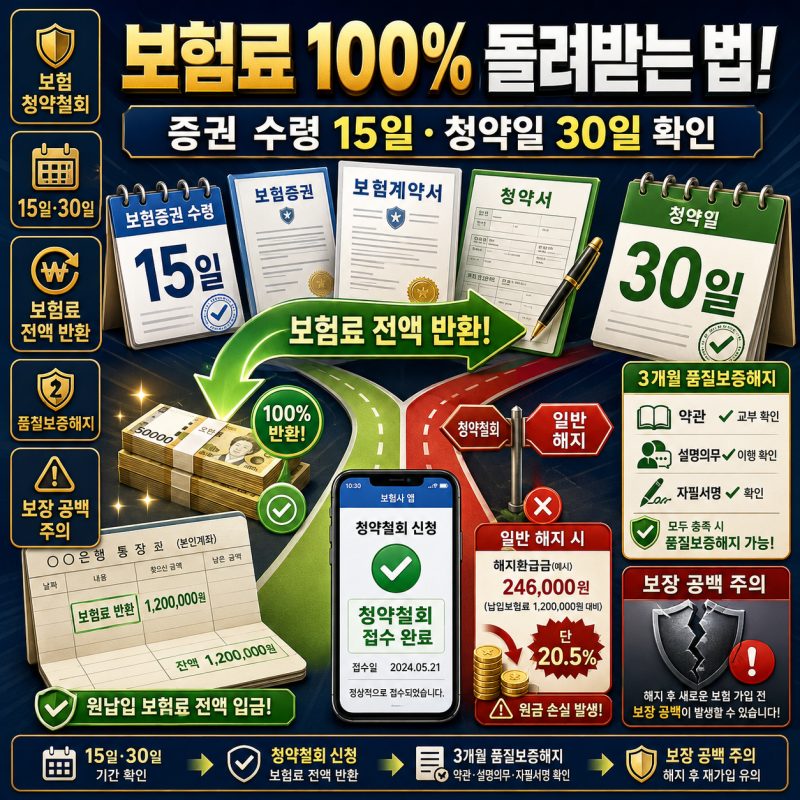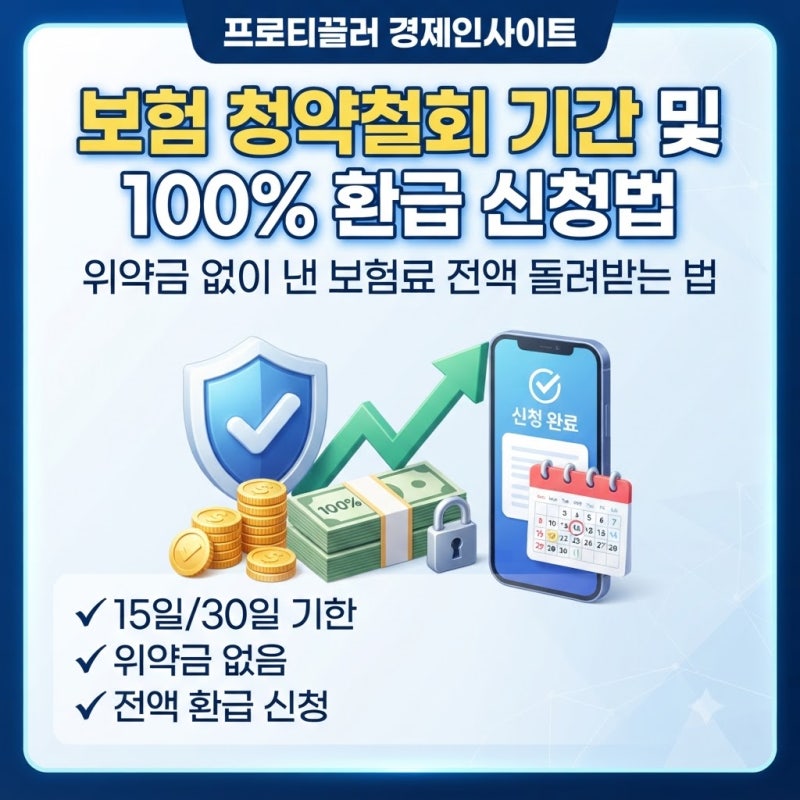
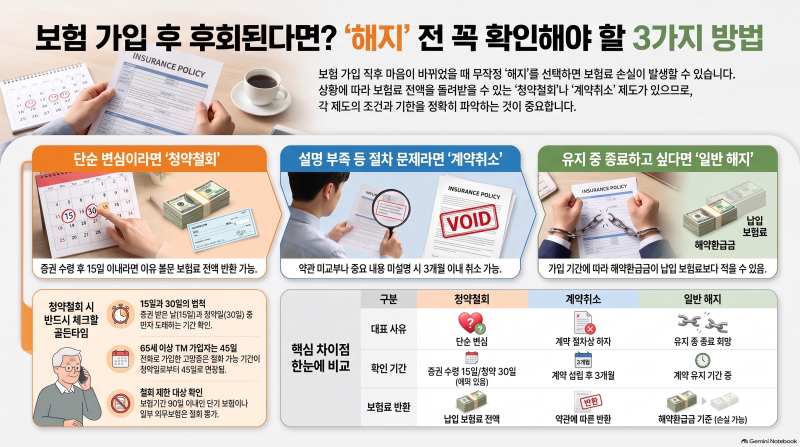
보험 가입 후 후회될 때 해지 대신 청약철회를 하면 낸 보험료를 100% 돌려받을 수 있습니다. 보험철회기간은 보험증권 수령일로부터 15일 또는 청약일로부터 30일 중 먼저 도래하는 날까지이며, 65세 이상 전화 가입은 45일입니다.
건강진단을 받은 계약, 90일 이내 단기보험, 의무보험 등은 청약철회가 불가능할 수 있으니 주의해야 합니다. 보험 가입 후 뒤늦게 후회하는 경우가 많습니다. 이때 무심코 해지를 선택하면 낸 보험료의 상당 부분을 돌려받지 못할 수 있습니다.
하지만 '청약철회' 제도를 활용하면 계약을 처음부터 없던 일로 되돌려 낸 돈을 100% 환불받을 수 있습니다. 이 두 가지 방법은 돌려받는 금액에서 큰 차이를 보이므로, 보험 가입 후 마음이 바뀌었다면 반드시 청약철회 가능 여부부터 확인하는 것이 중요합니다.
특히 가입 초기에는 해약환급금이 거의 없거나 낸 돈의 절반에도 미치지 못하는 경우가 대부분입니다. 보험철회기간은 보험증권을 받은 날로부터 15일, 또는 청약서를 작성한 날로부터 30일 중 먼저 도래하는 날까지입니다.
이 기간을 정확히 계산하는 것이 핵심인데, 증권이 늦게 도착했더라도 청약일 기준 30일을 넘길 수는 없습니다. 다만, 65세 이상 어르신이 전화로 가입한 보험의 경우 청약일로부터 45일까지 청약철회가 가능합니다. 모든 보험이 청약철회 대상이 되는 것은 아닙니다.
건강진단을 받고 가입한 계약, 보험기간이 90일 이내인 단기보험, 그리고 자동차보험과 같은 의무보험은 원칙적으로 청약철회가 불가능합니다. 만약 보험철회기간을 놓쳤다고 해도 완전히 방법이 없는 것은 아닙니다.
계약 과정에서 약관을 받지 못했거나, 중요한 설명을 듣지 못했거나, 본인이 직접 서명하지 않은 경우 등 불완전판매가 있었다면 '품질보증해지'를 신청할 수 있습니다. 또한, 법규를 위반한 판매였다면 '위법계약 해지권'을 행사할 수도 있습니다.
이처럼 소비자는 보험 계약에 대한 다양한 권리를 가지고 있으므로, 불리한 상황에 처했을 때 무조건 포기하기보다는 전문가의 도움을 받아 자신의 권리를 찾아야 합니다.
건강진단을 받은 계약, 90일 이내 단기보험, 의무보험 등은 청약철회가 불가능할 수 있으니 주의해야 합니다. 보험 가입 후 뒤늦게 후회하는 경우가 많습니다. 이때 무심코 해지를 선택하면 낸 보험료의 상당 부분을 돌려받지 못할 수 있습니다.
하지만 '청약철회' 제도를 활용하면 계약을 처음부터 없던 일로 되돌려 낸 돈을 100% 환불받을 수 있습니다. 이 두 가지 방법은 돌려받는 금액에서 큰 차이를 보이므로, 보험 가입 후 마음이 바뀌었다면 반드시 청약철회 가능 여부부터 확인하는 것이 중요합니다.
특히 가입 초기에는 해약환급금이 거의 없거나 낸 돈의 절반에도 미치지 못하는 경우가 대부분입니다. 보험철회기간은 보험증권을 받은 날로부터 15일, 또는 청약서를 작성한 날로부터 30일 중 먼저 도래하는 날까지입니다.
이 기간을 정확히 계산하는 것이 핵심인데, 증권이 늦게 도착했더라도 청약일 기준 30일을 넘길 수는 없습니다. 다만, 65세 이상 어르신이 전화로 가입한 보험의 경우 청약일로부터 45일까지 청약철회가 가능합니다. 모든 보험이 청약철회 대상이 되는 것은 아닙니다.
건강진단을 받고 가입한 계약, 보험기간이 90일 이내인 단기보험, 그리고 자동차보험과 같은 의무보험은 원칙적으로 청약철회가 불가능합니다. 만약 보험철회기간을 놓쳤다고 해도 완전히 방법이 없는 것은 아닙니다.
계약 과정에서 약관을 받지 못했거나, 중요한 설명을 듣지 못했거나, 본인이 직접 서명하지 않은 경우 등 불완전판매가 있었다면 '품질보증해지'를 신청할 수 있습니다. 또한, 법규를 위반한 판매였다면 '위법계약 해지권'을 행사할 수도 있습니다.
이처럼 소비자는 보험 계약에 대한 다양한 권리를 가지고 있으므로, 불리한 상황에 처했을 때 무조건 포기하기보다는 전문가의 도움을 받아 자신의 권리를 찾아야 합니다.