
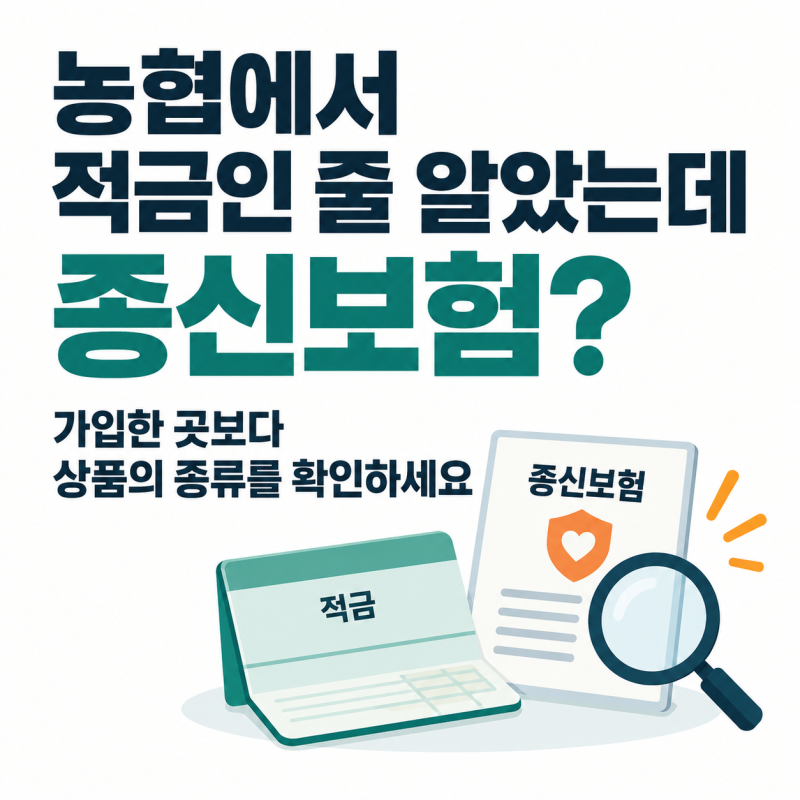
많은 소비자들이 농협 등 금융기관에서 '보험적금'을 적금으로 오해하고 가입하는 경우가 많습니다. 실제 보험 상품은 납입 보험료 전액이 적립되지 않고 사업비와 위험보험료가 차감되며, 초기 해지 시 원금 손실 위험이 큽니다.
금융감독원은 종신보험을 저축 상품이 아닌 사망 보장 상품으로 명확히 규정하며, 가입 전 상품 구조와 목적을 반드시 확인할 것을 당부했습니다. 많은 소비자들이 '보험적금'이라는 용어에 현혹되어, 은행 적금과 동일한 개념으로 보험 상품에 가입하는 경우가 빈번합니다.
특히 농협과 같은 친숙한 금융기관 창구에서 안내받을 경우, 예금이나 적금처럼 목돈 마련을 위한 상품으로 오인하기 쉽습니다. 하지만 이는 큰 오해를 불러일으킬 수 있는 지점입니다. 실제 보험 상품은 일반 적금과 구조 자체가 다릅니다.
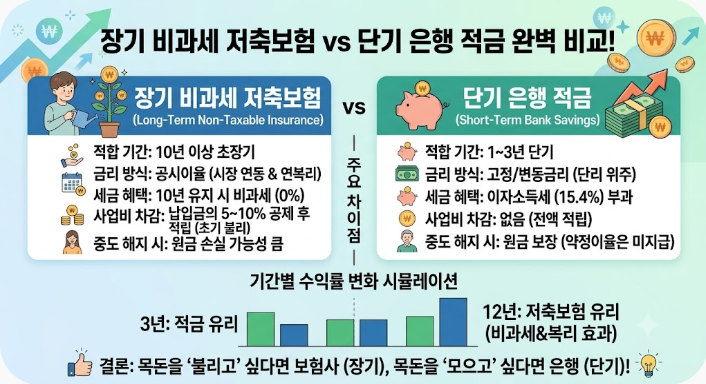
납입하는 보험료 전액이 그대로 적립되는 것이 아니라, 위험보험료와 사업비 등이 먼저 차감됩니다. 이 때문에 공시된 이율이 납입 보험료 전체에 적용되지 않으며, 가입 초기에는 해지환급금이 납입 원금보다 훨씬 적거나 없을 수도 있습니다.
금융감독원은 종신보험을 저축 상품이 아닌 사망을 보장하는 보장성 상품으로 명확히 규정하며, 목돈 마련을 목적으로 가입할 경우 상품의 목적과 맞지 않을 수 있다고 경고하고 있습니다.
따라서 '보험적금'이라는 이름으로 판매되는 상품에 가입하기 전에는 반드시 보험증권과 상품설명서를 통해 정확한 상품 종류와 구조를 확인해야 합니다.
특히 원금회복 시점, 사업비 규모, 해지환급금 조건 등을 꼼꼼히 살펴보고, 자신의 재정 목표에 부합하는지 신중하게 판단하는 것이 중요합니다. 단순히 높은 이율이나 비과세 혜택만을 보고 섣불리 가입하는 것은 예상치 못한 손실로 이어질 수 있습니다.
금융감독원은 종신보험을 저축 상품이 아닌 사망 보장 상품으로 명확히 규정하며, 가입 전 상품 구조와 목적을 반드시 확인할 것을 당부했습니다. 많은 소비자들이 '보험적금'이라는 용어에 현혹되어, 은행 적금과 동일한 개념으로 보험 상품에 가입하는 경우가 빈번합니다.
특히 농협과 같은 친숙한 금융기관 창구에서 안내받을 경우, 예금이나 적금처럼 목돈 마련을 위한 상품으로 오인하기 쉽습니다. 하지만 이는 큰 오해를 불러일으킬 수 있는 지점입니다. 실제 보험 상품은 일반 적금과 구조 자체가 다릅니다.
납입하는 보험료 전액이 그대로 적립되는 것이 아니라, 위험보험료와 사업비 등이 먼저 차감됩니다. 이 때문에 공시된 이율이 납입 보험료 전체에 적용되지 않으며, 가입 초기에는 해지환급금이 납입 원금보다 훨씬 적거나 없을 수도 있습니다.
금융감독원은 종신보험을 저축 상품이 아닌 사망을 보장하는 보장성 상품으로 명확히 규정하며, 목돈 마련을 목적으로 가입할 경우 상품의 목적과 맞지 않을 수 있다고 경고하고 있습니다.
따라서 '보험적금'이라는 이름으로 판매되는 상품에 가입하기 전에는 반드시 보험증권과 상품설명서를 통해 정확한 상품 종류와 구조를 확인해야 합니다.
특히 원금회복 시점, 사업비 규모, 해지환급금 조건 등을 꼼꼼히 살펴보고, 자신의 재정 목표에 부합하는지 신중하게 판단하는 것이 중요합니다. 단순히 높은 이율이나 비과세 혜택만을 보고 섣불리 가입하는 것은 예상치 못한 손실로 이어질 수 있습니다.