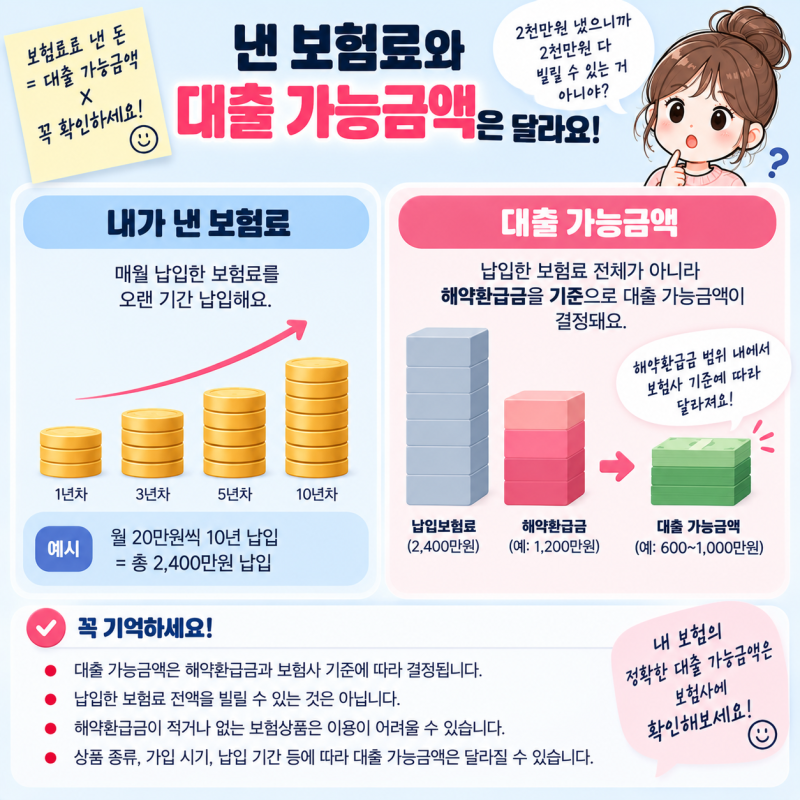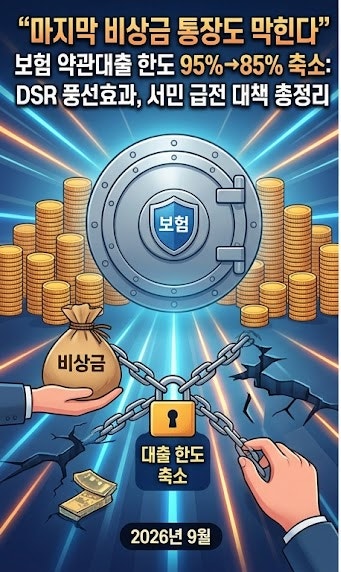


보험약관대출은 해약환급금을 담보로 하며, 이자를 미납하면 원리금이 불어나 계약이 해지될 수 있습니다. 대출 한도는 납입 보험료와 다르며, 해약환급금과 보험사 기준에 따라 결정됩니다.
일반 신용대출과 달리 별도 심사가 없고 중도상환수수료가 없지만, 금리는 상품에 따라 다를 수 있습니다. 보험약관대출은 급전 필요 시 보험 해지 없이 활용 가능한 대안입니다. 해약환급금을 담보로, 일반 신용대출과 달리 심사나 신용점수 영향 없이 간편합니다.
DSR 규제에서도 자유로워 대출 문턱이 높아진 요즘 주목받지만, 편리함 뒤에는 중요한 사실들이 숨어 있습니다. 대출 한도는 납입 보험료가 아닌 해약환급금과 보험사 기준에 따라 결정되며, 과거와 현재 한도가 다를 수 있으니 사전 확인이 필수입니다.
이자를 제때 내지 않아도 연체이자가 없다고 방심하면 안 됩니다. 미납 이자는 원금에 합산되어 빠르게 불어나고, 원리금이 해약환급금을 초과하면 보험계약이 강제 해지되는 치명적인 위험이 따릅니다.
따라서 보험약관대출 이용 전에는 현재 보험 상품의 정확한 대출 한도와 금리를 꼼꼼히 확인해야 합니다. 이자 미납으로 인한 계약 해지 불이익 방지를 위해 이자 납부 계획을 철저히 세우고, 상환 능력을 신중하게 고려하십시오.
숨겨진 위험을 정확히 인지하고 현명하게 활용하는 것이 중요합니다.
일반 신용대출과 달리 별도 심사가 없고 중도상환수수료가 없지만, 금리는 상품에 따라 다를 수 있습니다. 보험약관대출은 급전 필요 시 보험 해지 없이 활용 가능한 대안입니다. 해약환급금을 담보로, 일반 신용대출과 달리 심사나 신용점수 영향 없이 간편합니다.
DSR 규제에서도 자유로워 대출 문턱이 높아진 요즘 주목받지만, 편리함 뒤에는 중요한 사실들이 숨어 있습니다. 대출 한도는 납입 보험료가 아닌 해약환급금과 보험사 기준에 따라 결정되며, 과거와 현재 한도가 다를 수 있으니 사전 확인이 필수입니다.
이자를 제때 내지 않아도 연체이자가 없다고 방심하면 안 됩니다. 미납 이자는 원금에 합산되어 빠르게 불어나고, 원리금이 해약환급금을 초과하면 보험계약이 강제 해지되는 치명적인 위험이 따릅니다.
따라서 보험약관대출 이용 전에는 현재 보험 상품의 정확한 대출 한도와 금리를 꼼꼼히 확인해야 합니다. 이자 미납으로 인한 계약 해지 불이익 방지를 위해 이자 납부 계획을 철저히 세우고, 상환 능력을 신중하게 고려하십시오.
숨겨진 위험을 정확히 인지하고 현명하게 활용하는 것이 중요합니다.