
만19세 운전자의 자동차보험료는 다른 연령대에 비해 높은 할증이 적용되며, 가입 자체도 쉽지 않은 경우가 많습니다. 만 19세나 만 20세 운전자는 일반적인 상품 가입이 제한되거나, 일부 보험사에서만 가입을 허용하는 등 선택의 폭이 매우 좁습니다.
이는 운전 경력이 짧은 저연령층의 높은 사고 발생률과 손해율에 기인합니다. 실제 블로그 후기들을 살펴보면, 만 21세 미만 운전자는 1일 자동차보험 가입 시에도 어려움을 겪는 경우가 많습니다.
보험사들은 운전 경력이 짧은 저연령층의 사고 발생 빈도와 대인 사고 심도가 높다고 판단하여 최소 연령 기준을 설정합니다. 이로 인해 만 19세 운전자는 높은 보험료와 함께 가입 가능한 상품 자체가 적다는 단점을 안고 있습니다.
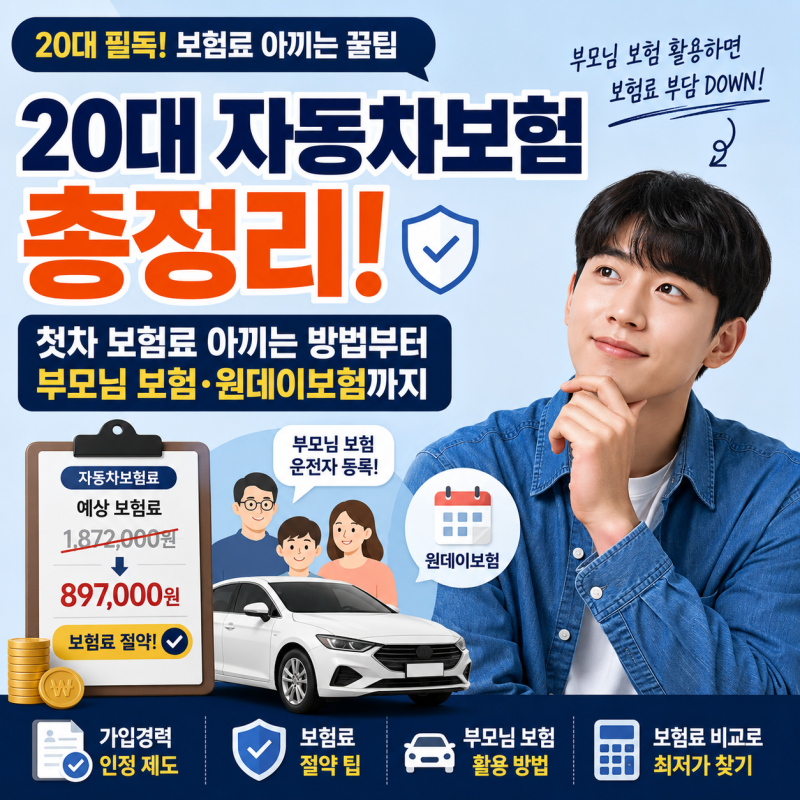
만 19세 운전자가 자동차보험에 가입할 경우, 본인의 만 나이를 정확히 계산하고 가입 가능한 보험사 정책을 미리 확인하는 것이 중요합니다. 본인 명의로 단기 보험 가입이 어렵다면, 차량 소유주가 기존 보험의 운전자 범위를 변경하는 것이 현실적인 대안입니다.
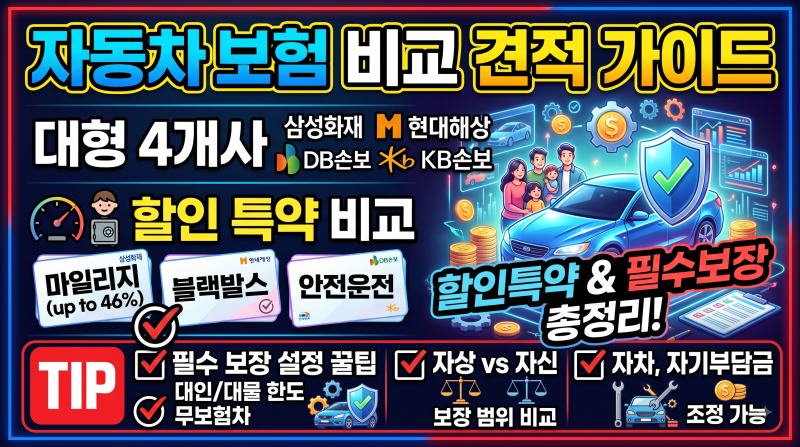
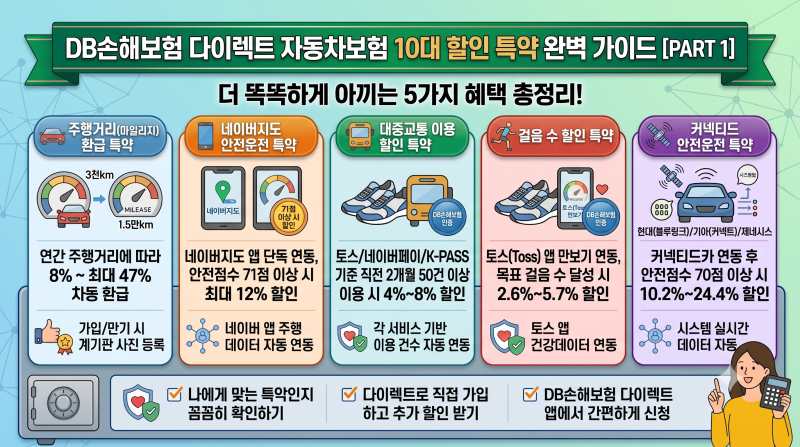
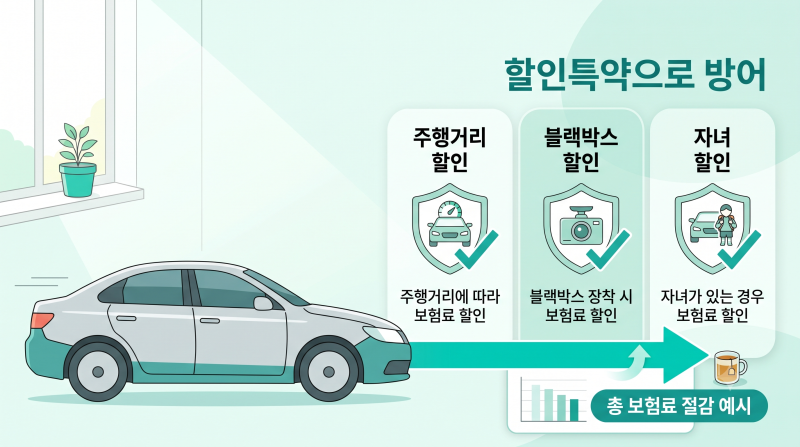
다이렉트 보험이나 마일리지 특약 등을 적극적으로 검토하여 보험료 부담을 줄이는 지혜가 필요합니다.